

 입력 2020-08-31 07:00:12


자체사업 분양 등 건설부문 실적 회복, 보유현금 활용 신사업 적극 행보 예상
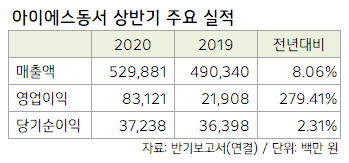
31일 금융감독원 전자공시시스템에 따르면 아이에스동서는 올 상반기 매출액 5298억 원, 영업이익 831억 원, 당기순이익 327억 원 등을 거뒀다. 작년 동기 대비 각각 8.1%, 279.4%, 2.3% 개선된 수준이다.
주력사업인 건설부문 수익성이 개선되면서 전체 실적 상승을 견인했다. 2018년 대규모 개발사업이 마무리되면서 지난해 일시적으로 부침을 겪은 이 회사의 올 상반기 건설부문 매출액은 작년 동기 대비 40.7% 확대된 3419억 원, 영업이익은 278.0% 늘어난 708억 원으로 집계됐다. 같은 기준 수주잔고는 2조1472억 원 수준이며 오는 2024년 일감까지 확보해둔 상태다.
추진 중인 사업이 계획대로 진행되면 향후 시평 순위도 단숨에 끌어올릴 수 있을 것으로 판단된다. 올해 아이에스동서의 시공능력평가 순위는 지난해보다 19계단 하락한 50위다.
이민재 NH투자증권 연구원은 "아이에스동서는 이미 분양한 자체사업 7개로 2022년까지 건설부문 영업이익 증가율이 연평균 50%로 추정된다"며 "추가 자체사업이 정상적으로 분양되면 2025년까지 연평균 28% 영업이익 성장률을 나타낼 것"이라고 설명했다.
신사업으로 추진 중인 폐기물처리업 등 환경부문에서도 견조한 실적을 이어가고 있다. 같은 기간 환경부문 매출액은 1015억 원, 영업이익은 254억 원 등이다.
여기에 지난 6월 인수한 폐기물 처리업체 코엔텍과 새한환경 실적이 하반기부터 본격적으로 반영될 예정이어서 환경부문 매출 비중은 더 확대될 전망이다. 아이에스동서는 E&F PE와 컨소시엄을 구성해 코엔텍 지분 59.29%와 새한환경 지분 100% 및 경영권 등을 1000억 원에 인수했다.
실적 개선 분위기가 이어지는 만큼 신사업 확대에도 탄력이 붙을 것으로 예상된다. 실탄도 두둑하다. 아이에스동서는 지난해부터 렌탈 및 요업 등 비주류사업을 매각하면서 보유 현금을 늘려왔다.
상반기 말 기준 보유 현금 및 현금성자산은 작년 동기 대비 23.9% 증가한 3157억 원이다. 올 1분기 물적분할을 단행한 이누스(욕실 리모델링업체) 매각대금 2170억 원이 추가 인식되면 보유 현금은 5000억 원 이상으로 늘어난다.
선제적으로 알짜 폐기물처리업체를 손에 거머쥔 만큼 보유 현금을 활용해 시장에 추가로 나올 매물 인수에도 적극적으로 나설 가능성이 제기된다. 시장에서는 IMM인베스트먼트가 보유한 EMK(에코매니지먼트코리아)와 SK프라이빗에쿼티(SK PE)의 창원에너텍, 한국투자 프라이빗에쿼티(KI PE)의 이메디원 등을 잠재 매물로 꼽고 있다.
박용희 IBK투자증권 연구원은 "자체사업으로 창출되는 현금흐름을 통해 아이에스동서의 M&A 행보도 계속될 수 있을 것"이라며 "초기 자금조달 우려가 있어 E&F PE와 공동 인수한 코엔텍과 새한환경의 남은 지분도 향후 전액 확보할 것으로 판단된다"고 말했다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-08-31 07:00:12 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.