

 입력 2020-09-04 07:00:08


인수금액 놓고 대우산업개발과 이견, 경영실적 부진·신용등급 하락 등 부정적 영향
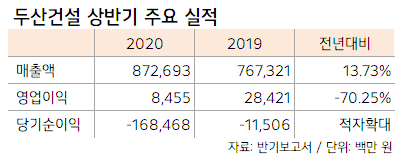
두산건설(대표 김진호)이 지난해 상장폐지 이후 재무건전성 강화에 총력을 기울이고 있지만 좀처럼 개선될 기미가 보이지 않는다. 대우산업개발과 매각가를 놓고 이견을 좁히지 못하는 가운데 실적 부진이 자칫 M&A(인수합병)의 걸림돌로 작용하는 게 아니냐는 분석이 나온다.
재무구조도 여전히 불안하다. 6월 말 기준 이 회사의 현금성 자산 및 단기금융상품을 포함한 보유 현금은 1664억 원 정도다. 부채비율은 400%에 육박한 396.97%로 조사됐으며 기업의 상환능력을 판단하는 유동비율은 62.76%에 그쳤다.
같은 기간 영업활동 현금흐름은 –952억 원으로 지난해 상반기(–1961억 원)에 이어 적자 기조를 유지하고 있다. 수주잔고는 7조244억 원 수준이다.
신용등급도 하향조정됐다. 나이스신용평가는 두산건설의 기업어음 신용등급을 기존 B에서 B-로 낮췄다. 한국신용평가는 두산건설의 단기 신용등급을 기존 BB-/하향검토에서 해제하고 BB-/부정적 등급 전망을 부여했다.
브랜드 인지도도 떨어진 모습이다. 한국기업평판연구소가 낸 지난달 24개 국내 아파트 브랜드 평판분석 결과, 두산건설의 주택브랜드 '위브'는 24위를 기록했다.
이 같이 곳곳에서 부정적인 지표들이 나오면서 현재 진행 중인 매각 작업에도 차질을 줄 수 있다는 분석이 제기되고 있다.
앞서 7월 두산그룹은 대우산업개발을 우선협상대상자로 선정하고 두산건설 매각에 대한 협상을 이어오고 있다. 매각에 속도를 높이기 위해 두산건설의 악성 미분양 등 부실자산을 신설법인 '밸류그로스'에 넘기는 물적 분할도 단행했다.
투자은행(IB)업계에 따르면 대우산업개발이 제시한 가격은 2000억 원 수준으로 두산건설 상장폐지 이전 시가총액인 4000억 원의 절반 정도다. 현금창출력 등을 배제하고 주택브랜드 위브와 시공·토목 능력을 반영해 책정된 것으로 알려졌다. 하지만 시장 예상가에 못 미치는 인수금액이 제시되면서 협상은 답보상태에 머물러 있다.
업계에서는 코로나19 여파로 두산건설이 단기간 몸값을 올리는 것이 현실적으로 어려운 만큼 자칫 대우산업개발이 제시한 가격도 못 받을 수 있다는 비관적인 전망이 나온다. 건설경기 침체와 맞물려 두산건설 내부적으로 핵심인력의 이탈이 가속화되고 있다는 점도 영향을 미친다.
한 건설업계 관계자는 "두산그룹이 자산 매각 등을 통해 3조 원 규모 자구안을 이행하겠다고 나선 만큼 조금이라도 두산건설 매각가를 올려 받고 싶겠지만 대우산업개발 입장에서는 급할 것이 없다"며 "현 상황에서는 대우산업개발 외 다른 원매자를 찾기도 쉽지 않아 셈법이 복잡할 것"이라고 설명했다.
대우산업개발 관계자는 "시간이 걸리더라도 인수를 하겠다는 의지는 명확하다"며 "여러 가지를 검토해 협상을 진행 중이다"고 말했다. 두산중공업 관계자는 "두산건설 매각과 관련해서는 말해줄 수 있는 게 없다"고 말을 아꼈다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-09-04 07:00:08 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.