

 입력 2020-09-08 07:00:12


분양사업 수익성 개선세, 조직개편 등 중장기 성장동력 확보 집중
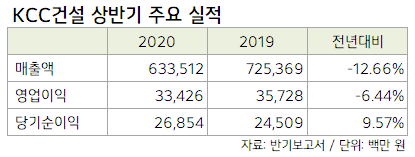
올 상반기 KCC건설(대표 정몽열, 윤희영)의 그룹 내부일감이 지난해와 비교해 절반가량 줄면서 홀로서기에 속도를 내고 있다. 실적은 다소 부진했으나 분양사업 수익성이 지속 개선되고 3년 만에 시공능력평가 순위도 상승했다.
이는 지난해 전주에코시티 스위첸, 영종하늘도시 등 자체사업 현장이 종료되면서 추가 인식되는 실적이 없는 데다 지주사인 KCC그룹 계열사 일감이 크게 줄어든 것이 영향을 미친 것으로 풀이된다.
KCC건설은 그간 내부거래를 통해 그룹사 발주물량을 소화하며 몸집을 키워왔다. KCC가 추진하는 국내 플랜트사업 및 태양광발전소 시공 등을 통해 안정적으로 일감을 확보할 수 있었다. 처음 매출 1조 원(1조5289억 원)을 돌파한 2009년 KCC건설의 내부거래 매출액 비중은 41.28%(6311억 원)를 차지했다.
올 상반기에는 이보다 더 감소해 한 자릿수를 기록했다. KCC건설의 특수관계자 매출액은 518억 원으로 상반기 매출액 대비 비중은 8.18%에 해당한다.
이 때문에 사업부문별로 보면 토목부문과 건축부문 실적은 작년 대비 축소됐으나 분양사업 수익은 확대됐다. 상반기 KCC건설의 토목부문 매출액은 지난해 동기 대비 9.29% 감소한 917억 원, 건축부문 매출액은 15.77% 줄어든 4698억 원이다. 반면 분양사업으로 벌어들인 매출액은 같은 기준 8.26% 증가한 720억 원으로 집계됐다.
영업활동 현금흐름도 크게 개선됐다. KCC건설에 따르면 완공을 앞둔 프로젝트의 미청구공사액을 상반기 중 회수하면서 매출채권이 감소했기 때문이다.
이 회사의 상반기 영업활동 현금흐름은 2023억 원으로 지난해 444억 원에서 355.63% 증가했다. 수주잔고는 2조4072억 원 규모이며 부채비율은 159.68%, 유동비율은 164.99% 등이다.
이처럼 주택 및 분양사업 성장세가 지속되면서 올해 시공능력평가 순위도 상승했다. KCC건설은 올해 시공능력평가액 1조4434억 원을 기록하며 29위에 이름을 올렸다. 지난해 33위에서 4계단 상승한 수준이며 2017년 26위를 기록한 이후 3년 만에 20위권 재진입이다.
현재 KCC건설은 중소규모 정비사업을 비롯해 부동산신탁사의 차입형 개발신탁사업, 부동산 디벨로퍼 주택개발사업 등에 시공사로 참여하며 중장기 성장동력 확보에 집중하고 있다. 매출구조 다각화를 위한 조직개편도 단행했다. 올 초 이 회사는 건축부문과 토목부문 간 경계를 허물고 협업을 통한 시너지 창출을 위해 '기술본부'를 신설했다.
이와 관련 KCC건설 관계자는 "건축·토목부문 실적이 수치상으로 줄었을 수 있겠지만 규모로 따지면 다른 해와 비교해 미진한 정도는 아니다"며 "연초 굵직한 SOC 사업 두 건도 수주한 상태"라고 설명했다.
이어 "내부거래가 전체 매출에서 유의미한 비중을 차지하지 않은 지는 꽤 됐기 때문에 이를 대신할 포트폴리오를 찾을 시기는 지났다고 판단한다"며 "모기업의 공장라인 증설이나 신설, 유지보수하는 것에 따라서 내부거래 비중이 달라지긴 하겠지만 안정적인 먹거리로 판단하고 수주에 나서는 건 아니다"라고 덧붙였다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-09-08 07:00:12 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.