

 입력 2020-10-08 07:00:09


미래먹거리 발굴 따른 투자, 신사업 성과 바탕 향후 실적 상승 기대
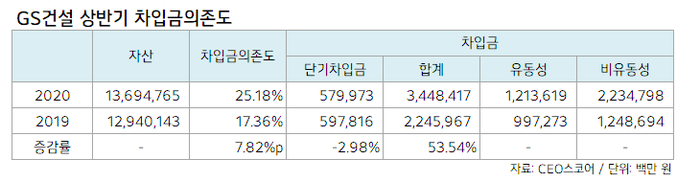
8일 기업평가사이트 CEO스코어가 국내 500대 기업 중 반기보고서를 제출하는 279개사의 6월 말 현재 차입금 현황을 조사한 결과, GS건설의 상반기 차입금 규모는 3조4484억 원으로 지난해 상반기 대비 53.54% 증가했다. 차입금의존도는 25.18%로 1년 전보다 7.82%포인트 확대됐다.
단기차입금은 5800억 원으로 지난해 동기 대비 2.98% 감소했다. 다만 부채비율이 226.8%로 작년 말 대비 8.86%포인트 증가한 것을 감안하면 장기금융부채를 확대하는 방식으로 자금조달에 나선 것으로 풀이된다.
GS건설은 건설업계에서 가장 적극적으로 신사업을 추진하는 건설사 중 한 곳이다. 이 회사는 모듈러 주택사업을 비롯해 수처리, 태양광발전사업, 2차 배터리 재활용, 자산운용업, 데이터센터 등 신사업을 추진 중이다.
지난해 수처리사업을 영위하는 GS이니마를 완전 자회사로 편입했고 올 초에는 유럽 모듈러업체인 폴란드 단우드와 영국 엘리먼츠를 각각 인수했다. 이어 8월에는 자회사 자이메카닉스를 설립하고 대형건설사로서는 처음으로 엘리베이터사업에도 진출한 상태다.
이처럼 다방면에 걸쳐 공격적으로 신사업에 나서면서 올해부터는 그에 따른 성과도 서서히 나타나고 있다.
금융감독원 전자공시시스템에 따르면 GS건설은 올 상반기 신사업부문에서 매출액 2346억 원, 영업이익 228억 원 등을 벌어들였다. 작년 동기와 비교하면 매출액은 84.29% 확대됐으며 영업이익은 1283.06% 대폭 증가했다. 영업이익률은 9.64% 정도다.
주력사업인 건설부문(15.05%)에 이어 영업이익률이 두 번째로 높다. 건축·주택부문 상반기 매출액은 2조8706억 원, 영업이익은 4320억 원 등이다.
반면 코로나19에 따른 해외시장 위축으로 플랜트부문은 매출액 1조3349억 원을 기록했으나 영업손실이 1260억 원 발생했고 인프라부문은 매출액 4161억 원, 영업이익 166억 원으로 영업이익률이 3.98%로 조사됐다.
GS건설 관계자는 "신사업 및 지분투자 등 투자 활동이 많아지면서 차입을 병행하는 탓에 전반적으로 차입금 규모, 부채비율 등이 높아졌다"며 "주택사업 등 기존 사업들이 원활하게 잘 이뤄지고 있어 현재 수준에서 관리할 예정"이라고 말했다.
업계에서는 이 회사의 신사업 성장 흐름이 지속될 경우 내년부터 본격적인 성과로 연결될 것으로 내다보고 있다. 아직 신사업으로 거둬들이는 매출액이 많지 않지만 영업이익률이 10%에 이르는 만큼 향후 매출 규모가 확대되면 GS건설의 실적 개선에 보탬이 될 전망이다.
김열매 유진투자증권 연구원은 "GS건설은 주택사업 호황기에 유입되는 현금으로 모듈러주택, 수처리 사업, 엘리베이터 등 건자재 제작 및 서비스와 데이터센터 등 다양한 신사업을 추진 중"이라며 "올 3분기에는 신사업 매출액이 약 2000억 원으로 증가하고 내년에는 연간 약 1조 원 이상의 매출을 신사업을 통해 창출할 것으로 예상된다"고 설명했다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.