

 입력 2020-10-23 07:00:11


주택 및 플랜트부문 외 국내외 중장비 사업 진출, 매출구조 다각화 효과
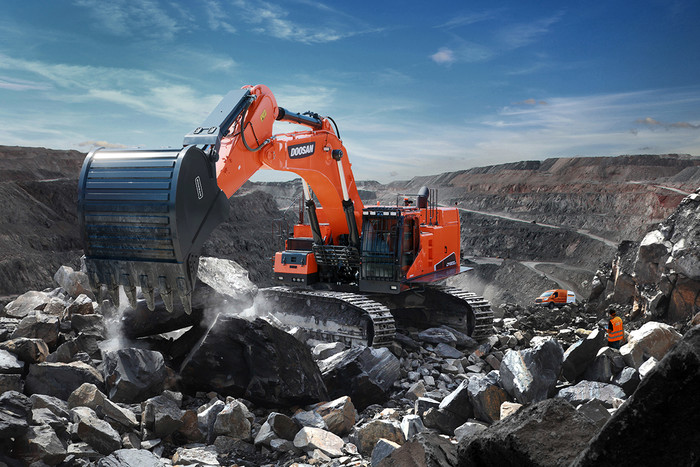
GS건설(대표 임병용)이 두산인프라코어 인수전에 뛰어들었다. 공격적인 신사업 추진으로 어느 정도 성과를 거둔 가운데 주택 및 플랜트부문에 집중된 건설업 경쟁력도 강화하겠다는 행보로 풀이된다.
23일 건설 및 금융투자(IB)업계 등에 따르면 GS건설은 사모펀드(PEF) 도미누스인베스트먼트와 컨소시엄을 구성해 두산인프라코어 매각주간사에 인수의향서를 제출했다. 앞서 현대중공업지주 컨소시엄과 유진그룹, 글랜우드PE, MBK파트너스, 이스트브릿지 등 5개사를 적격 예비인수후보(숏리스트)로 선정된 바 있어 현재까지 6곳이 두산인프라코어 인수전을 벌이게 됐다.
매각 대상은 두산중공업이 보유한 인프라코어 지분 36.27% 전량이다. 인프라코어가 보유 중인 밥캣 지분(51.05%)은 제외됐다. IB업계에서 판단하는 적정 매각가는 8000억~1조 원 수준이며 본입찰은 내달 중순께 열릴 것으로 예상된다.
GS건설은 다양한 분야에서 신사업을 발굴 및 육성하고 있다. 특히 작년 말부터 허창수 GS그룹 명예회장의 장남인 허윤홍 GS건설 사장이 직접 신사업 조직을 이끌면서 올해는 더 적극적인 행보를 나타내고 있다. 현재 이 회사가 뛰어든 신사업 영역은 모듈러 주택사업, 수처리, 태양광발전사업, 2차 전지 재활용, 자산운용업, 데이터센터, 승강기 사업 등이다.
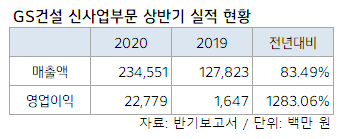
일찌감치 신사업 관련 투자를 지속하면서 올해부터는 가시적인 성과도 내고 있다. 올 상반기 GS건설은 신사업부문에서 매출액 2346억 원, 영업이익 228억 원 등을 벌어들였다. 지난해 동기 대비 매출액은 84.29% 확대됐으며 영업이익은 1283.06% 대폭 증가했다. 3분기(잠정) 매출액은 1890억 원으로 집계됐다.
GS건설이 인프라코어 인수에 관심을 보인 데는 주택·플랜트부문에 쏠린 본업 다각화를 위한 것으로 풀이된다. 다방면으로 신사업을 추진하며 두각을 나타내고 있지만 GS건설은 여전히 매출의 80% 이상을 주택사업과 플랜트사업을 통해 채우고 있다.
상반기 매출액(4조9888억 원) 가운데 건축·주택부문이 차지하는 비중은 56.5%(2조8203억 원), 플랜트부문은 25.8%(1조2876억 원) 등이다. 정부 규제와 코로나19 등으로 업황 불안이 지속되면서 향후 주력사업 위축이 우려되는 만큼 인프라코어 인수로 포트폴리오 강화에 나서겠다는 복안이다.
인수자금도 충분하다. 상반기 말 기준 GS건설이 보유한 현금 및 현금성자산 규모는 1조9440억 원이다.
두산인프라코어는 굴착기와 굴절식 덤프트럭 등 중장비를 생산, 판매 및 유통하는 건설기계사업과 발전기·차량·선박용 디젤 및 가스 엔진 등을 제조하는 회사다. GS건설이 이 회사를 품게 되면 건설부문과의 수직 계열화가 가능해 건설장비 사업으로 업역을 확장할 수 있다. 인프라코어가 입지를 다지고 있는 중국 등 해외시장 진출 효과도 거둘 수 있다.
이와 관련해 GS건설은 "아직 예비입찰 단계여서 따로 말해줄 수 있는 게 없다"고 말을 아꼈다.
한편, 두산인프라코어가 매각되면 두산그룹의 자구안 이행도 마무리 단계에 접어든다. 두산그룹은 재무구조 개선 및 경영정상화를 위해 유상증자, 자산매각 등을 통해 3조 원 규모의 자구안 이행을 약속한 바 있다. 현재까지 계열사 매각 등으로 2조2000억 원을 확보한 상태다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.