

 입력 2020-12-21 07:00:13


3Q 이자보상배율 0.64…코로나19 여파, 실리콘 사업 실적 부진 영향
KCC(대표 정몽진, 민병삼)의 이자 지급 능력이 지난해에 비해 떨어진 것으로 나타났다. 정부 규제로 주력인 건자재 사업이 위축됐고 신종 코로나바이러스 감염증(코로나19) 여파로 지난해 인수한 글로벌 실리콘업체 '모멘티브' 실적 역시 부진한 흐름을 나타내고 있어서다.
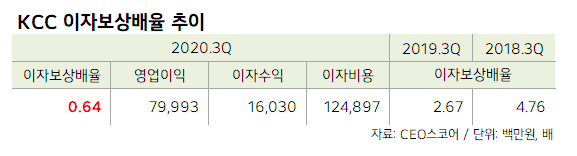
21일 기업평가사이트 CEO스코어가 매출액 기준 국내 500대 기업의 3분기 이자보상배율을 조사한 결과, KCC의 이자보상배율은 지난해 동기 대비 2.03포인트 감소한 0.64배로 집계됐다.
이자보상배율은 영업이익을 이자비용으로 나눈 값으로 1보다 작으면 영업활동으로 벌어들인 돈으로 이자조차 갚지 못한다는 의미다. 보통 1.5 이상의 값을 나타내면 빚을 갚을 여력이 충분하며 1 미만이면 잠재적 부실기업으로 판단한다.
이는 건설 및 건자재업체(31개사) 평균 이자보상배율은 6.24배로 이보다도 한참 못 미치는 수준인 셈이다. 유동성 위기로 지난해 상장 폐지된 이후 경영정상화에 돌입한 두산건설(0.60) 다음으로 낮은 것으로 조사됐다.
KCC는 지난해 첨단소재사업 진출을 위해 SJL파트너스, 원익QnC와 컨소시엄을 맺고 당시 3조6000억원가량을 투입해 '모멘티브 퍼포먼스 머티리얼스'를 인수했다. 기존 도료 및 건자재사업에서 벗어나 반도체 소재 사업으로 진출해 신성장동력을 확보하겠다는 복안이었다.
하지만 모멘티브 인수 후 코로나19가 돌발변수로 떠오르며 실적 부진을 겪고 있다. 올 3분기 이 회사의 연결기준 누적매출액은 3조7249억원으로 지난해 동기 대비 85.5% 확대됐다. 모멘티브 실적 편입 효과에 따른 것이다.
반면 영업이익은 800억원으로 지난해 3분기 대비 31.2% 축소됐다. 코로나19 장기화에 따른 생산량 감소로 고정비용 부담이 가중되며 수익성이 악화됐다. 미국 원재료비 및 매출 원가 상승 등도 영향을 미쳤다.
여기에 정부 규제에 따라 주력인 건자재사업 위축도 한몫한다. 건축 시황에 영향을 많이 받는 업 특성상 정비사업 규제로 신축이 줄면서 업황이 불안정한 상태다.
김기룡 유안타증권 연구원은 "KCC의 실리콘 사업의 성장 기대감은 있으나 낙관하기 어려운 상황이 지속되고 있다"며 "모멘티브의 실적 정상화와 연결편입에 따른 KCC의 재무부담 완화 등이 수반돼야 한다"고 말했다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.