

 입력 2021-06-24 17:00:05


1분기 기준 부채비율 122.9%, 유동비율 182.9%로 재무건전
폐기물 처리 사업 확대…작년 신설 동부엔텍, 1분기 매출 127억
한진중공업 인수 8월 마무리…해상 풍력 등 진출 시너지 기대
동부건설이 재무건전성을 강화한 데에 힘입어 사업다각화에도 속도를 내고 있다. 동부건설은 동부엔텍을 설립해 폐기물 처리 분야로 사업 영역을 확대한 데 이어 한진중공업 인수도 조속히 마무리 해 시너지를 노릴 방침이다.
24일 금융감독원 전자공시시스템에 따르면 동부건설의 올해 1분기 기준 부채비율과 유동비율은 각각 122.9%, 182.9%를 기록하고 있다. 동부건설은 투자 확대 추세에도 양호한 재무안정성을 유지해 올해 신용등급도 'BBB(안정적)'에서 'BBB(긍정적)'로 상향됐다. 2014년 6월 투기등급인 'BB+'로 떨어진 이후 5년 8개월 만인 작년 2월 투자적격등급 'BBB'로 올라섰고, 1년 만에 다시 한 단계 등급상향을 이뤘다.
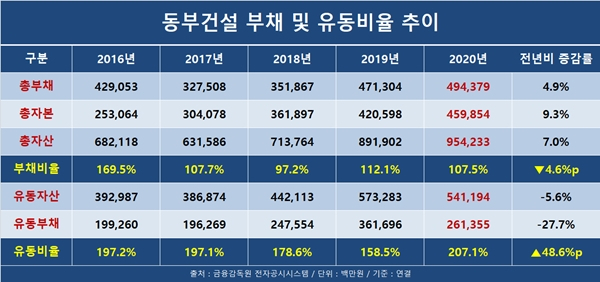
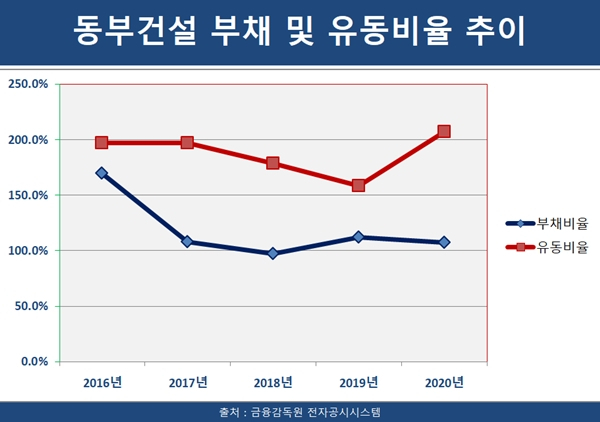
동부건설의 지난해 부채비율은 107.5%로 2019년보다 4.6%포인트 하락했다. 4년 전(169.5%)보다는 60%포인트 가량 급감했다. 2016년 법정관리 졸업 이후 △2017년 107.7% △2018년 97.2% △2019년 112.1% 등 줄곧 100%안팎을 유지하고 있다. 건설업 특성상 회계에 잡히는 부채가 많아 200%까지도 양호한 수준으로 평가한다.
총자본은 매해 늘고 있다. 지난해 총자본은 4598억원으로 전년 동기 대비 9.3% 증가했다. △2016년 2530억원 △2017년 3040억원 △2018년 3618억원 △2019년 4205억원 등 2년마다 앞자리를 갱신하며 꾸준히 자본을 확대하고 있다. 지난해 유동비율 역시 207.1%로 2019년보다 48.6%포인트 상승했다. 유동비율은 통상 200% 이상 유지되는 것이 이상적이다.
동부건설의 올해 1분기 기준 수주잔고는 4조8957억원이다. 지난해 동기 3조8165억원보다는 28.3% 증가했다. 동부건설은 2019년 이후 매년 2조원 이상의 신규 수주를 달성하고 있다.
중장기 매출의 기반이 되는 일감을 충분히 확보한 동부건설은 미래 먹거리 발굴에도 속도를 내고 있다. 동부건설은 2019년 맥쿼리 프라이빗에쿼티(PE)가 갖고 있던 건설폐기물 중간처리업체 WIK-용신환경개발 4개사(WIK중부·WIK환경·WIK경기·용신환경개발)를 인수했다. 작년 4월에는 플랜트사업 부문의 소각운영사업부를 물적 분할해 동부엔텍을 신설했다.
동부엔텍은 올해 1분기에만 127억원의 매출을 올리며 동부건설 전체 매출의 4.8%를 차지했다. 지난해 설립된 후에는 426억원의 매출을 기록했다. 앞으로 환경사업 분야의 일환으로 한진중공업의 해상 플랜트 기술과 시너지 효과도 기대된다.
동부건설 컨소시엄은 지난 4월 한진중공업 인수 계약을 맺었다. 오는 8월 인수합병 절차가 마무리될 전망이다. 동부건설과 에코프라임마린기업재무안정사모투자로 구성된 컨소시엄은 한진중공업 발행 주식의 66.85%를 사들이는 주식매매계약(SPA)을 체결했다.
동부건설은 한진중공업의 조선·건설업 분야와 시너지를 낼 것으로 기대하고 있다. 특히 동부건설은 해상 풍력과 해상 태양광 등 해양 플랜트 시장 진출을 추진하고 있어 한진중공업의 해상 플랜트 기술로 힘을 보탤 전망이다.
동부건설 관계자는 "건설업계 평균 대비 낮은 부채비율 등 재무건전성을 바탕으로 기존 사업부문에서의 수주 확대를 통해 안정적인 기반을 확보하고 있다"며 "이에 더해 회사가 보유한 신재생에너지 및 환경인프라 기술력과 운영 노하우를 바탕으로 국내외 신사업에 성공적으로 진입함으로써 기업 가치를 제고할 목표"라고 말했다.
[CEO스코어데일리 / 성희헌 기자 / hhsung@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.