

 입력 2024-11-28 13:58:01


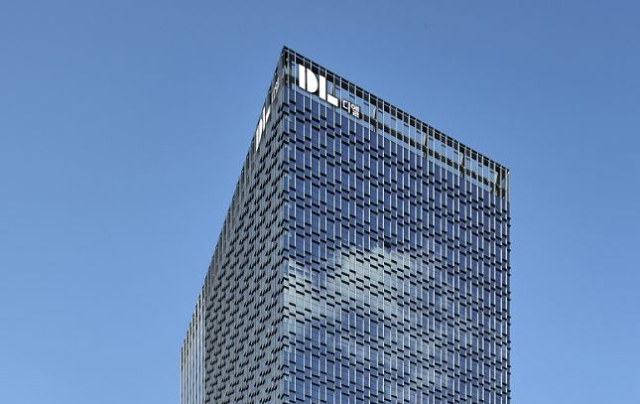
DL이앤씨 사옥. <사진제공=DL이앤씨>
DL이앤씨가 수익성 중심의 내실경영으로 실적개선을 지속하겠다고 28일 밝혔다.
DL이앤씨는 지난 3분기 실적 발표에서 시장 예상보다 높은 성적표를 내놓은 바 있다. DL이앤씨의 3분기 실적은 매출 1조9189억원, 영업이익 833억원이다. 이는 전년 동기 대비 매출은 4.4%, 영업이익은 3.7% 증가한 수치다.
증권가는 DL이앤씨가 4분기와 2025년에도 실적 개선을 이어갈 것으로 전망하고 있다.
문경원 메리츠증권 애널리스트는 DL이앤씨가의 원가율이 높은 현장의 비중이 점차 낮아져 주택부문의 원가율이 개선되고 국내외 화공 플랜트 수주가 예정대로 진행된다면 내년 매출 성장 기대감도 높일 수 있다고 예상했다.
허재준 삼성증권 애널리스트도 주택 원가율의 개선이 내년 상반기부터 가시화될 전망이며, 하반기에 본격화할 것으로 전망했다. 주택과 플랜트, 토목 사업부 모두 원가 개선의 영향을 받아 올해 하반기가 지난 상반기 대비 전체 실적이 개선될 것으로 전망했다.
또 DL이앤씨는 수익성 높은 양질의 신규 수주를 따내고 있다. 주택사업본부는 지난 7월초 공사비 3817억원 규모의 잠실우성4차 주택 재건축정비사업 시공사로 선정되며 올해 첫 도시정비사업 수주를 올렸다.
8월말에는 공사비 4385억 규모의 도곡개포한신 재건축정비사업 시공사로 선정됐고 10월에도 3607억원 규모의 자양7구역 재건축 사업 시공사로 선정되면서 올해 도시정비사업 수주 1조원을 돌파했다.
토목사업본부는 8월 공사비 4818억원 규모의 영동양수 발전소 공사를 수주했으며 플랜트사업본부 역시 10월 들어 2546억원 규모의 분당복합화력발전 현대화사업 1블록 공사 수주에 성공했다. DL이앤씨는 연말까지 약 2조원 이상의 신규 수주를 목표로 하고 있다.
DL이앤씨의 실적 개선과 수익성 회복 전망의 주요 근거로 재무건전성을 꼽는다. DL이앤씨의 3분기말 기준 연결 부채비율은 104.2%이며, 현금 및 현금성 자산 2조2366억원, 순현금 1조308억원을 보유하고 있다.
DL이앤씨의 3분기 원가율은 직전분기 대비 2.4%p 개선된 87.8%이며, 100% 자회사인 DL건설도 직전분기 대비 3.4%p 개선된 92.2%를 기록했다.
DL이앤씨는 이러한 기조를 유지하고 철저한 리스크 관리 및 탄탄한 재무구조를 기반으로 수익성이 담보된 양질의 신규 수주를 이어나가 4분기와 2025년에도 실적 개선을 실현해 나갈 계획이다.
[CEO스코어데일리 / 박수연 기자 / dduni@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.