

 입력 2025-10-23 16:43:43


‘뱀피르’·‘배틀그라운드’ 효과…넷마블·크래프톤, 실적 개선
엔씨·카카오·넥슨, 수익성 둔화 전망…4분기 반등 기대
신작 흥행·IP 확장전략이 핵심 변수…K-게임 체질개선 시험대
국내 주요 게임사들의 2025년 3분기 실적 전망이 극명하게 엇갈릴 것으로 보인다. <출처=각 사>
3분기 국내 주요 게임사들의 실적이 극명하게 엇갈릴 것으로 보인다. 크래프톤과 넷마블은 신작 흥행과 IP 기반 사업 확대에 힘입어 두 자릿수 성장세를 예고한 반면, 엔씨소프트와 넥슨, 카카오게임즈 등은 실적악화가 불가피할 전망이다.
23일 에프엔가이드 컨센서스(시장 평균 전망치)에 따르면, 크래프톤은 3분기 매출 8390억원, 영업이익 3588억원을 기록할 것으로 예상되며, 전년 대비 각각 16.6%, 10.6% 증가한 결과다.
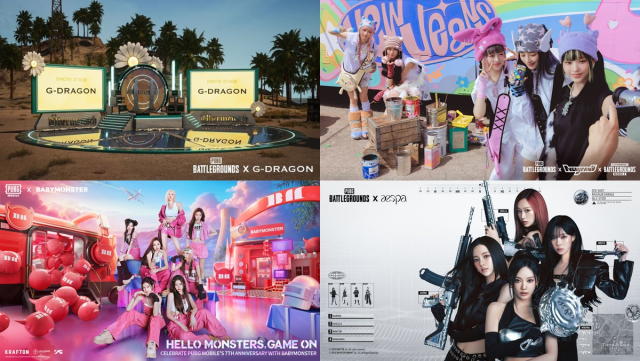
크래프톤은 에스파(7월), 부가티(8월), 지드래곤(9월) 등 인기 IP와 협업 콘텐츠를 지속적으로 선보였다. <출처=크래프톤>
3분기 신작 출시는 없었지만, 배틀그라운드(PUBG)를 기반으로 에스파(7월), 부가티(8월), 지드래곤(9월) 등 인기 IP와 협업 콘텐츠를 지속적으로 선보이며 브랜드 파워를 확대했다. 특히 경쟁작인 ‘배틀필드6’의 출시에도 불구하고 PUBG의 동시접속자 수는 안정세를 유지하고 있어, IP 수익화 전략이 주효했다는 평가다.
다만 시장에서는 “올해 신작 ‘인조이’의 부진과 얼리 액세스 일정 지연으로 인해 PUBG 의존도가 높아진 만큼, 내년 출시 예정인 서브노티카2, 팰월드 모바일 등으로 외연 확장이 필요하다”는 분석도 나온다.
넷마블이 지난 8월 선보인 뱀피르가 연속 흥행에 성공하며 실적 개선을 이끌었다. <출처=넷마블>
넷마블은 3분기 매출 6911억원, 영업이익 815억원, 순이익 792억 원으로 각각 6.8%, 24.5%, 284.5% 증가할 전망이다.
상반기 출시된 RF온라인 넥스트와 세븐나이츠 리버스에 이어, 8월 선보인 뱀피르가 연속 흥행에 성공하며 실적 개선을 이끌었다. 뱀피르는 출시 직후 국내 앱마켓 매출 상위권(1~2위)을 유지하고 있으며, 시장조사업체 센서타워는 첫 달 글로벌 매출이 약 4000만 달러(한화 약 571억원)에 달했다고 분석했다.
자체 IP 기반 신작이 흥행하면서 마케팅비 부담도 낮게 유지됐고, 해외 시장에서도 세븐나이츠 리버스 글로벌 버전이 상위권에 오르며 해외 매출도 증가한 것으로 보인다.
업계 한 관계자는 “2023년 3분기 저점을 지나며 분기마다 실적이 개선되고 있다”며 “넷마블이 신작 개발·운영 체질을 개선해 가시적인 성과를 내고 있다”고 평가했다.
엔씨소프트가 11월 19일 공개 예정인 아이온2는 실적 반등의 키로 주목받고 있다. <출처=엔씨소프트>
다만, 엔씨소프트는 3분기 매출 3710억원으로 전년 대비 7.7% 감소, 영업손실은 83억원으로 적자 전환이 전망된다. 주요 게임의 업데이트 부재와 신작 마케팅 비용 증가로 수익성이 악화된 것으로 보인다. 특히 리니지M 8주년과 리니지2M 동남아 출시 효과가 상반기 일회성에 그쳤다는 평가다.
다만, 11월 19일 공개 예정인 아이온2는 실적 반등의 키로 주목받고 있다. 업계 한 관계자는 “BM, PvP 콘텐츠에 대한 초기 우려가 상당 부분 해소된 상태”라며 “내년 최대 4366억 원 매출 기여가 가능할 것”이라고 밝혔다.
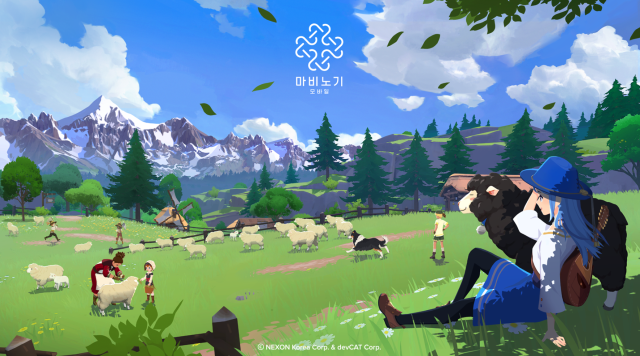
넥슨이 지난 3월 출시한 ‘마비노기 모바일’은 장기 흥행 동력을 확보했다는 평가를 받고 있다. <출처=넥슨>
이밖에, 넥슨도 자체 전망에 따르면 3분기 매출은 약 1166~1271억 엔(1조1023억~1조2016억원), 영업이익은 327~412억 엔(3091억~3894억원)으로 전년 대비 최대 14%, 36% 하락이 예상된다.
이는 전년 던전앤파이터 모바일의 중국 출시와 퍼스트 디센던트 성과에 따른 ‘역기저 효과’ 영향이 크다. 다만 메이플스토리와 던전앤파이터가 두 자릿수 성장률을 기록하고 있으며, 마비노기 모바일과 10월 30일 출시 예정인 아크 레이더스가 후속 성장 동력으로 기대된다.
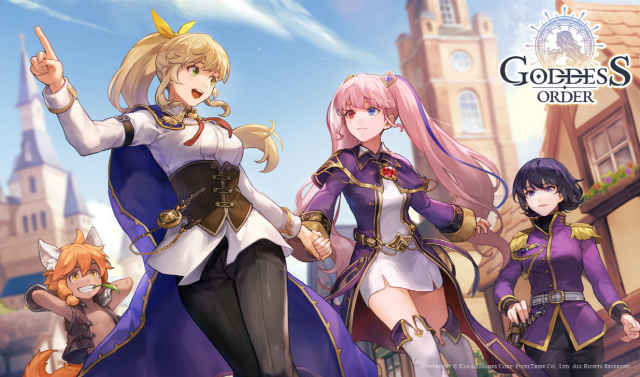
카카오게임즈는 지난 9월 가디스오더를 출시했으나, 3분기 영업손실 51억원을 기록할 전망이다. <출처=카카오게임즈>
한편, 카카오게임즈는 3분기 매출 1267억원으로 전년비 34.7% 급감하며 영업손실 51억원의 적자 전환이 예상된다. 순손실도 117억원으로 적자가 지속될 전망이다.
위메이드도 매출 1460억원으로 전년 보다 31.9% 감소하고 영업이익 100억원으로 80.9% 감소하면서 실적 급락이 예상됐다.
NHN은 3분기 매출 6352억원, 영업이익 268억원으로 흑자 전환이 예상된다. 지난해 ‘티메프 사태’로 적자였던 기저효과와 주요 부문 수익성 개선이 주효했다.
시프트업은 ‘승리의 여신: 니케’와 ‘스텔라 블레이드’ PC판 흥행으로 3분기 매출 728억원, 영업이익 460억원을 기록할 것으로 보인다. 전년 대비 각각 25.4%, 29.4% 증가한 수치다.
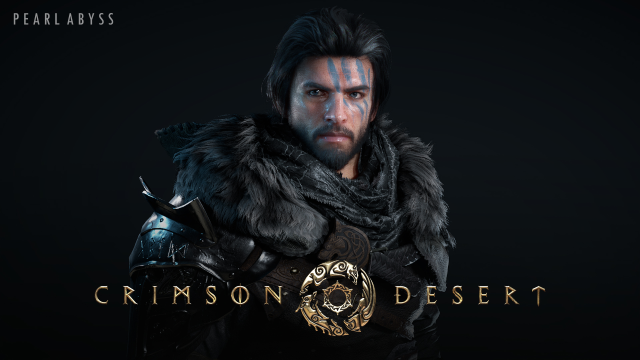
펄어비스는 신작 붉은사막 마케팅 비용으로 인해 수익성 개선에 아직은 어려움을 겪고 있다. <출처=펄어비스>
컴투스는 매출 1863억 원(7.8%↑), 영업이익 32억 원(119.6%↑)을 기록하며 개선 흐름을 유지하고 있다. 네오위즈도 110억 원의 순이익으로 흑자 전환이 전망된다.
펄어비스도 매출은 796억 원으로 전년과 유사하지만, 영업손실 118억 원, 순손실 36억 원으로 적자가 이어질 전망이다. 주력 게임 매출이 유지되고 있음에도 불구하고, 신작 붉은사막 마케팅 비용이 수익성에 부담을 주고 있는 것으로 분석된다.
이처럼 올해 3분기 역시 K-게임사 각각의 실적 희비가 엇갈릴 전망인 가운데, 업계 전반적으로는 ‘신작의 흥행 여부’와 ‘지속 가능한 IP 수익화 전략’이 추후 실적의 핵심 변수로 떠오르고 있다. 내달 중 발표될 예정인 국내 게임업계의 3분기 성적표는 체질 개선과 사업 모델 다변화가 어느 정도 진척됐는지를 가늠할 바로미터가 될 전망이다.
[CEO스코어데일리 / 이예림 기자 / leeyerim@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.