

 입력 2025-11-06 16:39:49


티빙, 웨이브 합병 추진으로 규모의 경제…HBO 맥스·디즈니플러스와 19개국 진출
국내 콘텐츠 제작비 1년 새 34.9% ↑…토종 OTT, 해외 협력해 리스크 분산·수익화
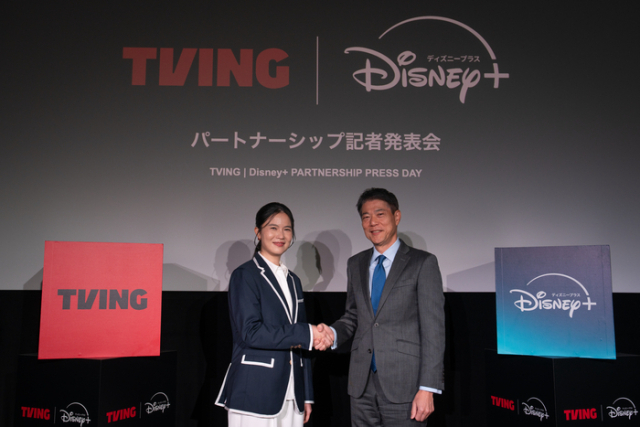
지난 4일 일본 도쿄 월트디즈니컴퍼니 재팬 본사에서 열린 ‘티빙 × 디즈니+ 파트너십 프레스데이’에서 최주희 티빙 대표(왼쪽)와 타모츠 히이로 월트디즈니컴퍼니 재팬 대표가 기념촬영을 하고 있다. <출처=연합뉴스>
국내 OTT(온라인 동영상 서비스) 시장이 성장 정체기에 접어들면서 토종 플랫폼들의 생존 경쟁이 본격화하고 있다. 특히 티빙은 웨이브와의 합병을 추진하는 한편, 글로벌 시장 진출에도 속도를 내고 있다. 제작비 인플레이션이 가속화되는 상황에서 규모의 경제를 확보하고, 해외 콘텐츠 협력을 통해 K-콘텐츠 확산의 교두보를 마련하겠다는 전략으로 해석된다.
6일 모바일인덱스에 따르면, 넷플릭스·웨이브·티빙·왓챠·쿠팡플레이·디즈니플러스 등 주요 유료 OTT 서비스의 월간활성이용자 수(MAU)는 2021년까지 가파르게 증가했지만, 2022년부터는 상승세가 둔화되며 사실상 정체 국면에 들어섰다.
실제 이용자 수는 6월 기준 2021년 2176만명에서 2022년 2790만명, 2023년 3090만명, 2024년 3239만명으로 증가했으나, 성장 폭은 점차 줄어드는 추세다. 약 6조원 규모로 성장한 시장 역시 향후 3~4년간 큰 폭의 확대는 어려울 것으로 분석된다. 국내 OTT 산업이 급성장기를 마무리하고 안정화 단계에 들어선 셈이다.
업계에서는 이 같은 구조적 한계가 토종 OTT 플랫폼의 해외 진출을 촉진하고 있다고 분석한다. 여전히 국내 시장에서는 넷플릭스의 독주 체제가 견고한 가운데, 토종 플랫폼들이 찾을 수 있는 돌파구는 해외 시장 개척이라는 것이다.
시장조사업체 와이즈앱·리테일에 따르면, 지난 10월 기준 넷플릭스는 월간활성이용자수(MAU) 1444만명, 총 사용시간 9804만 시간으로 1위를 차지했으며, 쿠팡플레이는 MAU 831만명으로 2위에 올랐다. 티빙은 MAU 576만명, 사용시간 2737만 시간으로 토종 OTT 중에서는 가장 높은 수치를 기록했지만, 넷플릭스와의 격차는 여전히 큰 상황이다.
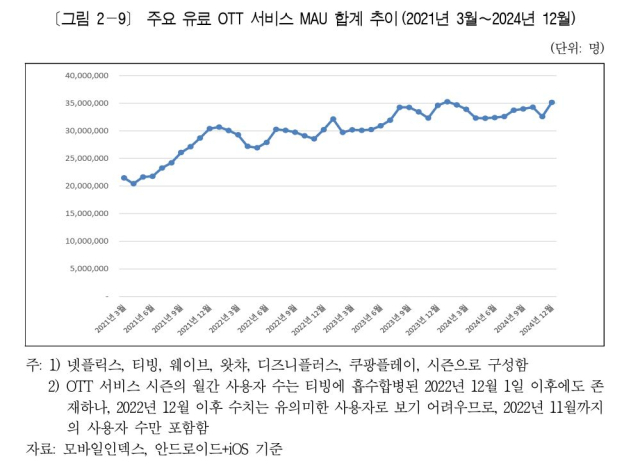
주요 유료 OTT 서비스의 월간활성이용자 수(MAU)는 2021년까지 가파르게 증가했지만, 2022년부터는 상승세가 둔화됐다. <출처=정보통신정책연구원(KISDI)의 ‘OTT 시대의 방송·미디어시장 경쟁상황 분석 방법론 연구’ 캡처>
이에 티빙은 최근 글로벌 협력을 통해 시장 확장에 속도를 내고 있다. 지난달 워너브라더스의 글로벌 OTT 서비스인 ‘HBO 맥스’와 전략적 제휴를 맺은 데 이어, 이달 5일부터는 디즈니플러스와 협력해 일본 시장 진출을 시작했다.
‘HBO 맥스’는 전 세계 약 1억명의 가입자를 보유한 글로벌 4위 플랫폼이며, 디즈니플러스는 1억2000만명 이상의 가입자를 확보한 글로벌 3위 OTT으로, 티빙은 이들과의 협력을 통해 아시아 시장 공략을 본격화할 전망이다.
HBO 맥스 내에는 티빙의 브랜드관이 새롭게 마련되며, 이를 통해 내년 초 홍콩, 대만, 동남아시아 등 아시아태평양 17개국에서 티빙 콘텐츠가 정식 론칭될 예정이다. 여기에 디즈니플러스와의 협력까지 더해지면서, 티빙은 한국과 일본을 포함한 19개국을 연결하는 글로벌 콘텐츠 유통망을 확보하게 됐다.
특히 일본 디즈니플러스 내 ‘티빙 컬렉션’ 브랜드관은 디즈니가 아시아태평양 지역에서 외부 브랜드관을 연 첫 사례로, 티빙의 글로벌 브랜드 위상을 상징적으로 보여주는 사례로 평가된다. 단순한 콘텐츠 공급을 넘어, 전략적 파트너십 수준으로 관계가 격상된 셈이다.
최주희 티빙 대표는 “앞으로도 매력적인 K콘텐츠를 전 세계 더 많은 글로벌 고객들에게 선보이며, 국내 1위를 넘어 글로벌 K-OTT 플랫폼으로 도약하겠다”고 밝혔다.
업계에서는 티빙의 글로벌 확장 배경에는 ‘제작비 인플레이션’이라는 현실적인 문제도 자리하고 있다고 분석한다. 방송통신위원회의 ‘2024 회계연도 방송사업자 재산상황’에 따르면, 국내 방송 프로그램 제작비는 약 5조7624억원으로 전년 대비 2.0% 증가했다. 특히 콘텐츠사업자(CP)는 전년보다 약 34.9% 급증한 4702억원, 프로그램제공사업자(PP)는 7.4% 증가한 2조5468억원을 기록했다.
이처럼 제작비가 빠르게 상승하는 상황은 국내 OTT 업체들에 부담으로 작용하고 있으며, 제작 리스크를 분산하고 콘텐츠 수급을 다변화해야 할 필요성이 커지고 있다. 티빙이 글로벌 파트너십 확대에 속도를 내는 것도 이 같은 현실적 압박에 대한 대응 전략으로 해석된다.
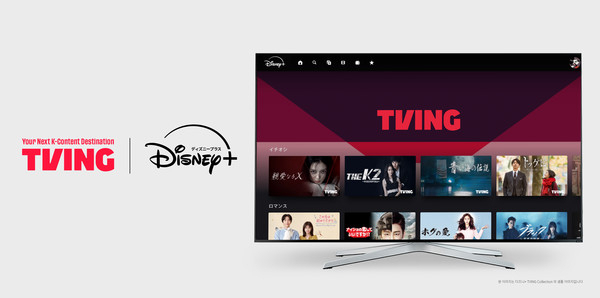
티빙은 이달 5일 디즈니플러스와 협력해 일본 시장 진출을 시작했다. <출처=티빙>
한편, 티빙과 웨이브와의 합병 추진도 토종 OTT의 생존을 위한 핵심 전략으로 주목받고 있다. CJ ENM의 OTT플랫폼 티빙과 SK스퀘어의 웨이브는 2023년 12월 양해각서(MOU)를 체결한 뒤, 올해 6월 공정거래위원회로부터 조건부 승인을 받았으며, 현재 세부 합의 조율 단계에 있다.
양사 합병이 성사되면 통합 플랫폼의 월간활성이용자 수는 약 1200만명에 달할 전망이다. 또한 CJ ENM 산하 티빙의 독점 콘텐츠와 SK스퀘어 계열 웨이브의 지상파 콘텐츠가 결합되면, 단순한 몸집 불리기를 넘어 이용자 경험의 질적 개선이 가능할 것으로 전망된다.
이미 두 플랫폼은 선제적인 부분 결합에도 나서며 이용자 만족도를 높이고 있다. 지난 10월 출시된 ‘웨이브×티빙 더블 광고형 스탠다드’ 요금제는 월 7000원에 두 OTT 플랫폼을 모두 이용할 수 있는 상품이다. 광고 시청을 조건으로 가격을 낮춘 이 모델은 양사가 공동으로 선보인 첫 광고 기반 결합상품으로, 수익 구조를 다변화하려는 시도로 평가된다.
특히 결합 상품’은 만족도가 높은 상품으로 이용자들의 유입을 불러일으킬 가능성이 크다는 평가다. CJ메조미디어의 ‘2025 업종 분석 리포트’에 따르면, 국내 OTT 이용자의 58%가 결합 상품 가입 경험이 있으며, 이 중 69%가 만족한다고 답했다. 가장 큰 만족 요인은 ‘요금 부담 감소(73%)’였다.
다만, 티빙의 2대 주주인 KT스튜디오지니(지분 13.5%)가 아직 공식적인 찬성 입장을 밝히지 않은 상태여서, 최종 합병까지는 추가 협의가 필요한 상황이다. 업계에서는 합병이 확정될 경우, 치솟는 제작비와 복잡해진 산업 구조 속에서 국내 콘텐츠 생태계 전반에 재편 효과가 일어날 것으로 보고 있다. 또한 KT와 통합 OTT 간의 새로운 협력 구도가 형성될 가능성도 거론된다.
결국 티빙이 추진하는 전략은 국내외를 아우르는 ‘이중 구조’로 요약된다는 해석이다. 국내에서는 웨이브와의 합병 추진을 통해 이용자 기반과 콘텐츠 자산을 통합·규모의 경제를 실현하고, 해외에서는 HBO 맥스·디즈니플러스 등 글로벌 플랫폼과 손잡고 K-콘텐츠 유통의 허브로 자리매김하겠다는 것이다.
업계에서는 이번 합병과 글로벌 확장이 단순한 경영 전략을 넘어, 토종 OTT 산업의 생태계 전반에 구조적 변화를 촉발할 수 있다고 보고 있다. 한 콘텐츠 업계 전문가는 “넷플릭스의 독주 체제에 맞선 토종 OTT의 생존 전략이자, 동시에 K-콘텐츠의 글로벌 경쟁력을 활용한 새로운 비즈니스 모델의 시작이라는 점에서 의미가 크다”고 말했다.
[CEO스코어데일리 / 진채연 기자 / cyeon1019@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.