

 입력 2026-01-02 07:00:00


1분기부터 연속 흑자…첫 연간 흑자 달성에도 ‘파란불’ 켜져
김 대표, 퀵커머스·컬리USA·3PL 확장…성장동력 확보 분투
컬리 IPO 재도전 가능성 높아져…떨어진 신뢰 회복이 관건
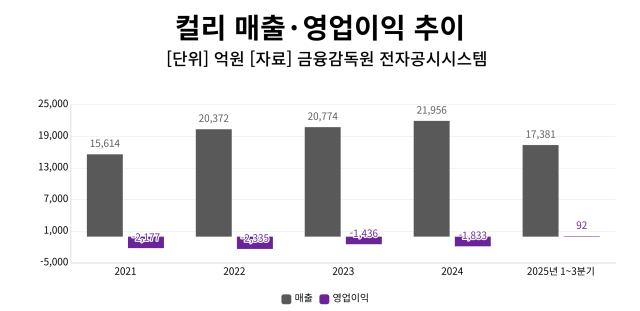
김슬아 대표가 이끄는 컬리가 창사 10년 만에 처음으로 분기 순이익을 기록하며 흑자 전환에 성공했다. 그러나 시장의 시선은 여전히 신중하다. 이번 성과가 일시적 반등이 아닌 구조적 수익 개선으로 이어질 수 있을지, 그리고 김 대표가 공들여 키워온 신사업들이 실질적인 성장 동력으로 안착할 수 있을지를 주목하고 있다.
◇첫 순이익 흑자…구조 개선 신호탄
1일 금융감독원 전자공시시스템에 따르면 김슬아 컬리 대표는 올해 3분기 연결 기준 매출 5787억원, 영업이익 61억원, 당기순이익 23억원을 기록하며 창사 이래 첫 분기 순이익을 달성시켰다. 영업이익은 3개 분기 연속 흑자를 이어갔고, 전체 거래액(GMV)은 8705억원으로 전년 동기 대비 10.3% 증가했다. 김 대표가 오랜 적자 구조에서 벗어나는 데 성공한 셈이다.
식품 거래를 비롯해 뷰티 부문에서도 럭셔리·인디 브랜드 중심으로 수요가 이어졌고, 판매자배송상품(3P) 거래액이 늘면서 수익성 개선에 기여했다.
실적 반등의 중심에는 김슬아 대표의 물류 효율화 전략이 자리 잡고 있다. 김 대표는 평택·김포 등 주요 거점에 대규모 물류 인프라를 구축하며 샛별배송 권역을 확장해왔다. 여기에 네이버와의 협업을 통해 ‘컬리N마트’를 선보이며 외부 플랫폼 트래픽을 흡수하는 전략도 병행했다. 대규모 고정비가 투입된 물류센터의 가동률을 끌어올리는 것이 수익성 개선의 핵심이라는 판단에서다.
◇성장 동력 다변화 나섰지만…성과 검증은 여전히 숙제
다만 김 대표가 넘어야 할 과제도 분명하다. 이번 흑자 전환이 일회성에 그칠지, 지속 가능한 구조로 이어질지는 아직 검증되지 않았다. 특히 김 대표가 중장기 성장 동력으로 키우고 있는 신사업들은 아직 시험대에 올라 있는 단계다.
퀵커머스 서비스 ‘컬리나우’는 현재 서울 서대문구 북가좌동(DMC)과 도곡동 등 일부 지역에서만 운영되고 있다. 김 대표는 주거 밀집 지역과 오피스 상권의 수요 패턴을 비교 분석하며 확장 가능성을 타진하고 있지만, 업계에서는 주문 밀도와 회전율이 일정 수준에 도달하지 않으면 수익 구조를 만들기 어렵다는 평가가 나온다.
미국 시장을 겨냥한 ‘컬리USA’ 역시 초기 검증 단계다. 김 대표는 지난 7월 베타 테스트를 시작한 데 이어 8월 말 프리오픈, 10월에는 미국 전역을 대상으로 한 공개몰 운영을 시작했다. 현재 약 9000개 상품을 판매 중이며, 주문 상품은 평택 물류센터에서 출고돼 인천공항을 거쳐 미국 50개 주로 배송된다. 다만 항공 운송 중심의 구조상 물류비 부담이 크고, 배송 효율성 역시 한계로 지적된다. 업계에서는 거래 규모 확대 없이는 수익성 확보가 쉽지 않다는 분석이 나온다.
풀필먼트 사업 역시 성장세는 확인됐지만 본격적인 수익 기여 단계로 보기는 이르다는 평가다. 김 대표는 평택·김포 물류센터를 기반으로 3자물류(3PL)와 판매자배송상품(3P) 거래를 확대하고 있지만, 대규모 선투자가 이뤄진 만큼 안정적인 물량 확보가 향후 관건으로 꼽힌다.
◇다시 커진 IPO 재도전 가능성…떨어진 시장 신뢰 회복 관건
실적 개선이 이뤄지면서 컬리의 기업공개(IPO) 재추진 가능성도 다시 거론되고 있다. 컬리는 2022년 한국거래소 유가증권시장 상장을 위한 예비심사를 통과했지만, 이듬해 적자 지속과 투자 심리 위축으로 상장을 미뤘다. 당시 기업가치는 약 4조원으로 평가됐으나, 이후 시장 환경 변화와 실적 부진이 겹치며 상장 시점을 재조정해왔다.
최근 들어서는 분위기가 달라졌다는 평가가 나온다. 김 대표는 올해 상반기 연결 기준 영업이익 흑자에 이어 순이익 흑자를 달성하며 수익 구조 개선 가능성을 입증했기 때문이다.
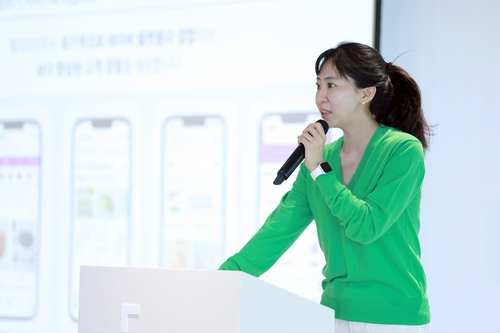
김 대표는 9월 네이버 커머스 밋업 기자간담회에서 “시장 상황을 지켜보고 있다”며 “기업가치를 온전히 평가받을 수 있는 시점에 상장을 재추진하겠다”고 밝힌 바 있다. 구체적인 시점을 언급하지는 않았지만, 흑자 전환 이후 IPO 가능성을 열어둔 발언으로 해석할 수 있다.
다만 변수도 적지 않다. 김 대표는 과거 물류 투자 확대와 새벽배송 운영 비용 등으로 연간 1000억~2000억원대 적자를 감내해왔다. 이번 흑자 전환이 구조적 변화로 이어지지 못할 경우, 다시 부담으로 작용할 가능성도 배제할 수 없다.
한편, 김슬아 대표는 1983년생으로, 미국 웰슬리대를 거쳐 시카고대 대학원에서 국제정책을 전공했다. 이후 골드만삭스와 맥킨지에서 경력을 쌓으며 글로벌 금융·컨설팅 업계를 경험했다. 안정적인 커리어를 뒤로하고 2015년 컬리를 공동 창업했다. 그는 신선식품 품질과 배송 경험을 핵심 경쟁력으로 내세운 샛별배송을 통해 컬리를 국내 시장에 안착시켰다.
[CEO스코어데일리 / 김연지 기자 / kongzi@ceoscore.co.kr]















댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.