

 입력 2026-02-26 18:18:39


엔비디아 분기 매출, 1년 새 73% 급등한 681억 3000만달러
“에이전트 AI 확산…베라 루빈, 차세대 AI 반도체 리더십 강화”
‘AI 거품론’ 불식에 K-반도체 웃음꽃…HBM 수요 증가 기대
‘HBM4 양산 출하’ 삼성, 시장 선점 성공…SK도 공급 ‘잰걸음’
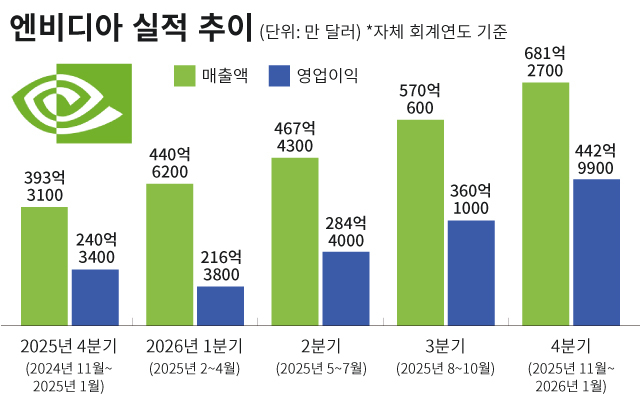
글로벌 AI(인공지능) 반도체 시장을 독점하다시피 한 엔비디아가 680억달러가 넘는 사상 최대 분기 매출을 기록했다. 한화로 환산하면 100조원에 육박하는 수치로, SK하이닉스의 지난해 연간 매출액 97조1467억원과 맞먹는다. 엔비디아가 시장의 예상을 크게 웃도는 호실적을 거두면서 AI 반도체 공룡의 독주 체제는 더욱 공고해지는 모습이다.
엔비디아는 첨단 AI 칩 ‘그레이스 블랙웰’, 차세대 AI 반도체 ‘베라 루빈’ 등에 힘입어 향후에도 성장세를 이어갈 전망이다. 엔비디아에 AI 메모리를 공급하고 있는 K-반도체도 동반 상승이 예고되고 있다. AI 칩 구동에 필수인 HBM(고대역폭메모리) 수요가 폭발적으로 늘어날 전망이어서, 엔비디아의 핵심 파트너인 SK하이닉스와 삼성전자의 ‘반도체 슈퍼 사이클’ 수혜는 더 가속화될 것으로 보인다.
엔비디아는 25일(현지시간) 2026 회계연도 4분기(지난해 11월~올해 1월) 매출액이 681억3000만 달러(약 97조1398억원)로 집계됐다고 밝혔다. 이는 전년 동기 393억3100만달러(약 56조781억원) 대비 무려 73% 급등한 수치다.
이같은 수치는 시장의 전망을 크게 웃도는 것이다. 시장조사업체 LSEG가 전망한 엔비디아의 매출액 전망치는 662억 달러였다. 그러나 실제는 이보다 더 높은 680억달러대를 기록했다.
영업이익도 크게 개선됐다. 2026 회계연도 3분기 영업익은 442억9900만달러(약 63조2058억원)로, 전년 동기 240억3400만달러(약 34조2917억원) 대비 84%나 확대됐다. 같은 기간 주당 순이익은 0.89달러에서 1.76달러로, 98% 증가했다.
부문별로 살펴보면 AI 칩을 포함한 데이터센터 부문의 2026 회계연도 3분기 매출은 전년 동기보다 75% 증가한 623억달러(약 88조8585억원)였다. 이는 엔비디아 전체 매출의 91%를 웃도는 수준이다.
PC용 그래픽 카드를 포함하는 게임 부문 매출은 1년 새 47% 늘어난 37억달러(약 5조2762억원)로 조사됐다. 전문가용 시각화 부문과 자동차·로보틱스 부문 매출은 각각 13억달러(약 1조8541억원)와 6억400만달러(약 8614억원)였다.

미국 엔비디아 보이저사옥. <사진=엔비디아>
엔비디아가 역대급 실적을 거둔 것은 주요 빅테크와 각국 정부의 AI 관련 투자가 확대되면서 최신 GPU(그래픽처리장치) 아키텍처인 블랙웰의 수요가 급속도로 증가했기 때문이다.
실제로 젠슨 황 엔비디아 CEO(최고경영자)는 “컴퓨팅 수요가 기하급수적으로 증가하면서 에이전트 기반 AI의 변곡점이 도래했다”며 “그레이스 블랙웰은 토큰당 비용을 획기적으로 낮추는 혁신적인 기술을 선보이며 현재 추론 분야의 선두 주자로 자리매김했다”고 설명했다.
이번에 엔비디아가 700억달러에 육박하는 분기 매출을 내면서, 일각에서 제기해 온 AI 거품론은 급격히 동력을 잃는 모습이다.
AI 거품론은 주요 빅테크의 과잉 투자 논란에서 비롯됐다. 글로벌 빅테크는 AI 생태계 확장에 앞다퉈 천문학적인 금액을 쏟아 부었다. 그러나 수익은 이에 미치지 못했다. 이에 미래 성장동력으로 꼽힌 AI가 실상은 수익성을 제고해주지 못한다는 ‘무용론’이 곳곳에서 터져 나오기 시작했다.
AI 거품론이 글로벌 시장을 빠르게 냉각시키던 와중에 AI 반도체 공룡 엔비디아가 680억달러가 넘는 역대 최고 매출을 달성하면서 AI 성장의 발목을 잡던 무용론은 단숨에 불식되는 분위기다.
이같은 기세를 몰아 엔비디아는 다음 분기에 사상 처음으로 ‘분기 매출 700억달러 시대’를 열겠다고 호언장담했다.
황 CEO는 “에이전트 기반 AI를 도입하는 기업들이 급증하고 있다”며 “고객사들은 AI 컴퓨팅에 투자하기 위해 경쟁적으로 나서고 있고, 이는 AI 산업 혁명과 미래 성장을 이끄는 핵심 요소다”고 설명했다.
그리고 이러한 트렌드를 주도하는 것이 바로 엔비디아의 차세대 AI 칩 베라 루빈이라고 강조했다.
황 CEO는 “베라 루빈은 그레이스 블랙웰에 이어 AI 반도체 리더십을 더욱 강화할 것이다”고 자평했다. 그러면서 “이같은 추세에 따라 2027 회계연도 1분기(올 2~4월) 매출 전망치는 780억달러로 추산된다”고 덧붙였다.
엔비디아가 내놓은 2027 회계연도 1분기 매출 전망치는 시장이 예상한 726억달러를 54억달러 가량 웃도는 수치다. 여기에는 실적 개선에 대한 황 CEO의 자신감이 고스란히 담겨 있다.

엔비디아가 AI 거품론을 말끔히 걷어 내면서 글로벌 HBM 시장을 선도하고 있는 K-반도체가 최대 수혜주로 부상할 것이란 관측이다. AI 칩을 원활하게 구동하기 위해선 핵심 AI 메모리인 HBM이 절대적으로 필요하기 때문이다.
엔비디아발 낭보는 SK하이닉스와 삼성전자에 엄청난 기회로 작용할 전망이다. 시장조사업체 카운터포인트리서치에 따르면 출하량 기준 올 3분기 SK하이닉스의 HBM 시장 점유율은 무려 57%에 달했다. 삼성전자는 22%였다. 이에 SK와 삼성의 시장 점유율 합산은 79%나 됐다. 사실상 전 세계에 공급된 HBM 5개 중 4개는 ‘메이드 인 코리아’인 셈이다.
이렇듯 독보적인 위상을 구축한 K-반도체는 차세대 HBM을 앞세워 AI 메모리 리더십을 제고하는 데 사활을 걸었다. 특히 엔비디아 베라 루빈에 탑재되는 6세대 HBM ‘HBM4’ 분야의 패권을 선점하기 위한 경쟁이 매우 치열하다.
HBM4 주도권 다툼에서는 삼성전자가 가장 앞서고 있다. 이달 12일 삼성은 업계 최고 성능의 HBM4를 세계 최초로 양산 출하했다고 밝혔다.
당초 시장에는 삼성전자가 이달 중순경인 설 연휴 이후 HBM4를 주요 고객사에 납품할 것이란 소식이 전해졌다. 그러나 삼성은 고객사와 협의를 거쳐 공급 일정을 일주일가량 앞당긴 것으로 파악됐다.
삼성전자는 HBM4 개발 착수 때부터 국제반도체표준협의기구(JEDEC) 표준을 능가하는 성능을 목표로 설정했다. 이에 따라 최선단 공정 1c(10나노급 6세대) D램을 선제적으로 도입했다.
또 HBM 적층 구조 하단에서 전력·신호를 제어하는 기반 칩인 베이스 다이의 특성을 고려해 성능과 전력 효율 측면에서 유리한 파운드리(반도체 위탁 생산) 4나노 공정을 적용했다.
그 결과, 삼성 HBM4는 JEDEC 업계 표준인 8Gbps를 약 46% 상회하는 11.7Gbps의 동작 속도를 확보하며, HBM4 성능의 새로운 기준을 제시했다. 이는 전작 5세대 ‘HBM3E’의 최대 속도인 9.6Gbps 대비 약 1.22배 향상된 수치다. 여기에 최대 13Gbps까지 구현할 수 있어 AI 모델 규모가 커질수록 심화하는 데이터 병목을 효과적으로 해소했다.
이에 삼성이 SK보다 먼저 엔비디아 등 주요 고객사에 HBM4를 양산 출하할 수 있었다는 분석이 힘을 얻고 있다.
황상준 삼성전자 메모리개발담당 부사장은 “삼성 HBM4는 기존에 검증된 공정을 적용하던 전례를 깨고 1c D램 및 파운드리 4나노와 같은 최선단 공정을 적용했다”며 “공정 경쟁력과 설계 개선을 통해 성능 확장을 위한 여력을 충분히 확보함으로써 고객의 성능 상향 요구를 적기에 충족할 수 있었다”고 말했다.
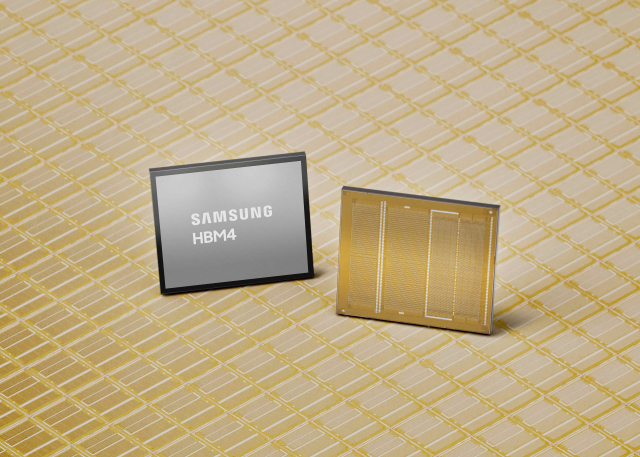
삼성전자 HBM4. <사진=삼성전자>
차세대 HBM 패권 경쟁에서 삼성에 역전을 허용한 SK는 당장 발등에 불이 떨어진 형국에 처했다.
SK하이닉스는 지난해 하반기 HBM4 12단 제품을 본격 양산하겠다는 목표 아래, 같은해 3월 세계 최초로 주요 고객사에 HBM4 12단 샘플 공급을 완료했다.
SK HBM4에 대한 평가도 우수했다. 황 CEO는 지난해 5월 대만에서 열린 ‘컴퓨텍스 2025’에 마련된 SK하이닉스 전시 부스를 방문해 “HBM4를 잘 지원해 달라”고 언급한 바 있다.
그러나 삼성이 먼저 엔비디아에 HBM4를 양산 출하하면서 ‘HBM 1등’ SK의 입지에는 적잖은 흠집이 났다.
사안의 위중함을 읽은 최태원 SK그룹 회장은 지난 5일 미 캘리포니아주 산타클라라에 있는 한국식 치킨 가게 99치킨에서 황 CEO와 직접 만나 SK HBM4 출하와 관련한 막바지 논의를 벌인 것으로 전해졌다.
업계는 최 회장과 황 CEO 간 치맥(치킨과 맥주) 회동으로 SK하이닉스의 HBM4 공급이 한층 탄력 받지 않겠느냐고 보고 있다. 일각에선 SK가 HBM4 최적화 단계를 거쳐 이달 중 본격 출하할 것으로 점친다.
비록 삼성전자에 한발 뒤처지긴 했으나 SK하이닉스가 고객사와의 긴밀한 파트너십과 우수한 생산 능력, 기술 노하우 등을 바탕으로 한동안 HBM 시장에서 우위를 유지할 것이란 분석도 있다.
반도체 시장조사기관 세미애널리시스에 따르면 엔비디아가 필요로 하는 HBM4 물량의 약 70%는 SK하이닉스가 공급할 것으로 예측됐다. 삼성전자는 30%였다.
이와 관련해 세미애널리시스는 “SK하이닉스와 삼성전자가 엔비디아 공급망을 차지할 것이다”고 설명했다.

최태원 SK그룹 회장(왼쪽)이 2월 5일 미국 산타클라라의 한국식 치킨 가게 99치킨에서 젠슨 황 엔비디아 CEO와 만나 대화하고 있다. <사진=SK하이닉스>
시장의 긍정적인 평가를 접한 최 회장은 20일부터 21일까지 이틀 간 미국 워싱턴 D.C. 샐러맨더 호텔에서 열린 ‘TPD(트랜스퍼시픽다이얼로그) 2026’에서 HBM 생산량을 대폭 늘려 글로벌 시장에서 SK의 위상을 공고히 하겠다는 뜻을 내비쳤다.
최 회장은 SK하이닉스의 주력 제품인 HBM을 괴물 칩으로 칭하며 “가장 진보된 기술”이라고 극찬했다. 이어 “우리(SK하이닉스)는 더 많은 괴물 칩을 만들어야 한다”며 “이 괴물 칩이야말로 SK에 진짜 큰돈을 벌어다 주는 제품이다”고 말했다. HBM의 시장 마진율은 60% 정도로 알려졌다.
[CEO스코어데일리 / 오창영 기자 / dongl@ceoscore.co.kr]
















댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.