

 입력 2026-07-02 09:13:17


삼성전자·애플, 하반기 스마트폰 프리미엄 전략 강화
폴더블폰 라인업 확장하고, 고가 프리미엄 비중 확대
삼성D, 폴더블 아이폰용 OLED 공급…고부가 제품 비중 늘어
LGD, 아이폰 18 프로 시리즈 OLED 공급…점유율 확대 기대감↑
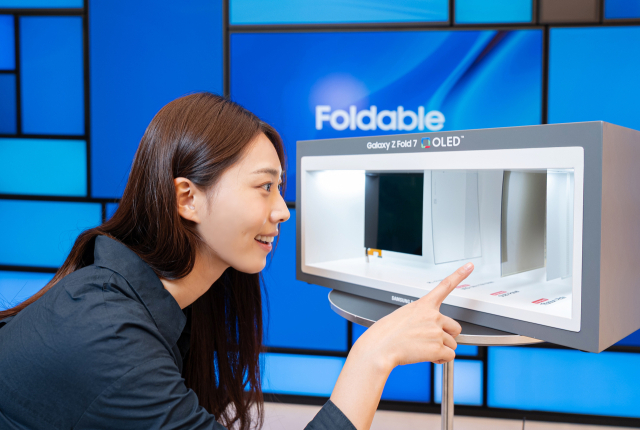
삼성디스플레이가 내구성을 한층 강화해 선보인 신제품 폴더블 패널의 구조를 보여주는 전시용 박스. <사진제공=삼성디스플레이>
국내 디스플레이 업계가 하반기 모바일 유기발광다이오드(OLED)를 앞세워 실적 반등을 노린다. 삼성전자와 애플 등 주요 스마트폰 제조사들이 폴더블폰과 프리미엄 제품 비중을 확대하면서 고부가 OLED 패널 수요가 증가할 것이란 기대감이 나온다.
다만 2분기는 원재료 가격 상승과 계절적 비수기 영향이 겹치며 디스플레이 업계의 수익성이 전년 동기 대비 둔화될 것으로 전망된다.
삼성전자는 1일 차세대 폴더블폰 ‘갤럭시 Z8 시리즈’ 티저를 공개하고, 라인업 재편을 공식화했다. 신제품은 이달 22일 영국 런던에서 열리는 ‘갤럭시 언팩’ 행사를 통해 공개될 전망이다.
갤럭시 Z8 시리즈는 기존 폴드·플립 2종 체제에서 벗어나 가로 폭을 넓힌 ‘와이드형’ 모델이 추가되며 3종 라인업으로 확대될 것으로 예상된다. 업계에서는 ‘갤럭시 Z 폴드 8’이 4대 3 비율의 화면을 채택한 와이드형 모델로 출시되고, 기존 폴드 시리즈와 유사한 화면 비율과 디자인을 유지한 제품은 ‘갤럭시 Z 폴드 8 울트라’라는 이름으로 공개될 전망이다.
애플도 스마트폰 전략 변화에 나서고 있다. 애플은 올해 하반기 첫 폴더블 아이폰 ‘아이폰 울트라(가칭)’을 출시하며 폴더블폰 시장에 본격 진출할 것으로 예상된다. 동시에 아이폰 18 시리즈는 프로·프로맥스 등 고수익 모델 중심으로 출시되며 프리미엄 전략이 한층 강화될 것이란 관측이 나온다. 일반 모델인 ‘아이폰 18’과 ‘아이폰 18e’, ‘아이폰 에어’ 등 보급형 라인업은 내년 상반기 별도로 출시될 전망이다.
삼성전자와 애플이 폴더블폰 및 프리미엄 스마트폰 비중을 확대하면서 이들을 고객사로 둔 국내 디스플레이 업계의 하반기 실적에도 훈풍이 불 전망이다.
가장 큰 수혜가 예상되는 곳은 삼성디스플레이다. 삼성디스플레이는 삼성전자의 갤럭시 Z 시리즈용 OLED 패널을 독점 공급하고 있는 데다, 애플의 첫 폴더블 아이폰용 OLED 패널 공급망에도 단독으로 진입한 것으로 알려졌다.
폴더블 OLED 패널은 일반 스마트폰용 OLED 대비 평균판매가격(ASP)이 높고 기술적 난도도 높아 수익성이 우수한 고부가 제품으로 꼽힌다. 폴더블 아이폰에 적용되는 OLED 가격은 일반 스마트폰용 OLED 패널 평균 가격(50~60달러) 대비 5배 가량 높은 250달러(약 38만원) 수준으로 추정된다.

LG디스플레이 중소형 OLED. <사진제공=LG디스플레이>
LG디스플레이 역시 아이폰 시리즈에 OLED 패널을 공급하면서 하반기부터 실적 개선세가 본격화될 전망이다. LG디스플레이는 올해 삼성디스플레이와 함께 아이폰 18 프로·프로맥스 모델용 OLED 패널을 공급할 것으로 예상된다. 업계에서는 삼성디스플레이가 폴더블 아이폰 패널 공급을 맡은 만큼, 아이폰 18 프로 시리즈 공급망 내에서 LG디스플레이의 점유율이 확대될 것이라는 관측이 나온다.
박강호 대신증권 연구원은 “ 애플 폴더블폰 출시 과정에서 프리미엄 모델 내 LG디스플레이의 점유율 증가가 예상된다”며 “과거 대비 시장 점유율 및 고부가 비중의 증가로 수익성이 확대될 것”이라고 분석했다.
다만 2분기 실적은 양사 모두 전년 동기 대비 부진할 가능성이 제기된다. 플래그십 신제품 출시 효과가 감소하는 계절적 비수기로 패널 출하량이 감소한 데다, 글로벌 공급망 리스크 확대로 인해 제조 비용 상승 부담이 커지고 있다.
증권가에서 예상한 삼성디스플레이의 2분기 영업이익은 4000억원 수준으로 지난해 2분기(5000억원) 대비 감소할 것으로 예상된다. LG디스플레이는 희망퇴직으로 인한 일회성 비용이 반영되면서 지난해부터 이어온 흑자 기조를 마무리하고 적자 전환이 유력하다는 전망이 나온다.
정원석 iM증권 연구원은 “LG디스플레이의 2분기 영업손실은 1120억원으로 시장 기대치를 하회할 것으로 전망된다”며 “최근 실시한 희망퇴직과 관련해 대규모 일회성 비용이 반영될 것으로 예상되기 때문인데, 당초 해당 비용은 약 1000~1500억원 수준으로 추정됐으나 실제 비용은 이를 상회할 가능성이 높은 것으로 파악된다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]















댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.