

 입력 2026-07-31 16:19:56


석유화학 부문 수익성 개선에 2분기 영업익 25.8% 증가
하반기 중동 리스크·사업 재편 승인 등 불확실성 확대
전자 소재 등 4대 성장동력 육성해 2030년 매출 15조 추진
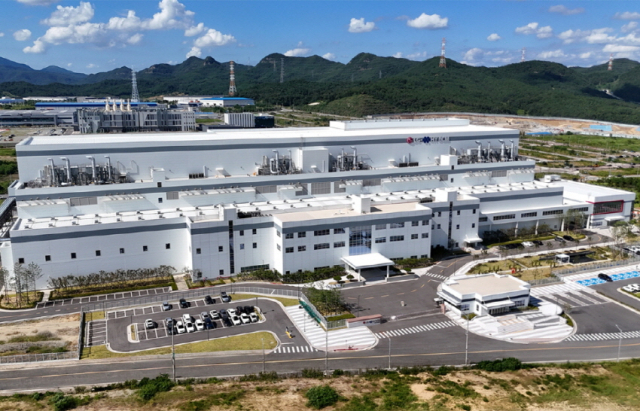
LG화학 경북 구미 양극재 공장. <사진=LG화학>
LG화학이 전지소재·신약·친환경 소재 등 기존 3대 성장동력에 전자소재를 더한 4대 성장동력을 앞세워 재도약에 나선다. 주력인 석유화학 뿐만 아니라 고부가 사업을 확대, 오는 2030년까지 4대 성장동력 매출을 현재의 3배인 15조원 이상으로 키운다는 목표다.
LG화학은 2분기 5996억원의 영업이익을 기록하면서 4대 성장동력 투자를 위한 기반을 다졌다. 해당 영업이익은 지난해 같은 기간 대비 25.8% 상승한 수치다.
석유화학 부문의 선방이 주효했다. 석유화학 부문의 영업이익은 4265억원으로, 전체 영업이익의 70%를 웃돈다. 여수 NCC 2공장 가동 중단에 따른 판매량 감소에도 불구하고 원가 상승에 따른 긍정적인 재고 래깅 효과와 스프레드 확대 등으로 수익성을 개선했다.
차동석 LG화학 최고재무책임자(CFO) 사장은 “원재료 가격의 변동성 심화 속에서도 석유화학부문의 긍정적인 재고 래깅 영향에 따른 주요 제품 스프레드 개선, 첨단소재와 생명과학 부문의 주요 제품 판매 확대 등에 힘입어 견조한 성과를 창출했다”고 말했다.
상반기 실적을 견인한 석유화학 부문은 하반기 들어 불확실성이 커질 전망이다. 원가 하락세에 따른 부정적인 래깅 효과 및 물류비 상승 등 경영 환경에 부정적인 요인이 반영될 전망이다.
실제 재고평가손실(래깅 효과)과 함께 해상운임이 상반기 대비 약 60% 상승해 비용 부담이 예상된다. 특히 중동 전쟁 등 지정학적 리스크가 장기화되면서 원료 가격 변동성이 확대된 점은 LG화학 입장에서 부정적인 요인으로 꼽힌다.
LG화학 관계자는 “전쟁 종전에 대한 불확실성이 커지면서 원료 가격의 변동성이 큰 상황이다”며 “이 같은 불확실한 상황이 고객들로 하여금 수요 관망세로 확산된다면 하반기 큰 리스크가 될 것으로 보인다”고 말했다.
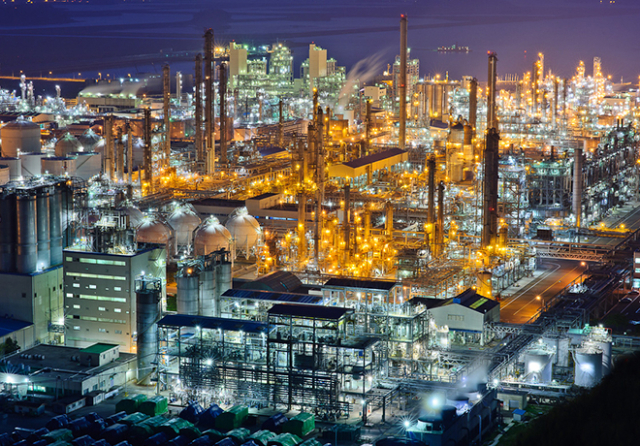
LG화학 여수공장. <사진=LG화학>
LG화학은 시황에 따른 변동성이 큰 범용 석유화학 중심에서 고성장 산업 중심으로 수익 구조를 고도화해 나갈 방침이다.
앞서 LG화학은 오는 2030년까지 4대 성장동력의 매출을 3배 이상 성장시킨 약 15조원까지 육성하겠다는 계획을 밝힌 바 있다. 이를 위해 R&D 투자를 단행하고 전자소재 사업을 작년 1조원 규모에서 오는 2030년까지 2조원 규모로 육성할 계획이다.
LG화학의 전자소재 사업 중 반도체용 기판 소재 CCL 사업이 가시적인 성과를 보이고 있다. 기존 메모리형 중심에서 시스템인 패키지 등 비메모리 분야로 적용 영역을 확대해서 올해부터 글로벌 3개사 고객사를 확보해서 제품을 공급 중이고, 추가 고객 확보도 진행중이다.
전지소재에 대한 기대감도 커지고 있다. 북미 시장 수요 둔화와 고객사 생산 일정 조정으로 2분기 양극재 판매 증가 폭은 제한적이었지만, 하반기에는 신규 고객 공급 확대와 LG에너지솔루션향 공급 증가로 상반기 대비 의미 있는 성장이 가능할 전망이다.
LG화학은 2170 업그레이드 원통형 배터리용 양극재도 3분기 부터 공급을 시작해 4분기부터 매출에 기여할 것으로 전망했다. 차세대 46시리즈 양극재는 2028년 양산을 목표로 개발 중이며, LMR·LFP 양극재와 나트륨이온 배터리 소재 개발도 지속하고 있다.
LG화학 관계자는 “북미 전기차 시장의 회복 속도가 연초 대비 기대했던 수준에 비해서는 다소 둔화되고 있어 26년 물량 계획은 달성하기는 어렵다고 생각한다”면서도 “그러나 물량의 증가 폭은 3분기 보다는 4분기에 더 커질 것으로 전망한다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.