

 입력 2026-09-06 07:00:00


퇴직연금 신계약, 올해 4월 누계 2.3조…‘건수 16.5%·금액 15.8%’ 동반 감소
퇴직연금 일시금 수령 90% 이상…“90%가 깨 쓰는 노후, 자동연금화 도입해야”
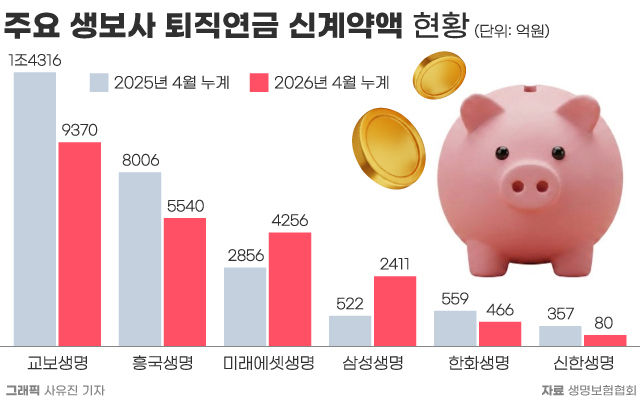
국내에서 영업 중인 생명보험사들의 퇴직연금 신계약이 건수와 금액 모두 두 자릿수 감소세를 기록하며 위축됐다. 대부분의 생보사가 퇴직연금 신계약에서 뒷걸음질 친 가운데, 삼성생명만이 퇴직연금 신계약 금액을 세 배 이상 끌어올리며 홀로 급증세를 보였다.
6일 생명보험협회 공시에 따르면 국내에서 영업 중인 생보사들이 올해 1월부터 4월까지 체결한 퇴직연금 신계약 금액은 2조3402억원이다. 이는 지난해 같은 기간(2조7799억원)보다 4397억원(15.8%) 감소한 수치다. 신계약 건수도 같은 기간 21만5027건에서 17만9520건으로 3만5507건(16.5%) 줄었다.
신계약 금액 감소 기준으로는 교보생명의 감소 폭이 가장 컸다. 교보생명의 올해 1~4월 퇴직연금 신계약 금액은 9370억원으로, 지난해 같은 기간(1조4316억원)보다 4945억원(34.5%) 급감했다.
이어 흥국생명(-2466억원, -30.8%), 신한라이프(-278억원, -77.6%), DB생명(-269억원, -58.9%), 하나생명(-265억원, -71.5%), 한화생명(-93억원, -16.6%) 순으로 감소 폭이 컸다.
반대로 신계약 금액 증가 기준으로는 삼성생명이 압도적이었다. 삼성생명의 올해 1~4월 퇴직연금 신계약 금액은 2411억원으로, 지난해 같은 기간(522억원)보다 1888억원(361.2%) 폭증했다. 미래에셋생명(+1399억원, +49.0%)도 선전했다. IBK연금보험은 144억원에서 970억원으로 825억원(570.4%) 급증해 증가율 기준으로는 가장 높았다.
◇ 증권사에 밀리고 수익률은 하락세…해법은 ‘자동연금화’
이처럼 생보사들의 퇴직연금 신계약이 전체적으로 쪼그라든 배경에는 생보업권의 수익률 정체와 타 금융업권의 거센 도전이라는 구조적 한계가 자리 잡고 있다.
금융감독원 공시에 따르면 국내 생보사들의 '확정급여형 퇴직연금(DB형)' 올해 1분기 평균 수익률은 원리금보장 기준 3.4%다. 이는 지난해 1분기 평균 수익률인 3.7%보다 0.3%포인트 하락한 수치다. 이러한 DB형 원리금보장 기준으로 생보업권은 은행권(올해 1분기 평균 수익률 2.8%)보다는 높은 수익률을 유지하고 있다.
그러나 주된 위협은 증권업권에서 비롯되고 있다. 가입자가 직접 운용하는 확정기여(DC)형 및 개인형 퇴직연금(IRP) 시장이 커지면서, 주식·펀드 등 실적배당형(원리금비보장) 상품으로 높은 수익률을 내세운 증권사들이 가입자를 빠르게 끌어모으고 있기 때문이다. 반면 태생적으로 원리금보장형 위주로 안전성에 치중해 온 보험업권은 수익률 매력도가 상대적으로 떨어지며 신규 유치에 고전하는 형국이다.
신계약 감소와 수익률 하락이 맞물리는 사이 퇴직연금의 노후소득 보장 기능이 제대로 작동하지 않는다는 지적도 잇따른다. 보험연구원에 따르면 현 퇴직연금 수급자들의 소득대체율은 평균 근로소득(월 383만원)의 16.4%로 양호한 편이지만 수급률은 4.3%에 그친다. 전체 수급 대상자들을 기준으로 하면 실질적인 소득대체율은 2.1%에 불과하다. 중도 인출이나 해지로 인한 적립금 누수가 소득대체율을 약 1.3%포인트 갉아먹는 주요 원인이라는 분석이다.
같은 맥락에서 강성호 보험연구원 선임연구위원도 최근 열린 세미나에서 “55세 이상 퇴직급여 대상자 중 연금으로 수령하는 비율은 2022년 기준 7.1%에 불과하고, 나머지 90% 이상은 여전히 일시금으로 수령해 노후자금을 단기에 소진하고 있다”고 밝혔다.
그는 연금화가 이뤄지지 않는 주된 이유로 제도적 역유인 구조를 지목하며 “퇴직연금을 일시금으로 수령할 경우 실효퇴직소득세율은 4%대로 낮은 반면, 연금으로 수령하면 건강보험료 부과소득에 포함되는 등 제도가 오히려 연금화를 가로막고 있기 때문”이라고 부연했다.
이 문제는 초고령사회·국민연금 고갈이라는 거시적 흐름과 맞물려 더욱 시급해지고 있다. 우리나라 노후 빈곤율은 2021년 기준 37.7%로 OECD 가입국 가운데 최고 수준이며, 국민연금 고갈 예상 시점은 2055년으로 앞당겨진 상태다.
강 선임연구위원은 “퇴직연금 적립금은 꾸준히 증가해 2050년 전후로는 국민연금 규모를 초과하는 국내 최대 기금으로 부상할 것”이라며 다가올 인구 위기에 대비해 퇴직연금을 실질적인 종신 노후소득으로 전환해야 한다고 역설했다. 이어 퇴직연금 수급 시 자동으로 연금 형태로 수령되도록 하는 ‘자동연금화’ 도입을 제안했다. 네덜란드·싱가포르처럼 강제 연금화를 시행하거나 미국처럼 조기 인출 시 10%의 패널티를 부과하는 해외 사례를 참고해야 한다는 취지다.
업계 관계자는 “퇴직연금 시장에서 원리금비보장 상품에 대한 관심이 갈수록 높아지며 보험업권은 신계약 면에서 상대적 어려움을 겪고 있다”며 “신계약 확대보다는 기존 계약자의 수익률 관리와 장기 유지에 집중하면서 차별화된 서비스 경쟁력을 키워가는 방향성을 가져야 할 것”이라고 말했다.
한편 퇴직연금은 기업이 근로자의 노후소득 보장을 위해 재직 기간 중 퇴직금 지급 재원을 보험사·은행·증권사 등 금융기관에 적립하고, 근로자가 퇴직할 경우 연금 또는 일시금으로 지급하는 제도다. 이 중 DB형은 근로자가 퇴직 시에 수령할 퇴직급여가 근로자 평균임금이나 근무 기간 등에 의해 사전에 확정돼 있고 사용자가 납입하는 부담금은 사용자 운용 결과에 따라 변동하는 형태다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]










댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.