

 입력 2026-10-24 07:00:00


18개 손보사 기타사업비 5466억…AXA손보 빼면 작년보다 8억 감소
원수보험료 8.6% 늘 때 비용은 2.85%…2분기부터 사업비 가정 가이드라인
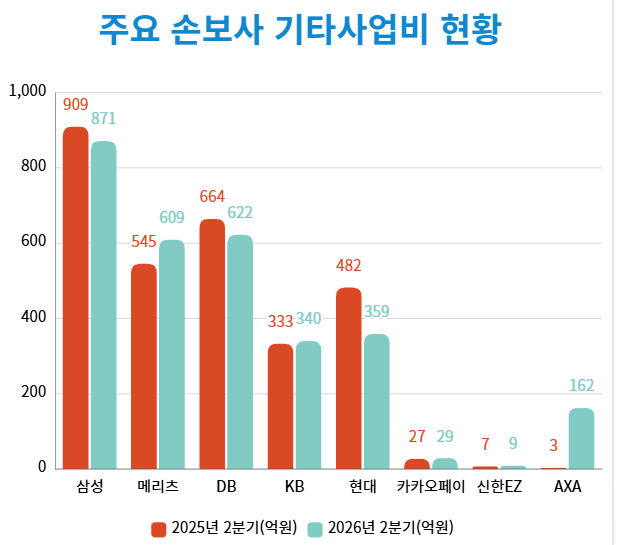
주요 손보사 기타사업비 현황. <그래프=CEO스코어데일리>
국내에서 영업 중인 손해보험사들의 기타사업비가 지난 1년간 150억원가량 증가한 것으로 집계됐다. 다만 증가분이 한 회사에 집중돼 있어, 해당 회사를 제외하면 업계 전체로는 오히려 소폭 감소했다.
기타사업비는 보험상품 판매를 위한 직접 모집수수료를 제외한 일반관리비, 마케팅비, IT 시스템 유지·보수비, 인건비 등을 포함한다. 회사가 단기 수익성 방어에 집중하는지, 아니면 미래 성장을 위한 투자를 확대하는지를 가늠할 수 있는 지표다.
24일 손해보험협회 공시에 따르면 국내 18개 손보사의 포괄손익계산서상 기타사업비용은 올해 2분기 누계 기준 5466억원이다. 이는 전년 동기 5315억원보다 151억원(2.85%) 증가한 수준이다.
이 같은 증가분의 대부분은 AXA손보 한 곳에서 발생했다. AXA손보의 기타사업비는 지난해 2분기 3억3400만원에서 올해 2분기 162억9200만원으로 159억5800만원 늘었다. 이 한 곳의 증가분만으로 업계 전체 증가분인 151억원을 웃돈다.
AXA손보를 제외하면 나머지 17개사의 기타사업비 합계는 5311억원에서 5303억원으로 오히려 8억원(0.16%) 줄었다. 업계 전체로는 사실상 제자리걸음을 한 셈이다.
AXA손보를 제외하고 증가 폭이 가장 큰 곳은 한화손보다. 한화손보의 기타사업비는 지난해 2분기 584억원에서 올해 2분기 721억원으로 137억원 늘었다. 다만 이는 지난해 캐롯손보를 흡수합병한 효과가 반영된 수치로 풀이된다. 지난해 2분기 캐롯손보의 기타사업비 38억원을 합산해 비교하면 증가율은 15.88%로 낮아진다.
이어 NH농협손보가 444억원에서 530억원으로, 메리츠화재가 546억원에서 609억원으로, 롯데손보가 155억원에서 170억원으로, 하나손보가 41억원에서 56억원으로, KB손보가 333억원에서 341억원으로 각각 증가했다.
반대로 기타사업비 감축에 나선 손보사들도 적지 않았다. 지난해 기타사업비 증가율 상위권에 올랐던 현대해상은 1년 만에 비용을 줄였다. 현대해상의 기타사업비는 지난해 2분기 482억원에서 올해 2분기 360억원으로 122억원 감소했다.
감소율에서는 SGI서울보증이 233억원에서 162억원으로 줄어 가장 큰 폭의 감소율을 기록했다. 이 밖에 DB손보는 664억원에서 623억원으로, 삼성화재는 909억원에서 871억원으로, 코리안리는 499억원에서 466억원으로, AIG손보는 169억원에서 140억원으로, 흥국화재는 147억원에서 144억원으로 각각 감소했다.
디지털 손보사들의 비용 집행 양상도 달라졌다. 카카오페이손보의 기타사업비는 지난해 2분기 27억원에서 올해 2분기 29억원으로 소폭 늘었다. 지난해 3분기 누계 기준 98% 급증하며 업계에서 가장 공격적인 행보를 보였던 것과는 대조적이다. 반면 같은 기간 기타사업비를 23% 줄였던 신한EZ손보는 8억원에서 10억원으로 늘렸다.
◇ 외형은 8.6% 커졌는데 비용 증가는 2.85%…규제가 바꾼 셈법
이처럼 손보사들이 기타사업비 증가를 억제한 배경에는 외형 성장과 규제 변화가 동시에 작용했다는 분석이 나온다.
금융감독원에 따르면 올해 상반기 손보사 원수보험료는 69조7303억원으로 전년 동기보다 5조5059억원(8.6%) 늘었다. 당기순이익도 5조884억원으로 9.6% 증가했다. 외형과 이익이 함께 늘어나는 가운데 기타사업비 증가율은 원수보험료 증가율의 3분의 1 수준에 머물렀다.
이는 업계의 오랜 비용 구조를 고려하면 주목할 만한 흐름이다. 보험연구원에 따르면 사업모형의 전환 없이 보험사가 외형 성장을 지속할 경우 사업비율은 더욱 상승할 수 있다. 신계약비 증가를 적절히 통제하는지에 따라 전체 경영성과가 좌우될 수 있다는 설명이다.
금융당국의 제도 변화도 영향을 미쳤다는 평가다. 앞서 금융위원회는 올해 1월 ‘보험업권 계리감독 선진화 방안’을 발표하며 사업비 가정 가이드라인이 올해 2분기 결산부터 적용된다고 밝힌 바 있다.
금융위에 따르면 이 가이드라인은 사업비 가정을 산출할 때 한국은행의 물가안정목표 등을 고려한 물가상승률을 반영하도록 하고, 여러 상품과 부서에 걸쳐 발생하는 공통비는 원칙적으로 전 보험계약 기간에 걸쳐 인식하도록 했다.
비용 항목이나 발생 요인을 자의적으로 조정해 인식 기간을 줄이면 보험부채가 과소평가될 수 있다는 판단에서다. 보험부채 평가에 쓰이는 가정에 관한 규율이지만, 사업비를 단기간에 인식하던 관행에 제동이 걸리면서 실제 비용 집행을 재점검하도록 하는 압력으로 작용하고 있다.
업계 관계자는 “외형이 8% 넘게 커지는데도 비용을 묶었다는 것은 그만큼 계정별로 들여다보는 눈이 많아졌다는 뜻”이라며 “사업비 가정이 보수화되면 같은 상품을 팔아도 인식되는 수익성이 낮아지는 만큼, 집행 단계에서부터 비용을 조이는 흐름이 이어질 수밖에 없다”고 말했다.
이어 “지난해 투자에 나섰던 회사가 올해 긴축으로 돌아서고 긴축했던 회사가 다시 지출을 늘리는 것은 노선의 차이라기보다 각사가 처한 손익 사이클의 차이”라며 “결국 늘린 비용만큼의 보험계약서비스마진(CSM)을 어떻게 만들어내는지가 판단 기준이 될 것”이라고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]














댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.