

 입력 2026-10-20 17:30:00


현대위아 특수사업부 3584억원에 인수 확정
K2 주포·K9 포신 직접 생산 체계 구축
현금성자산 1.9조·철도 잔고 19조 뒷받침
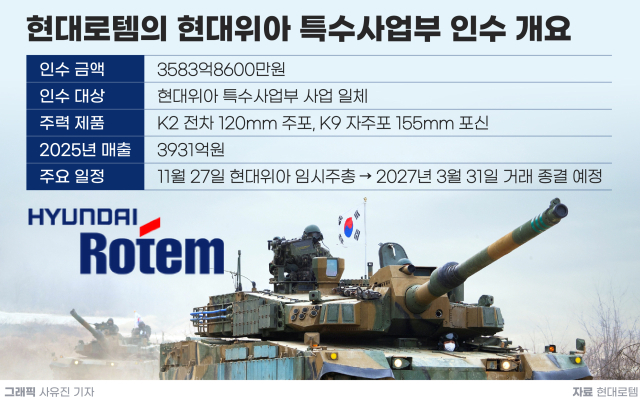
현대로템이 현대위아의 방산사업을 인수해 K2 전차 완성품부터 핵심 무장인 주포까지 한 회사에서 생산하는 체계를 갖춘다. 이번 거래는 현대차그룹 계열사에 나뉘어 있던 지상 방산 역량을 현대로템으로 일원화하고, 국산 전차와 자주포에 쓰이는 대구경 화포 제조 기술까지 내재화하는 재편이다. 이를 바탕으로 수출 협상에서 원가와 납기, 현지화 조건을 직접 조율할 수 있는 기반을 확보할 전망이다.
20일 현대로템에 따르면 지난 19일 이사회를 열고 현대위아 특수사업부를 3583억8600만원에 인수하기로 결정했다. 인수 대상은 특수사업부의 영업 자산과 부채, 인력, 지식재산권 등 사업 일체다. 계약은 전날 체결했으며, 거래 종결 예정일은 내년 3월 31일이다. 현대로템이 지난 4월 16일 관련 보도와 관련해 ‘미확정’ 해명 공시를 낸 지 6개월 만에 거래가 확정됐다.
인수 금액은 특수사업부 영업가치 4800억원에서 임대차 대상으로 분류된 토지·건물 1170억원 등을 제외해 산정됐다. 이는 현대로템의 지난해 매출액 대비 6.1%, 지난해 말 자산총액 대비 3.8% 규모다. 토지·건물이 거래에서 빠진 만큼 현대로템은 거래 종결 후 기존 생산시설을 임차해 운영하면서 별도 생산공정을 구축할 계획이다. 특수사업부 인력은 전원 현대로템으로 고용이 승계된다.
인수 대상인 특수사업부는 현대위아가 설립된 1976년부터 이어온 모태사업이다. K2 전차의 120mm 주포와 K9 자주포의 155mm 포신 등 대구경 화포가 주력이며 함포도 생산한다. 매출은 두 무기체계의 수출 물량이 늘면서 2023년 2231억원에서 2024년 3448억원, 지난해 3931억원으로 2년 사이 76% 증가했다. 지난해 매출 비중은 현대위아 전체의 4.6%, 자산 비중은 5.0%(3549억원)였다.
인수의 핵심은 무기체계 완성품과 핵심 구성품의 생산을 통합 관리하는 데 있다. 현대로템은 그간 K2 전차를 생산하면서 주포를 현대위아로부터 공급받아 왔다. 거래가 종결되면 주포 공급 일정을 전차 생산계획과 직접 연계해 부품 조달 과정의 불확실성을 줄일 수 있을 것으로 기대된다. 회사는 핵심 부품 자체 생산으로 가격 경쟁력을 확보하고 수출 사업의 현지화 품목을 확대한다는 방침이다. 완성 무기체계 중심이던 방산 제품군에는 K9 자주포용 포신과 함포 등 화포 품목이 더해진다.
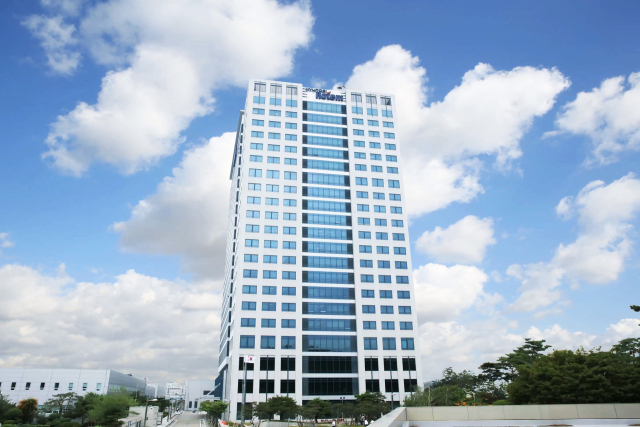
지상 방산 역량을 한 법인으로 모으는 재편은 경쟁사 한화에어로스페이스가 먼저 진행했다. 한화에어로스페이스는 2022년 11월 한화디펜스, 2023년 4월 ㈜한화 방산 부문을 차례로 흡수합병했다. 현대차그룹도 이번 거래로 지상 방산 역량을 현대로템 한 곳으로 모으게 됐다.
이번 인수로 현대로템과 한화에어로스페이스의 관계도 달라진다. 특수사업부는 한화에어로스페이스의 K9 자주포에 155mm 포신을 공급해 왔다. 거래가 종결되면 현대로템이 경쟁사 주력 제품의 핵심 부품 공급사가 된다. 반대로 한화시스템은 지난달 23일 현대로템과 판매·공급계약을 체결했다. 두 그룹은 수출 시장에서 경쟁하면서도 서로 공급 관계를 유지하고 있다.
현대로템은 인수 대금을 감당할 재무 여력도 갖췄다. 3분기 말 현금성 자산은 1조8787억원으로 차입금 1450억원을 1조7337억원 웃돈다. 부채비율은 148%이며, 선수금과 계약부채를 제외하면 42.6%다. 이익 규모도 커졌다. 현대로템은 지난해 영업이익 1조56억원을 기록해 창사 이후 처음으로 연간 영업이익 1조원을 넘어섰다. 지난 19일 발표한 3분기 잠정 실적에서 영업이익은 2471억원으로 전년 동기보다 11.0% 줄었으나, 직전 분기보다는 6.3% 늘었다. 항공우주·방산·로봇·수소(AD&RH) 부문은 매출 8412억원, 영업이익 2360억원으로 28%대 영업이익률을 유지했다.
방산 부문과 함께 철도 부문에서도 신규 수주가 이어지고 있다. 3분기 말 수주잔고 29조1420억원 가운데 철도·시스템(RS) 부문이 19조310억원으로 65.3%를 차지한다. RS 부문의 3분기 매출은 6561억원으로 전년 동기 대비 21.4% 증가했다. 지난달에는 싱가포르 ST엔지니어링과 컨소시엄을 구성해 대만 타오위안 브라운라인 전기·기계(E&M) 공급 사업을 수주했다. 이 사업에서 현대로템이 맡은 금액은 3445억원이다.
장기 유지보수 사업 수주도 잇따랐다. 현대로템은 지난달 싱가포르 육상교통청(LTA)과 3103억원 규모, 지난 6월 모로코 철도청과 7482억원 규모의 전동차 유지보수 계약을 각각 맺었다. 모로코 사업은 지난해 2월 수주한 2층 전동차 440량을 20년간 유지보수하는 내용으로, 현대로템의 해외 철도 유지보수 수주 가운데 최대 규모다.
거래 완료까지는 현대위아의 주주총회 승인과 관계기관 인허가가 남아 있다. 현대로템은 주주총회 없이 이사회 결의로 인수를 확정했지만, 현대위아는 다음달 27일 임시주주총회에서 영업양도 안건을 특별결의로 처리해야 한다. 반대 주주의 주식매수청구 금액이 1400억원을 넘으면 현대위아는 이사회 결의로 거래를 철회할 수 있다. 현대위아는 지난해 공작기계 사업을 매각한 데 이어 방산사업까지 넘기며 확보한 재원을 열관리와 로보틱스 등 미래 모빌리티 사업에 투입할 계획이다. 양사는 선행조건을 충족한 뒤 내년 3월 31일까지 거래를 마무리할 방침이다.
[CEO스코어데일리 / 김병훈 기자 / andrew45@ceoscore.co.kr]














댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.