

 입력 2017-08-10 08:16:25


한미약품(대표 우종수)의 폐암신약인 ‘올리타’의 국내 급여 확정으로 중국시장 진출에 청신호가 켜지면서 실적 향상이 크게 기대된다.
10일 한미약품에 따르면 지난해 5월 식품의약품안전처로부터 시판허가를 받은 올리타는 비소세포폐암 치료제로 최근 약제급여평가위원회로부터 국내 급여의 적정성을 인정받았으며 현재 급여 등재까지 약가 협상만 남은 상태다.
올리타의 국내 급여 확정으로 한미약품의 중국시장 공략도 가시화됐다. 중국은 전 세계 폐암 환자의 50% 비중을 차지하는 대규모 시장이다.
한미약품 측은 중국은 올리타의 임상 효과가 분명한 T790M 유전자 변이를 가진 폐암환자가 절반정도를 차지하기 때문에 중국 측에서도 올리타에 대한 기대가 크다고 밝혔다.
중국은 아시아인의 임상자료를 중요시하기 때문에 국내 보험 적용으로 올리타의 한국 내 실제 처방 데이터가 확보되면 시장 공략이 더욱 용이해진다는 분석이다. 올리타가 중국 진출에 성공하면 한미약품은 2조 원 규모의 시장에 뛰어들게 된다.
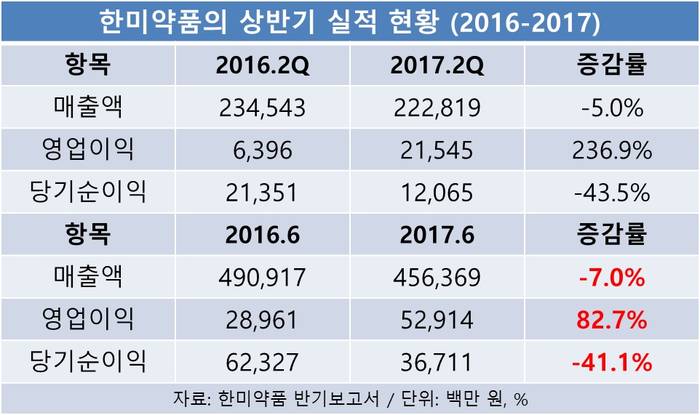
한미약품의 상반기 매출액은 4563억6900만 원으로 전년 동기 대비 7.0% 줄었다. 영업이익은 529억1400만 원으로 전년 동기보다 82.7% 증가한 반면 당기순이익 367억1100만 원은 41.1% 감소했다.
순이익의 급감은 지난해 사노피와의 기술수출 계약변경으로 2500억 원을 2분기에 반환한 데서 비롯됐다. 한미약품은 2015년 사노피에 지속형 당뇨 신약 포트폴리오 '퀀텀프로젝트'를 5조 원에 기술 수출했고 5000억 원 규모 계약금을 받았다.
일부 아이템 계약해지에 따라 한미약품에 일회성 손실이 발생했고 2분기 매출액은 지난해보다 5.0% 감소한 2228억1800만 원, 순이익은 43.5% 감소한 120억6500만 원을 기록했다.
한미약품은 지난해 2분기 실적에서 일회성 손실 부분을 제거하면 매출액은 2132억4000만 원에서 2228억1900만 원으로 4.5% 성장하고 영업이익은 -69억6600만 원의 적자에서 215억4500만 원으로 흑자 전환한다. 순이익도 95억6300만 원에서 120억6500만 원으로 26.2% 증가한다.
[CEO스코어데일리 / 이재아 기자]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.