

 입력 2018-10-19 07:07:44


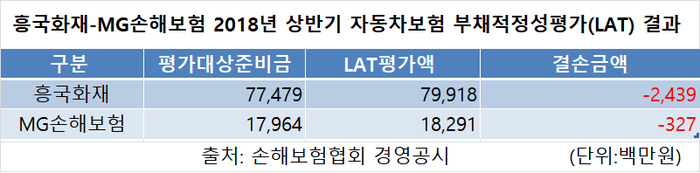
흥국화재(대표 권중원)와 MG손해보험(대표 김동주)이 올 상반기 자동차보험 부채적정성평가에서 책임준비금 평가금액이 높게 산정돼 업계에서 두 기업만 결손이 발생한 것으로 조사됐다.
19일 손해보험협회 공시에 따르면 올해 상반기 기준 흥국화재와 MG손해보험은 자동차보험에 대한 부채적정성평가 과정에서 회사가 산정한 준비금보다 평가액이 더 높아 결손이 발생했다.
흥국화재와 MG손해보험의 자동차보험 책임준비금 결손금은 각각 24억49000만 원, 3억2700만 원에 달했다. 결손 발생 이유는 고객사고 증가로 높은 손해율이 지속된 결과 손해를 대비하기 위해 회사가 산정한 준비금보다 감독기관이 평가한 금액이 더 높게 산출됐기 때문이다.
현재 국내 자동차보험 업계는 손해율이 높아 일반적으로 자동차보험에서 영업이익이 나기 힘든 상황인데 중소형 보험사의 경우 대형사보다 우량 고객이 적어 손해율이 더 높다.
흥국화재와 MG손해보험도 업계 평균보다 높은 자동차보험 손해율이 지속된데다 낮은 점유율 영향으로 자동차보험료를 인상하기 어려워 시장에서 퇴출될 우려도 존재한다.
국내 자동차보험은 1년 단위로 계약을 맺어 경쟁이 치열하며 손해율 관리를 위해 계약인수 과정에부터 우량고객을 확보해야 하는데 현실적으로 중‧소형사들은 우량고객을 받기 쉽지 않다.
흥국화재와 MG손해보험은 매년 사고발생이 높은 차량을 받은 결과 손해율이 높아지고 영업손실이 가중되는 악순환이 발생했다. 올 상반기 흥국화재와 MG손해보험의 자동차보험 손해율은 각각 93.2%, 91.6%에 달해 온라인보험사를 제외한 평균 손해율 81.9%보다 크게 웃돌았다.
올 상반기 이들 기업의 자동차보험 원수보험료는 상위7대 기업보다 낮아 시장점유율이 1%에도 못 미치는 데다 수년간 자동차보험 부문에 영업손실이 누적돼 입지가 더 좁아지는 상황이다.
특히 두 기업의 자동차보험이 전체 상품 포트폴리오 원수보험료 중 5%도 안 될 정도로 수입이 적은데 손해율 발생에 따라 쌓아야할 책임준비금만 높아진다면 자본규모도 줄어들 가능성이 적지않다.
추가 적립할 책임준비금 때문에 자본이 줄어든다면 지급여력(RBC)비율 산정 기준인 가용자본도 줄어 보험회사 전체 자본건전성도 떨어질 위험도 높아진다.
올 상반기 기준 흥국화재와 MG손해보험의 RBC비율은 각각 156.55%, 82.39% 수준이다.
MG손해보험은 RBC비율이 100% 미만이기 때문에 오는 12월14일까지 금융위원회에 경영개선계획서를 제출해야할 것을 요구받았다. MG손해보험은 외부 투자자를 통해 유상증자를 완료해 RBC비율을 끌어올리겠다고 했지만 유상증자는 곧 인수절차이기 때문에 장기화되는 중이다.
임준환 보험연구원 선임 연구위원은 “LAT평가를 통해 결손이 나왔다는 의미는 다음 분기에 보험료가격을 인상하라는 의미로 중소형사는 부담이 된다”며 “해당연도에 위험손해율이 높아졌는데 가격을 작게 산정하면 책임준비금 부담이 가중돼 업계 경쟁에서 더욱 밀려난다”고 밝혔다.
[CEO스코어데일리 / 강민성 기자 / kms@ceoscore.co.kr]
무단 전재-재배포 금지> 2018-10-19 07:07:44 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.