

 입력 2018-10-22 07:06:46


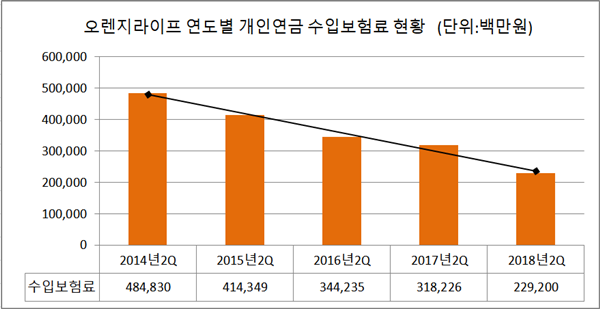
오렌지라이프(대표 정문국)의 개인연금 보험료수입이 5년간 절반이상 줄어든 것으로 조사됐다.
22일 생명보험협회 공시에 따르면 올 상반기 기준 오렌지라이프(옛 ING생명)의 개인연금 보험료수입이 5년간 떨어져 지난 2014년 동기 4848억 원 대비 2배 감소한 2292억 원을 기록했다.
오렌지라이프가 5년간 개인연금 보험료수입이 줄어든 배경은 보장성보험에 치중된 영업 때문으로 풀이된다. 개인연금도 설계사를 통한 영업이 필요한데 오렌지라이프는 주로 수익성이 우수한 종신보험과 정기보험을 중심으로 영업을 강화해왔기 때문에 개인연금 비중이 급감했다.
개인연금상품은 대부분 금리연동형상품인데다 지난 5년간 저금리가 깊어지면서 공시이율이 하락해 상품 매력도가 떨어진 것으로 분석된다. 오렌지라이프의 개인연금 상품이 전체 공시이율 평균은 지난 2014년 초까지 4%였는데 올해 2.42%까지 하락했다.
지난 2014년 상반기까지 오렌지라이프는 상품 포트폴리오 가운데 개인연금과 보장성보험 비중이 각각 34%, 58%로 고른 영업실적을 보였지만 올 상반기 개인연금 비중이 14%, 보장성보험이 57%로 비중이 줄어든 대신 저축성보험이 지난 5년간 6% 비중에서 28%까지 올랐다.
저축성보험은 오는 2021년 신 국제회계기준(IFRS17)에 따른 부채 시가평가 영향으로 대부분 회사는 판매 공급을 줄이는 상황이지만 오렌지라이프는 높은 공시이율을 기반으로 판매를 확대했다.
현재 오렌지라이프의 저축성보험 공시이율은 2.79%로 온라인보험사인 교보라이프플래닛(3%)를 제외한 생명보험사의 전체 공시이율 가운데 가장 높다. 보장성보험과 저축성보험 상품이 대부분이고 개인연금은 (무)프리스타일 연금보험플러스와 (무)포춘 일시납 연금보험으로 두 개뿐이다.
오렌지라이프는 이 같은 영향으로 2014년 상반기 생명보험업계서 개인연금 시장점유율이 6번째로 높았지만 올해는 신한생명, IBK연금보험 등에 밀려 수입보험료 규모가 9번째로 낮아졌다.
[CEO스코어데일리 / 강민성 기자 / kms@ceoscore.co.kr]
무단 전재-재배포 금지> 2018-10-22 07:06:46 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.