

 입력 2018-10-26 07:04:06


씨티은행(행장 박진회)이 VVIP 고객 대상 자산관리(WM) 사업확대와 달리 가계대출 등 소매금융은 축소하는 움직임이다.
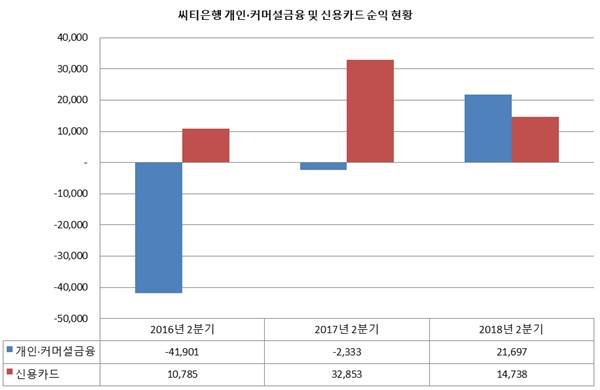
26일 한국씨티은행에 따르면 올 상반기 개인‧커머셜금융 순이익은 217억원으로 작년 상반기(-23억원) 대비 240억원 늘며 흑자 전환했다.
같은 기간 개인·커머셜금융 이자이익은 2708억원에서 2746억원으로 소폭 증가한데 이어 비이자이익은 33억원에서 146억원으로 4배 이상 늘었다.
개인·커머셜금융 비이자이익이 대폭 늘어난 것은 자산관리(WM) 사업을 확대한 영향이 큰 것으로 풀이된다. 개인·커머셜금융의 주 수익원은 고액자산가를 상대로 금융상담을 해주는 프라이빗뱅커(PB) 및 리스업무에서 나오기 때문이다.
씨티은행은 총 7곳의 WM센터를 운영 중이다. 지난 2015년 서울 강남구 반포에 첫 WM센터를 개점한데 이어 지난해 서울 WM 센터와 도곡 WM 센터, 지난 8월 분당센터를 개설했다.
점포수는 작년 6월 기준 134개에서 44개까지 줄였다.
점포는 줄이면서 디지털 채널을 통해 소매영업을 확대하겠다는 게 씨티은행의 전략이지만 가계대출 비중은 점차 쪼그라들었다. 씨티은행 전체 원화대출에서 가계대출이 차지하는 비중은 작년 상반기 63.68%(14조248억)에서 올 상반기 60.02%(13조3585억)로 3.66%포인트 감소했다.
부동산‧임대업 대출 규모는 늘어났다. 씨티은행 원화대출 가운데 부동산‧임대업 대출이 차지하는 비중은 10.17%(2조2410억)에서 10.70%(2조3826억원)으로 0.53%포인트 증가했다.
씨티은행의 효자 사업으로 꼽혔던 신용카드 순익마저 329억원에서 147억원으로 대폭 줄었다. 신용카드 채권은 올 상반기 2조2553억원으로 작년 상반기(2조3631억원) 보다 4.56% 줄었다.
고액자산가 고객을 끌어들이는 한편 가계대출 규제 강도가 높아지자 소매금융보다 기업금융에 초점을 맞춰 중견‧중소기업을 대상으로 여‧수신, PB업무 등을 제공하는 커머셜금융을 강화하는 모습이다.
씨티은행 관계자는 “작년 2700억원이 넘는 판매관리비로 개인·커머셜금융 부문에서 손실을 입었지만 올해는 WM 역량 강화로 이익이 많이 늘었다”면서 “신용카드 순익이 줄어든 것은 어려워진 카드업황 영향이 컸다”고 말했다.
[CEO스코어데일리 / 박효선 기자 / 01028501351@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.