

 입력 2018-12-12 07:09:09


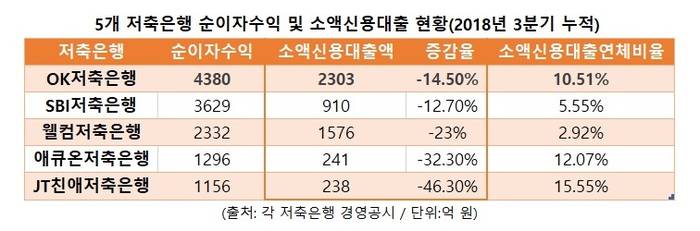
OK저축은행(대표 정길호)은 올 3분기까지 국내 저축은행 중 순이자수익이 가장 많이 발생했다.
12일 저축은행중앙회에 따르면 OK저축은행은 올 3분기 누적 순이자수익이 전년 3642억 원 대비 738억 원(20%) 증가한 4380억 원으로 업계 1위를 기록했다.
국내 저축은행은 올 3분기 누적 기준 이자이익이 3조 원으로 사상 최대 실적을 기록했다. 같은 기간 순이익도 8513억 원으로 전년 8218억 원 대비 295억 원(3.6%) 증가한 가운데 OK저축은행은 전년 379억 원 대비 352억 원(92%) 늘어난 731억 원으로 집계됐다.
국내 저축은행이 호실적을 맞은 것은 가계대출규제로 1금융권 대출이 어려워진 고객들이 저축은행에 몰리면서 상당한 이자이익이 발생한 것으로 풀이된다.
OK저축은행은 올해 정부의 가계대출 규제에 대비하기 위한 중금리 대출 포트폴리오 확장의 일환으로 중소기업 대출 규모를 대폭 확장했다.
중소기업대출금이 올 3분기 2조 191억 원으로 전년 1조 1923억 원 대비 8628억 원(69%) 늘었고 가계대출금은 2조 6705억 원으로 전년 2조 4711억 원 대비 1994억 원(8%) 증가했다.
OK저축은행은 올해 소액신용대출을 줄였지만 소액신용대출연체비율은 상승했다.
올 3분기 소액신용대출액은 2303억 원으로 전년 2695 억 원에 비해 392억 원(14%) 감소한 반면 소액신용대출연체액은 242억으로 전년 동기 1억 원 감소해 변동이 거의 없었기 때문이다.
이에 소액신용대출연체액이 차지하는 비중이 늘어 소액신용대출 연체비율은 전년 대비 1.49%포인트 증가한 10.51%으로 5대 저축은행 중 3위다.
OK저축은행 관계자는 소액신용대출액 감소 이유에 대해 “에이전트가 소액신용대출의 광고 수익성이 낮다보니 소액신용대출을 줄였지만 에이전트에 의존하는 저축은행에 비하면 감소액이 적은 수준 ”이라고 밝혔다.
이어 그는 “자산규모가 크기 때문에 순이익이 증가한 것은 맞지만 총자산순이익률(ROA) 보면 지난 7월 금감원 발표 자료 기준 1.5%로 낮은 수치다. 또 그룹내 대부업 자산을 이전해야하는 약속으로 신용등급 8~10 등급인 저신용자까지 흡수하기 때문에 고금리 대출 비중이 높다”고 덧붙였다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.