

 입력 2018-12-18 12:00:00


금융감독원(원장 윤석헌) 머신러닝으로 금융회사 부실을 관리하고, 빅데이터로 월 단위 GDP 성장률을 예측하는 등 거시건전성 감독 수단을 마련했다.
금감원은 시장 위협 요인 조기 시별, 금융권역별 미시건전성 감독 한계 보완 등 금융산업 전반 건전성 강화에 기여하기 위해 거시건전성 감독 분석 체계(KOMPAS)를 확립했다고 18일 밝혔다.
이번 체계는 금융권 전반에 대한 효율적인 거시건전성 감독을 위해 △금융산업 조기경보 모형(K-SEEK) △GDP 성장률 예측 모형(K-SuperCast) △거시건전성 감독 스트레스 테스트모형(K-STARS) 등 세 개 모형으로 구성됐다.
금감원은 최신 머신러닝 기법을 적용해 부실 판정 기준을 기존 ‘정상·부실’에서 ‘자본비율 변동’으로 정교화하는 금융산업·회사 새 부실 조기경보 모형을 개발했다.
기존 모형에 적용하던 고전적 머신러닝 기법을 이용한 로짓 모형을 최신 기법으로 고도화해 새 모형에 탑재한 해당 모형은 향상된 예측력으로 부실까지 여유 자본이 얼마나 남았는지 등 의사결정에 유용한 정보를 제공한다.
빅데이터 기법을 활용해 수집한 최신 경제·금융 정보를 기반으로 월 단위 GDP 성장률 예측하는 모형도 개발됐다.
금감원은 다수 GDP 성장률 예측 모형이 필요 변수 발표 주기가 다른 점을 감안해 빅데이터 기법 등으로 적시성을 보완하고 분기 단위로 예측치를 발표할 방침이다.
스트레스 테스트 모형은 각 금융권역별 보유 자본이 위기 상황에 따른 예상 시나리오에 맞춰 위기 충격 흡수에 충분한지 여부를 평가하는 ‘규제 비율 중심’ 기존 1차 효과평과 모형의 한계점을 보완키 위해 구축됐다.
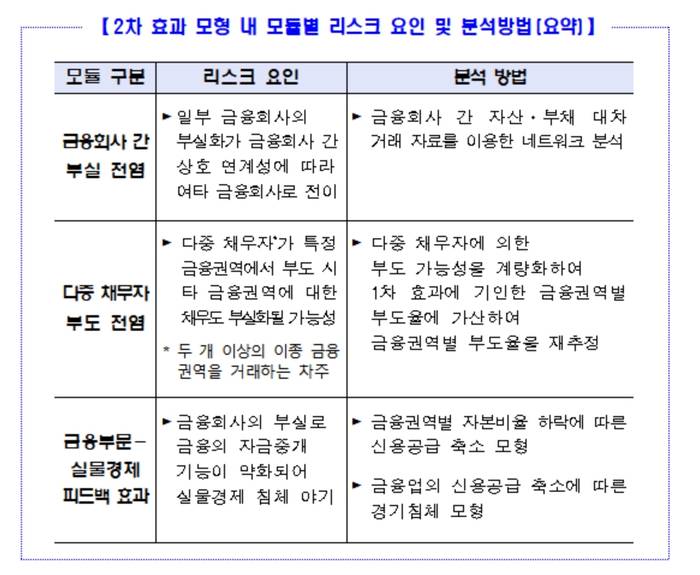
금감원은 ‘2차 효과 스트레스 테스트 모형’으로 예상 위기 직접적인 충격 등 시나리오에 제외된 금융 생태계 내 위기 확산 과정을 반영해 충격 흡수에 소요되는 추가 자본을 체계적으로 분석한다.
금감원은 금융업권간 부실 전염, 다중채무자에 의한 부도 전염, 금융부문-실물경제 피드백 효과 등 내용도 2차 테스트 모형에 반영했다.
금융회사 간 대차거래로 자산 및 자금 조달 규모와 형태를 파악한 뒤 네트워크 접근법을 확용해 부실 전이 과정을 체계적으로 관리할 계획이다.
또 각 금융권역 간 익스포져가 전액 또는 일부 부실화된다는 가정 아래 추가 손실 규모와 자본액을 산정해 1차 효과에 반영할 방침이다.
금감원은 스트레스 테스트 결과를 위기 상황에 대한 거시건전성 감독 대응방안 마련에 활용할 예정이다.
금감원 관계자는 “글로벌 수준 거시건전성 감독 수단을 마련하면서 금융산업 잠재적 위협 요인을 조기에 식별하고 선제적으로 대응할 수 있게 됐다”며 “안전성 확보로 금융이 자금중개 본연 기능을 발휘해 경제의 포용 성장을 위한 초석이 되길 바란다”고 말했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.