

 입력 2018-12-20 12:00:00


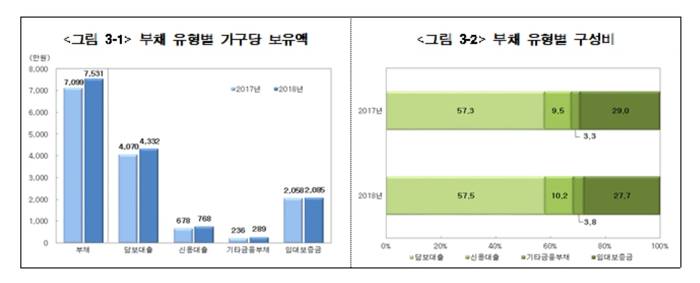
올해 한 가구가 짊어진 평균 부채가 7531만 원인 반면, 소득은 5705만 원에 불과한 것으로 나타났다. 평균 부채는 전년 대비 6.1% 늘어나며 4.1% 증가에 그친 소득 증가율을 상회했다.
금융감독원(원장 윤석헌)이 통계청·한국은행과 공동으로 전국 2만 표본가구를 대상으로 실시한 ‘2018년 가계금융복지조사’자료에 따르면 3월 말 전체 가구 63.7%가 평균 7531만 원 부채를 지닌 것으로 집계됐다.
부채 유형별로는 금융부채가 5446만 원으로 72.3%를 차지했다. 원리금 상환에 부담을 느끼는 금융부채 보유 가구 비중은 전년 대비 0.5%포인트 하락한 67.3%였다.
금융부채는 면접조사와 신용정보 등 기준 적용에 따라 잔액 차가 있었다. 올 3월 말 기준 신용정보를 활용해 조사한 가구당 평균 금융부채는 8947만 원으로 면접조사결과(5446만 원) 보다 3501만 원 많은 것으로 집계됐다.
40대 가구가 보유한 평균 금융부채 1억473만 원으로 가장 많았고, 30세 미만 가구는 4579만 원으로 가장 적었다. 종사상지위별로는 자영업자가구가 1억2636만 원의 금융부채를 보유했다.
2085만 원 규모 임대보증금 부채는 전년과 같은 수준이었다.
소득 분위별로 평균 부채 1억6871만 원을 보유한 5분위 가구가 전체 부채의 44.8%를 차지하며 유일하게 상승한 점유율을 기록했다.
연령대별로는 40대 가구 평균부채가 전년 대비 14.6% 증가한 9896만 원으로 최대였다. 종사상지위별로는 자영업자가 평균 1억439만 원의 빚을 진 것으로 나타났다. 금융부채 비중은 30세 미만 가구 92.0%, 60세 이상 가구 58.2%로 연령이 증가할수록 비중은 낮아졌다.
입주형태별로는 자가 가구의 59.6%가 빚을 지고 있었다. 전세 가구 부채 비중도 58.5%로 큰 차이는 없었다.
부채 원금 및 이자 납부 기일을 경과한 가구는 9.8%였다. 기일을 경과한 가장 큰 이유는 소득 감소(27.9%)였다.
가구당 소득은 전년 대비 4.1% 증가한 5705만 원으로 집계됐다.
소득원천별로 3639만 원을 기록한 근로소득은 전년 대비 0.1%포인트 하락한 63.8%의 비중을 기록했다. 사업소득 규모는 1244만 원으로 전년 대비 0.4%포인트 줄어든 21.8%이 비중을 차지했다.
가구소득 구간별 가구비율은 1000만~3000만 원 미만에서 24.5%로 가장 높았다. 소득 5분위 가구의 소득점유율은 47.4%로 전년대비 0.2%포인트 늘어났다.
가구주 특성별로는 50대 가구(7292만 원)와 상용근로자 가구(7438만 원)에서 소득이 가장 높은 것으로 나타났다.
올 3월말 기준 1가구당 평균 자산은 전년 대비 7.5% 증가한 4억1573만 원으로 실물자산(3억1061만 원)에 74.7%가 쏠려있었다.
자산 대비 부채비율은 18.1%로 전년 대비 0.2%포인트 하락했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.