

 입력 2019-02-28 07:02:04


신한카드(대표 임영진)의 지난해 부실채권 흡수력 지표인 고정이하여신(NPL) 커버리지 비율이 하락했다. NPL커버리지 비율은 고정이하여신 잔액 대비 대손충당금 잔액으로, 높을수록 부실채권 준비능력이 크다는 의미를 나타내는 건전성 지표다.
28일 신한금융지주 ‘2018 경영실적 현황’ 자료에 따르면 신한카드의 지난해 NPL커버리지 비율은 378%로 전년(411%) 대비 33%포인트 하락했다.
이 회사의 NPL커버리지 비율은 2014년 300%, 2015년 359%, 2016년 384%으로 지속 상승한 데 이어 2017년 411%를 기록하며 카드사 중 유일하게 400%를 돌파했다가 지난해 4년 만에 하락했다.
NPL 커버리지 비율이 하락한 것은 지난해 대손충당금보다 고정이하여신의 증가폭이 더 컸기 때문으로 분석된다. 신한카드의 지난해 대손충당금 잔액은 1조1550억원으로 전년 대비 6.6% 증가했다. 같은 기간 영업자산도 28조3110억원으로 전년 대비 12.1% 증가하면서 고정이하여신 잔액(3060억원)이 전년 대비 15.9% 늘었다.
지난해 대손준비금을 제외한 충당금은 8600억원으로 전년 대비 33% 늘었지만 대손충당금에 포함되는 대손준비금(미사용한도 충당금 제외)이 2930억원으로 전년 대비 31.9% 감소하면서 전체 대손충당금 잔액 증가폭이 상쇄됐다.
대손준비금은 카드사가 기업회계기준(IFRS)에 따른 대손충당금 적립이 금융감독의 기준보다 적을 경우 그 차액을 따로 적립케 한 금액이다. 지난해 신 국제회계기준(IFRS9) 도입으로 충당금 적립 기준이 강화되면서 금융감독과 IFRS의 요구 기준 갭이 줄어든 영향으로 대손준비금이 감소했다.
신한카드는 지난해 연체율이 1.3%로 전년 대비 0.03%포인트 올랐고 고정이하여신 비율도 1.08%로 전년 대비 0.04%포인트 상승했다.
카드사는 지난해 IFRS9이 도입돼 대손충당금 적립 기준이 강화되면서 대출 만기까지 예상손실을 추산해 보수적으로 충당금을 적립함에 따라 일제히 NPL커버리지 비율이 상승했다.
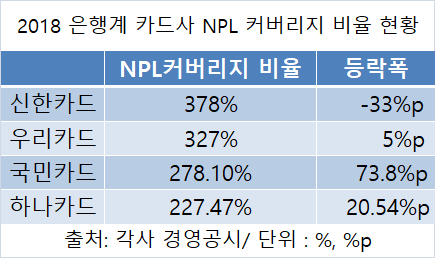
같은 기간 은행계 카드사의 NPL커버리지 비율은 신한카드(378%)에 이어 △우리카드 327%(+5%p) △KB국민카드 278.1%(+73.8%p) △하나카드 227.47%(+20.54%p) 순으로, 비율은 신한카드가 가장 높았지만 전년 대비로는 유일하게 하락했다.
신한카드 관계자는 “NPL커버리지 비율은 대손준비금을 제외하고 계산한다면 충당금이 늘었기 때문에 전년 대비 유사한 수준으로 본다”라며 “지난해 새로운 회계기준이 요구하는 대로 충당금을 쌓았지만 충당금 적립 기준이 강화됐다”고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.