

 입력 2019-03-19 14:28:30


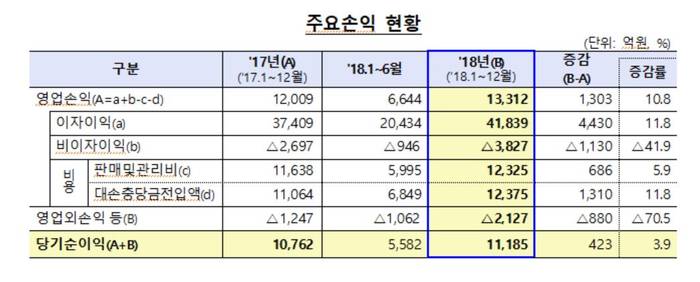
지난해 저축은행의 순이익이 1조1100억원을 돌파하면서 사상 최대 실적을 달성했다.
19일 금융감독원이 발표한 ‘2019년 저축은행 잠정 영업실적’에 따르면 지난해 당기순이익이 전년 동기 1조762억원에서 423억원(3.9%) 증가한 총 1조1185억원으로, 흑자폭이 확대됐다.
같은 기간 대출 확대 등으로 이자이익이 4430억원 늘어난 반면 비이자이익은 1130억원 감소했다. 지난해 대손충당금 적립기준이 강화되면서 대손충당금 전입액이 1310억원 늘어 영업이익도 1303억원 증가했다.
저축은행은 지난해 총 자산이 69조5000억원으로 전년 말 59조7000억원 대비 9조8000억원(16.4%) 증가했다. 대출금과 현금·예치금이 각각 8조원씩 증가했고 보유 유가증권이 2000억원 늘었다.
자기자본 총계는 7조8000억원으로 전년 말 6조8000억원 대비 1조원(14.9%) 증가했다. 순이익 시현 등에 따른 이익잉여금 9000억원 증가와 유상증자 1000억원 등이 영향을 미쳤다.
반면 지난해 말 총 여신 연체율이 전년 말 4.6% 대비 0.3%포인트 하락한 4.3%로, 자산건전성 지표는 소폭 하락했다.
기업대출 연체율은 4.2%로 전년 말 대비 0.5%포인트 하락했고 이는 부동산(PF)대출 연체률이 1.5%포인트 하락했기 때문이다. 가계대출 연체율은 4.6%로 전년 말 대비 0.1%포인트 상승한 가운데 가계신용대출은 0.2%포인트 상승했고 주택담보대출은 0.1%포인트 하락했다.
자본적정성 지표인 BIS기준 자기자본비율은 지난해 말 14.36%으로, 전년말 대비 0.05%포인트 상승해 규제비율 대비 높은 수준을 유지했다. 순이익 증가로 자기자본이15.9% 증가해 위험가중자산비율 증가폭 15.5%를 웃돌았기 때문이다.
최근 저축은행 업계는 전반적으로 영업규모가 확대되고 흑자시현이 지속되는 등 경영상황이 양호하다. 다만 건전성 지표가 지속적인 개선에도 불구하고 은행,상호금융 등 타 업권에 비해 여전히 미흡하기 때문에 지속적인 관리가 필요하다고 금감원은 설명했다.
가계신용대출 증가에도 불구하고 전체 가계대출 증가세는 다소 완화됐지만 부동산 및 임대업 등을 중심으로 개인사업자대출은 급증하고 있다. 이에 금감원은 향후 경기둔화 가능성에 대비하여 가계 및 기업 대출 관련 리스크 요인에 체계적으로 대응하고 건전성 관리를 강화할 계획이다.
또한 서민·중소기업 등 취약계층의 부담완화를 위해 대출금리 합리화, 중금리대출 활성화 등을 지속 추진할 예정이다.
금감원 관계자는 “저축은행의 대출금리가 합리적이고 투명하게 산정될 수 있도록 업계와의 TF를 통해 '대출금리 산정체계 모범규준' 개정을 추진할 것”이라며 “고금리대출 취급시 예대율이 상승하도록 예대율 규제 세부방안을 마련하는 등 중금리대출 활성화 노력을 지속할 예정이다”라고 밝혔다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.