

 입력 2019-03-22 07:03:47


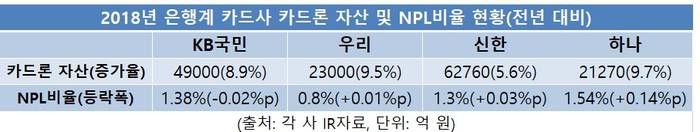
지난해 은행계 카드사들의 카드론(장기카드대출)이 늘어난 가운데 KB국민카드(대표 이동철)가 유일하게 자산건전성이 개선됐다.
22일 여신금융업계에 따르면 지난해 말 신한·국민·우리·하나카드의 카드론 자산은 전년 말 14조4840억원에서 7.7% 늘어난 15조6030억원이다.
같은 기간 하나카드의 카드론 자산은 1조9400억원에서 1879억원(9.7%) 많은 2조1270억원으로 증가했다. 이어 우리카드가 전년 말 2조1000억원에서 2000억원(9.5%) 늘어난 2조3000억원, 국민카드가 4조5000억원에서 4000억원(8.9%) 늘어난 4조9000억원이다. 신한카드는 5조9440억원에서 3320억원(5.6%) 증가한 6조2760억원이다.
이들 카드사는 가맹점 수수료 개편, 대출총량 규제 등으로 인한 수익 악화를 방어하기 위해 카드론, 현금서비스 등의 대출 자산을 늘린 것으로 풀이된다. 그러나 카드사 대출 서비스를 이용하는 회원들은 상대적으로 신용등급이 낮아 부실 대출 리스크가 따른다.
지난해 말 국민카드는 리스크 관리에 주력한 결과 자산건전성 지표가 개선됐다. 총 여신 중 부실채권 비중을 나타내는 고정이하여신비율이 전년 말 1.4% 대비 0.02%포인트 하락한 1.38%로, 은행계 카드사 가운데 유일하게 하락했다. 연체율도 전년 말 1.23% 보다 0.03%포인트 하락한 1.2%다.
국민카드가 회수의문, 추정손실채권이 전년 말 대비 각각 16.1%, 18.5% 늘었음에도 공격적인 마케팅으로 영업 자산도 대폭 확대하면서 고정이하여신비율이 하락했다.
같은 기간 고정이하여신비율은 하나카드 1.54%(+0.14%p), 신한카드 1.08(+0.04%p), 우리카드 0.8%(+0.01%p) 등 순으로 올랐다. 연체율 상승폭은 신한카드 1,3%(+0.03%p). 우리카드 1.25%(+0.01%p) 등 순이다.
국민카드의 카드론 자산은 2016년 9월 말 4조원 수준에서 2017년 3월 말 4조5990억원 까지 확대됐고 같은 해 연말 12월 4조5220억원으로 소폭 감소했다가 지난해 3월 말 4조8470억원, 12월 말 4조9420억원까지 늘었다.
수익성 지표인 총자산순이익률(ROA)은 2017년 말 1%에 그쳤지만 지난해 말 1.74%로 0.74%포인트 반등했다. ROA 상승에는 캠코 매각 이익 370억원이 반영됐다.
금융당국은 지난해 카드론, 현금서비스 등의 증가율을 연 7% 수준으로 맞추도록 가계대출 총량을 규제했고 총부채원리금상환비율(DSR) 규제도 강화했다.
국민카드 관계자는 “지난해 활발한 마케팅을 펼치면서 우량자산 확보를 중심으로 리스크 관리에도 주력했기 때문에 자산건전성 지표가 호전됐다”고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.