

 입력 2019-03-26 07:03:15


OK저축은행(대표 정길호)가 중소기업 대출을 대폭 확대하면서 외형성장과 포트폴리오 다각화에 성공했지만 자산건전성 관리는 과제로 남았다.
26일 OK저축은행의 감사보고서에 따르면 지난해 순이익이 전년 779억6800만원 대비 22.7% 증가한 956억5100만원에 달한데다 총 자산도 5조원을 돌파했다.
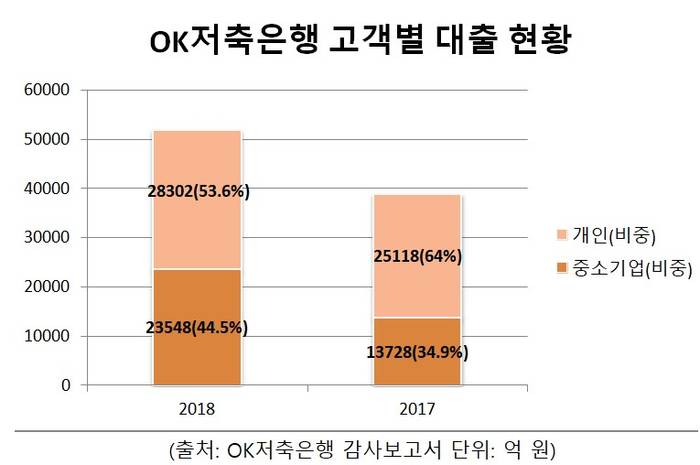
지난해말 기준 대출 잔액은 5조2842억원으로 전년 같은기간 3조9284억원 대비 34.5% 증가했다. 전체 대출 가운데 중소기업 대출 잔액이 전년 대비 71.5% 급증한 2조3548억원이며 비중은 44.5%로 9.6%포인트 상승했다.
개인대출 잔액은 12.7% 증가한 2조8302억원으로 전체 대출에서 차지한 비중은 10.4%포인트 축소된 53.6%에 달했다.
OK저축은행은 가계대출 위주의 대출 포트폴리오를 운영해온 만큼 올해 가계대출과 기업대출의 비중을 6대4에서 5대5로 확대시킨다는 목표다.
지난 2014년 대부업 아프로서비스그룹에 인수 된 뒤 대부업체 고객을 넘겨 받으면서 고금리 가계신용대출 비중이 높았지만 오는 6월까지 대부업 아프로서비스그룹의 대출잔액을 40% 이상 감축하고 오는 2024년까지 완전 청산키로 금융당국에 약속했다.
금융당국이 지난해 초 저축은행의 가계대출 증가율을 한 자릿수로 관리하는 총량 규제를 도입한 데다 충당금 기준도 강화하면서 주요 저축은행들은 기업대출을 적극 확대했다. 또 올해 2분기부터 대출금리 20% 이상 고금리 대출은 50% 이상 추가 충당금을 쌓아야 한다.
특히 OK저축은행은 지난해 기업대출 가운데 부동산 및 임대업과 프로젝트파이낸싱(PF)대출의 비중을 각각 (6.4%->12.5%), (4.6%->8.1%)으로 2배 가량 확대시켰다. 지난해 말 부동산 및 임대업 대출의 잔액은 2527억6800만원 보다 160.4% 급증한 6581억7200만원이며 PF대출은 전년 말 1805억 4400만원 대비 137.8% 증가한 4292억6200만원이다.
금융당국은 자산건전성의 타격을 우려해 저축은행의 특정업종(PF대출, 건설업, 부동산업)에 대한 신용공여의 총 합계액을 신용공여 총액의 50% 이내, 부동산업 중 부동산임대업을 제외한 경우 45% 이내로 유지하도록 규제한다.
OK저축은행은 지난해 대출채권 규모가 커지면서 회수의문·추정손실 등 고정이하여신(부실채권)도 크게 늘어났다. 추정손실 채군은 707억1200만원으로 전년 489억4900만원 대비 44.5% 늘었고 회수의문도 2084억800만원으로 전년 1382억3000만원 대비 50.8% 늘어났다.
OK저축은행 관계자는 “가계대출에 편중된 포트폴리오를 다각화하기 위해 기업대출을 강화했다”라며 “PF대출은 과거보다 규제가 강화됐기 때문에 당국 제재기준에 모두 부합한데다 안전성도 보강됐다"고 밝혔다.
이어 "지난해 주택 경기가 호황이었기 때문에 부동산 대출을 중심으로 대출을 늘렸다”고 덧붙였다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.