

 입력 2019-04-11 06:30:39


푸본현대생명(대표 이재원)의 지난해 신계약 실적이 전년 대비 반토막 나면서 생명보험사 중 가장 높은 감소율을 기록했다.
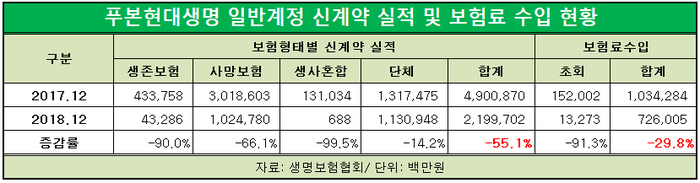
11일 생명보험협회에 따르면 푸본현대생명의 작년 일반계정 신계약은 2조1997억원으로 전년 4조9008억원 대비 55.1% 하락했다. 생보사 평균 -6.8%보다 압도적으로 높은 수치다.
보험형태별로 보면 저축성보험의 감소폭이 더욱 컸다.
저축성보험인 생존보험과 생사혼합보험은 4338억원에서 433억원, 1310억원에서 7억원으로 각각 전년 대비 90%(3905억원), 99.5%(1303억원)나 축소됐다. 같은 기간 보장성보험인 사망보험은 3조186억원에서 1조248억원으로 1조9938억원(66.1%), 단체보험은 1조3175억원에서 1조1309억원으로 1865억원(14.2%)이 줄었다.
저축성보험의 신계약이 더욱 많이 줄어든 것은 새로운 국제회계제도인 IFRS17 도입에 대비해 다른 생보사가 보장성보험 비중을 늘린 것과 같은 맥락이다.
새로운 회계제도에서는 보험 부채를 원가에서 시가로 평가하는데 저축성보험은 부채로 잡혀 보험사 부채 규모가 더욱 늘어나게 되므로, 이에 대비하기 위해 보험사들은 보장성보험을 더욱 확대하는 분위기다.
이에 따라 지난해 말 기준 푸본현대생명의 신계약 중 보장성보험 비중은 98%로 전년 88.5%보다 9.5%포인트 확대됐다.
신계약감소는 수입보험료 축소로도 이어졌다. 지난해 이 회사의 초회보험료 수입은 133억원으로 전년 1520억원 대비 1387억원(91.3%) 급감했다. 2회 이후 보험료수입도 1970억원 줄면서 전체 보험료수입은 1조343억원에서 7260억원으로 3083억원(29.8%) 감소한 것으로 집계됐다.
업계 한 관계자는 “푸본현대생명의 신계약 감소는 어느정도 예견됐던 결과”라며 “2017년부터 개인영업을 거의 중단하다시피 축소하고 퇴직연금 등 법인영업에 더 비중을 뒀던 것으로 알고있다”고 말했다.
푸본현대생명은 2012년부터 몇 년간 계속 적자를 기록하면서 2017년 9월 지점 폐쇄, 설계사 수당 삭감, GA제휴 및 방카슈랑스 판매 중단 등 사업구조 조정 영향으로 사실상 개인영업 조직을 운영하지 않았다. 실적 악화로 인해 구조조정 및 영업 채널 폐쇄가 또다시 신계약 감소로 이어지는 악순환이 이어졌다.
이 회사는 지난해 당기순이익 647억원으로 7년 만에 흑자 전환하면서 올해는 다시 영업력 회복에 힘쓸 예정이다. 대주주인 대만 푸본생명의 유상증자와 구조조정 등을 통한 사업비 절감으로 실적 개선이 이뤄지면서 퇴직연금과 TM채널, 방카슈랑스를 중심으로 영업을 강화할 것으로 알려졌다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-04-11 06:30:39 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.