

 입력 2019-04-18 06:52:25


최근 몇년 간 적자를 내고 있는 토스(대표 이승건)가 지난해 자산이 크게 늘면서 부채비율이 크게 개선됐다. 이에 오는 5월 발표될 토스뱅크의 제3인터넷은행 예비인가 결과에 관심이 쏠린다.
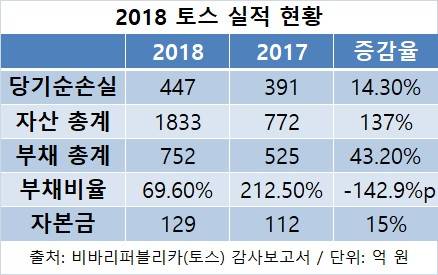
18일 토스(비바리퍼블리카) 감사보고서에 따르면 지난해 부채비율(부채/자기자본)은 전년 212.5% 대비 142.9%포인트 개선된 69.6%로 집계됐다. 부채비율은 자기자본 대비 부채(타인자본) 비율로, 타인자본 의존도를 나타내는 재무건전성 지표다.
토스의 지난해 자본 총계는 전년 대비 834억원(337.7%) 급증한 1080억원, 부채는 전년 대비 227억원(43.2%) 늘어난 752억원이다. 2017년에는 총 자본 247억원, 부채 525억원으로 부채가 2배 이상 많아 부채비율이 200%를 상회했다.
토스가 1년만에 부채비율을 크게 낮출 수 있었던 것은 지난해 총 자산이 전년 대비 1061억원(137%) 급증한 1833억원으로 크게 늘었기 때문이다. 현금 및 현금성자산이 1189억원으로 전년 대비 763억원(179%) 크게 늘고 투자자산도 287억원으로 189억원(194%) 급증한 영향이다.
현재 토스뱅크 컨소시엄은 토스 60.8%, 외국 벤처캐피탈사인 알토스·굿워터·리빗 캐피탈 19.3%, 한화투자증권 9.9% 등으로 구성됐다. 토스는 토스뱅크 지분 60.8%를 보유하고 있지만 앞으로‘금융주력자’로 인정받을 경우에만 현 위치를 유지할 수 있다. 비금융주력자(산업자본)로 분류될 경우 인터넷전문은행 특례법에 따라 금융사 지분을 34%까지만 보유할 수 있기 때문이다.
토스가 지난해 몸집 키우기에 성공했지만 타 인터넷은행 후보 대비 적은 자본금 규모와 지속되는 당기손실, 미처리결손금 확대 등은 우려가 제기된다. 제3 인터넷은행 예비인가 평가 배점표에 따르면 총 1000점 가운데 혁신성이 350점으로 비중이 가장 크고 안정성 200점, 포용성 150점, 자본금 및 자본조달방안이 100점 등으로 구성된다.
토스는 지난해 자본총계 1080억원 가운데 자본잉여금이 2016억원으로 가장 비중이 컸고 자본금은 129억원에 그쳤다. 인터넷전문은행을 설립하기 위해서는 최소 250억원의 자본금이 필요하다. 또한 주식발행초과금이 자본잉여금의 99%를 차지하는데, 주식발행초과금은 기업의 성장과 가치평가가 높아져 발행가액이 액면금액을 초과할 경우 발생한다.
이승건 토스 대표는 지난 3월 열린 기자간담회에서 “토스뱅크에 참여하는 외국 벤처캐피탈사 세 곳의 토스·토스뱅크 이중 투자는 자본을 책임지겠다는 약속을 보여주는 것”이라며 "지난해 투자금 1350억원을 유치했고 다른 주주들의 추가 증자 의지가 있다"고 밝혀 자본금은 문제 없다는 입장이다.
이 회사는 지난해 당기순손실이 전년 391억원에서 36억원(14.3%) 늘어난 447억원으로, 연속적자를 면치 못하고 있다. 지난해 당기순손실 447억원과 전기 미처리결손금 646억원이 누적되면서 미처리결손금이 1091억원에 달했다.
토스 관계자는 “지난해 12월 외부로부터 900억원의 투자유치 등을 통해 자본을 확충했고 앞으로도 외부투자 유치를 통해 늘려나갈 계획”이라며 “제3 인터넷은행 예비인가를 위한 서류 제출을 마친 상태로 결과를 기다리고 있는 상태”라고 말했다.
현재 금융감독원과 외부평가위원회는 토스뱅크 컨소시엄과 키움뱅크 컨소시엄, 애니밴드 스마트은행 등 3곳에 대한 제3 인터넷은행 예비인가가 심사를 진행 중이다. 오는 5월 금융위원회가 예비인가 여부를 의결할 예정이다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.