

 입력 2019-05-03 06:53:18


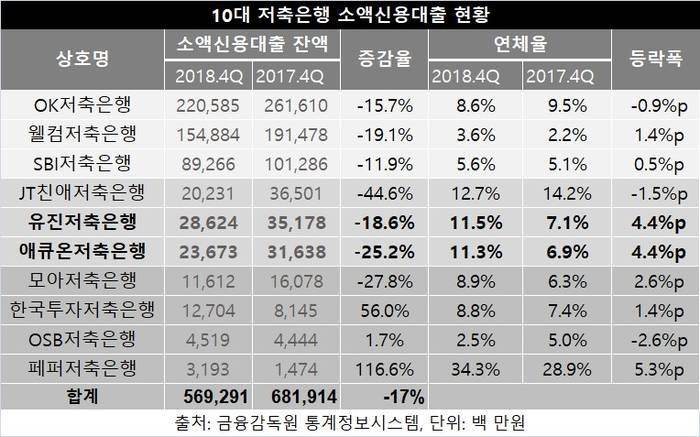
유진저축은행(대표 강진순)과 애큐온저축은행(대표 전명현)이 소액대출 규모를 줄였지만 연체액과 연체율은 동반 상승한 것으로 나타났다.
3일 금융통계정보시스템에 따르면 지난해 말 애큐온 저축은행의 소액신용대출 잔액은 전년 대비 79억6500만원(25.2%) 감소한 236억7300만원, 유진저축은행은 65억5400만원(18.6%) 줄어든 286억2400만원이다.
반면 같은 기간 유진저축은행의 소액대출 연체액은 31% 증가한 32억8300만원이며, 연체율은 4.4%포인트 나빠진 11.5%를 기록했다. 애큐온저축은행은 연체액이 23% 늘어난 26억7400만원,연체율은 전년 대비 4.4%포인트 악화된 11.3%다. 이는 소액대출 200억원 이상 취급 저축은행 가운데 최대 수치다.
소액신용대출은 건당 대출 한도 300만원으로, 주로 신용등급 7등급 이하의 저신용 차주들이 이용한다. 금리는 일반신용대출 보다 높고 대출 실행이 빨라 '급전 대출'이라고도 불린다.
지난해 말 자산 상위 10대 저축은행의 소액대출 잔액은 전년 대비 1185억4100만원(17.6%) 감소한 5693억원이다. 소액대출 연체액은 8.2% 줄어든 436억원이며 평균 연체율은 1.5%포인트 오른 10.8%로 집계됐다.
즉, 모수인 소액대출잔액이 소액대출 연체액보다 큰 폭으로 줄면서 연체율이 상승한 것으로 풀이된다.
같은 기간 10대 저축은행 소액대출잔액 82%(4648억원)를 점유하고 있는 3대 저축은행(OK·웰컴·SBI)도 취급을 줄였다. 소액대출 취급이 가장 큰 OK저축은행은 전년 대비 16% 감소한 2205억8500만원이며 웰컴저축은행은 19% 감소한 1548억8400만원, SBI저축은행은 12% 줄어든 892억6600만원이다.
같은 기간 연체율은 OK저축은행이 0.9% 포인트 개선된 8.6%인 반면, 웰컴저축은행은 1.4%포인트 악화된 3.6%, SBI저축은행은 0.5%포인트 나빠진 5.6%를 기록했다.
금융 당국은 지난 2017년 이후부터 저축은행권에 △가계대출 총량규제 △금융권 대출 법정 최고금리 24%로 인하 △ 연 금리 20%이상 대출 충당금 50% 이상 적립 등 고금리 대출에 대한 규제를 강화했다. 대신에 중금리대출을 가계대출총량 규제에서 제외하는 등 중금리대출 활성화를 유도해왔다.
이에 저축은행들은 저신용 차주가 대부분이어서 연체 위험이 큰 데다 대출 금액도 적은 고금리 소액신용대출 취급을 줄였다. 한 업계 관계자는 "오는 6월부터 중금리대출 금리도 인하되는 등 점점 금리 인하 규제가 강화되기 때문에 금리가 높은 소액대출 취급을 줄일 수 밖에 없다"고 설명했다.
하지만 막상 급전이 필요한 취약차주의 대출 기회가 줄어들고 있다는 우려가 제기된다. 또한 소액대출 연체율이 상승한 것은 주 이용고객인 저신용 차주들이 소액 대출 상환에 어려움을 겪고 있는 것으로, 서민들의 어려운 가계 상황을 보여주는 지표이기도 하다.
유진저축은행 관계자는 "고금리 소액대출의 신규 취급을 줄이고 있고, 증가한 연체액도 매우 적어 유의미한 수준은 아니다"라며 "300만원 한도 소액대출이 차지하는 비중도 적은 데다가 전체 개인신용대출의 연체율은 개선되고 있다"라고 말했다.
애큐온저축은행 관계자는 "소액신용대출 연체액은 지난해 소폭 하락했다가 소폭 상승하는 등 큰 차이가 없다"라며 "소액대출이 감소하는 것은 우량 고객의 증가하고 고객의 대출 금액 증가하는 등 다양한 이유가 있다"고 밝혔다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.