

 입력 2019-05-07 07:00:53


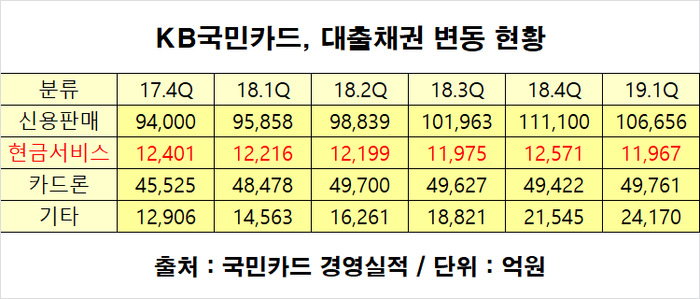
KB국민카드(사장 이동철)가 신용판매와 장기대출인 카드론 규모는 성장시킨 반면 수익성이 미미한 현금서비스 규모는 줄이면서 속도조절에 나섰다.
7일 KB금융그룹 경영실적에 따르면 올해 1분기 국민카드의 신용판매 카드채권 규모는 전년 동기 9조6000억 원 대비 11.5%(1조1000억 원) 증가한 10조7000억 원을 기록했다. 신용판매 가운데 할부 카드채권은 같은 기간 4조2000억 원에서 4조7000억 원으로 11.9%(5000억 원) 늘어나면서 성장세를 견인했다.
카드론도 비슷한 양상을 보였다. 올 1분기 국민카드의 카드론 채권 규모는 전년 동기 4조8000억 원 대비 4.2%(2000억 원) 늘어난 5조 원으로 집계됐다. 지난해 말 4조9000억 원과 비교해도 2.0%(1000억 원) 성장한 규모다, 또 팩토링 및 기타채권도 같은 기간 1조5000억 원에서 2조4000억 원으로 60.0%(9000억 원) 급증했다.
하지만 1분기 현금서비스 채권 규모는 전년 동기 1조2000억 원과 비교할 때 변화가 없었다. 지난해 말 1조3000억 원 보다는 7.7%(1000억 원) 줄었다.
국민카드가 현금서비스를 축소시키려는 움직임을 보이는 이유는 6배로 제한된 레버리지 비율 규제를 맞추기 위해 카드 및 대출자산을 축소시키기 위해서다. 또 연간 7%로 제한된 대출총량규제를 준수하기 위해 1분기부터 준비작업에 들어간 것으로 분석된다.
금융위원회는 지난달 자기자본 대비 총자산 한도를 의미하는 레버리지 비율을 기존 6배에서 10배로 완화해달라는 카드사의 요구를 거부했다. 이에 따라 카드사는 기존 레버리지 비율을 준수하기 위해 자기자본을 늘리거나 자산을 줄여야 한다.
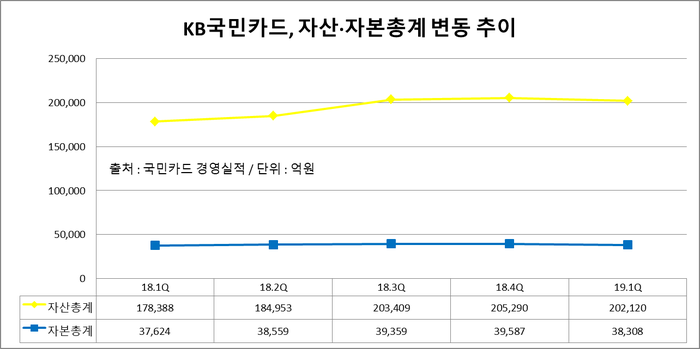
올 1분기 국민카드는 전 분기 대비 0.2배 상승한 5.3배의 레버리지 비율을 기록했다. 같은 기간 국민카드의 총 자본은 17조8388억 원에서 20조2120억 원까지 상승했다. 문제는 카드자산도 함께 상승했다는 것이다. 1분기 국민카드의 카드자산은 전년 동기 3조7624억 원 대비 1.8%(684억 원) 증가한 3조8308억 원을 기록했다. 우려할 만한 수준의 증가세는 아니지만 자산 증가 속도 조절이 필요하다는 분석이다.
또 금융당국은 지난해부터 가계대출의 성장세를 꺾기 위해 카드사에 현금서비스, 카드론 등 대출자산 성장률을 연 7%로 규제하고 있다. 연 7%를 맞추기 위해 각 카드사는 마케팅 전략에 차이를 두며 대출자산 증가 속도를 조절할 수밖에 없는 상황인 셈이다.
국민카드 관계자는 “당국에서 고금리인 현금서비스보다 장기적이고 저금리인 카드론을 강화하라는 시그널이 있었고 대출금리 합리화 아래 우대금리를 실제 고객 금리에 반영시키라는 기조인 만큼 현금서비스는 국민카드 뿐 아니라 타사도 조금씩 줄여가는 상황”이라며 “또 7%인 총량규제를 맞추기 위해 카드론을 키우는 것이 유리하기 때문에 현금서비스 축소는 지속될 것”이라고 말했다.
한편 신한카드의 올 1분기 현금서비스 규모는 전년 동기 1조8700억 원 대비 2.4%(440억 원) 늘린 1조9140억 원을 기록했다. 신한카드는 같은 기간 △신용판매 12조6120억 원→13조7860억 원(9.3%증가) △카드론 6조2610억 원→6조5860억 원(5.2%증가) △할부금융 2조3010억 원→2조8160억 원(22.4%증가) 등 대부분의 채권을 성장시켰다.
같은 기간에 우리카드의 현금서비스 채권 규모는 전년 동기 5790억 원과 비슷한 수준인 5760억 원 수준을 유지했다. 하나카드는 현금서비스 채권을 1조1080억 원에서 9690억 원으로 감소시키며 국민카드와 같은 모습을 보였다.
하지만 카드사의 현금서비스는 카드론과 대비해 비교적 높은 리스크를 수반하는 만큼 향후 사업성이 옅어질 것이라는 주장이 제기된다. 아울러 법정최고금리가 인하되고 있어 현금서비스에서 얻을 수 있는 이자수익이 줄어들게 되는 만큼 단기대출인 현금서비스로 인한 수익성은 향후 더 악화될 전망이다. 법정최고금리는 2016년 이전 34.9%에서 같은 해 3월 27.9%로 인하됐다가 지난해 2월 24%로 떨어졌다.
여신업계 관계자는 “최고금리가 떨어지면서 카드론과 현금서비스 경계가 희미해지고 있는 만큼 카드사는 한 달씩 롤-오버가 되는 현금서비스보다 상대적으로 리스크가 낮은 카드론 쪽으로 눈을 돌리고 있다”며 “또 현금서비스 사용 고객은 상대적 저신용자이기 때문에 저축은행, 캐피탈이 뛰어들어 경쟁이 치열해졌기 때문에 카드사 입장에서 더 이상 매력적인 시장은 아니다”라고 설명했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.