

 입력 2019-05-09 06:54:06


보장성보험 판매 비중이 높은 라이나생명(대표 홍봉성)이 보험금 청구와 부지급 건수 모두 업계에서 가장 많았던 것으로 나타났다.
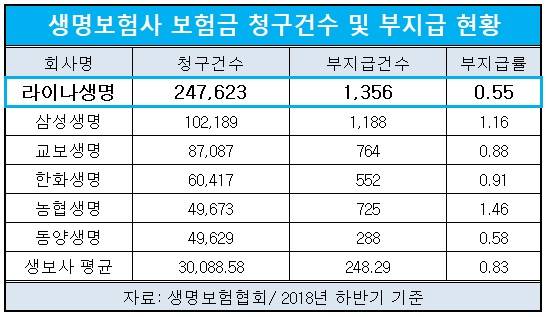
9일 생명보험업계에 따르면 지난해 라이나생명의 보험금 부지급건수는 1356건으로 생명보험사 중 최다였다. 업계 평균 248.29건 대비 약 5배 많은 수치다.
라이나생명의 보험금 부지급 건수가 많은 것은 질병보험을 중심으로 한 보장성보험 비중이 높기 때문이다. 이 회사는 생보 '빅3인' 삼성생명, 한화생명, 교보생명 다음으로 보유계약이 많은데 이 중에서도 보장성보험 비중이 압도적으로 높다. 지난해 일반계정 보험 보유계약 전체 139조1280억 원 중 보장성보험이 138조8181억 원으로 98.8%에 달했다. 상위 3개사의 보장성보험 비중은 약 80% 수준이다.
보장성보험은 상해·질병·실손·사망 등을 보장하기 위해 만들어진 상품으로 만기후 보험금이 지급되는 저축성보험과 달리 가입자가 약관상 보험금 지급사유라고 인지할 경우 보험금을 청구·수령할 수 있다.
라이나생명은 보장성상품 비중이 높은 만큼 보험금 청구건수도 생보사 중 가장 많았다. 지난해 하반기 이 회사의 보험금 청구건수는 24만7623건으로 두 번째로 많았던 삼성생명(10만2189건)과 비교해도 두 배 이상이다.
보험금 부지급건수도 1356건으로 가장 많았지만 청구건수 규모가 커 부지급률은 0.55%로 업계 평균 0.83%를 하회했다.
부지급 사유를 보면 고지의무 위반이 744건으로 가장 많고 약관상 면·부책 399건, 계약 상 무효 213건 순이었는데 이 역시 보장성보험이 많은 특성이 반영됐다는 분석이다. 저축성·변액·연금 보험의 경우 질병에 대한 부분이 아니기 때문에 가입자가 고지할 것이 없어 위반사항 발생 요소 자체가 사라진다.
라이나생명 관계자는 “보장성보험(질병보험) 비중이 높은 당사 특성상 보험 가입시 질병 관련 사항을 알려야 하지만 가입자가 밝히지 않았을 경우 약관에 따른 고지의무 위반으로 인한 보험금 부지급 사유가 된다”며 “이는 특정 채널 또는 어떤 요인에 의해서 발생한다기보다는 다양한 상황에서 생길 수 있다”고 설명했다.
이어 “청구건수가 가장 많다보니 부지급건수 역시 많을 수 밖에 없지만 비율로 보면 양호한 수준”이라고 덧붙였다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-05-09 06:54:06 송고





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.