

 입력 2019-05-10 06:47:10


IBK기업은행(행장 김도진)의 신용카드 관련 이자이익과 비이자이익이 동반 감소하는 등 관련 사업부문이 고전하고 있다.
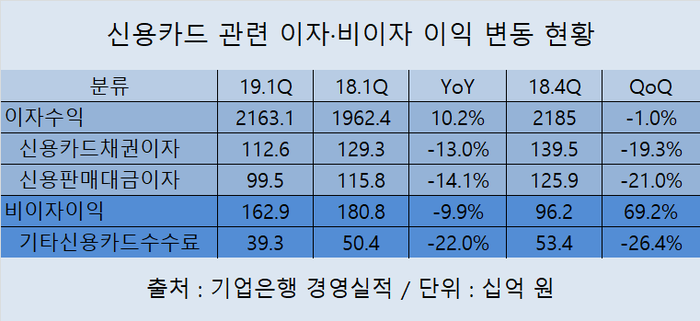
10일 IBK 경영실적에 따르면 올해 1분기 기업은행의 신용카드채권이자는 전년 동기 1293억 원 대비 13.0%(167억 원) 감소한 1126억 원으로 집계됐다. 지난해 말 이자이익인 1395억 원과 비교해도 19.3%(269억 원) 줄어든 규모다. 신용카드채권이자는 이자수익에 포함된다.
전체 신용카드채권이자 수익 감소는 신용판매대금이자 수익이 하락한 영향이 가장 컸다. 올 1분기 기업은행의 신용판매대금이자는 전년 동기 1158억 원 대비 14.1%(163억 원) 줄어든 995억 원을 기록했다. 지난해 말 1259억 원과 비교하면 21.0%(264억 원) 감소한 수치다.
기업은행 카드사업 수익 저하는 비이자이익 부문에서도 발생했다. 올 1분기 기업은행의 기타신용카드수수료는 전년 동기 504억 원 대비 22.0%(111억 원) 감소한 393억 원으로 집계됐다. 534억 원이던 지난해 말 규모와 비교해도 26.4%(141억 원)나 감소했다.
올 1분기 기업은행의 카드수수료가 전체 수수료 수익에서 차지한 비중은 지난해 말 27.6%보다 4.4%포인트 줄어든 23.2%였다.
건전성도 좋지 않은 상황이다. 올 1분기 기업은행의 신용카드대출채권 연체율은 전년 동기 1.94% 대비 0.12%포인트 상승한 2.06%를 기록했다. 기업은행 신용카드 연체율은 지난해 2분기 1.83%로 개선됐다가 3분기 1.95%로 악화된 뒤 4분기에 1.73%까지 낮추는 데 성공했다.
하지만 1분기 만에 다시 연체율이 2%대를 넘기면서 최고치를 경신했다. 2016년 1분기 이후 기업은행 신용카드 연체율이 2%대에 진입한 것은 이번 처음이다.
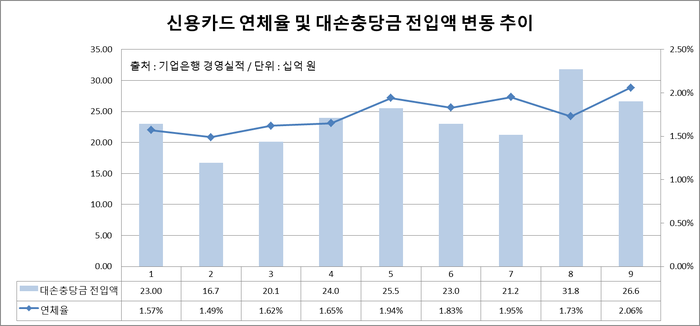
그나마 안정적으로 관리되고 있는 부분은 신용카드채권 대손충당금 전입액이다. 올 1분기 기업은행의 대손충당금 전입액은 전년 동기 255억 원 대비 11억 원 늘어난 266억 원을 기록했다. 지난해 말 기록했던 318억 원과 비교하면 52억 원 감소한 수준이다. 이는 신용카드 채권에서 발생한 부실을 잘 관리하고 있는 것으로 분석된다.
카드수익이 줄어드는 가운데 김도진 기업은행장은 카드론과 현금서비스 등 상대적으로 고금리인 카드대출상품을 축소하겠다는 입장이다.
김 행장은 기업은행 핵심 고객층인 자영업자 등 소상공인이 경기 부진으로 카드론 수요로 몰릴 수 있고 상환에 부담을 느끼는 차주가 늘어날 것이라는 판단 아래 카드론 사업을 축소할 계획이다. 실제로 기업은행 실무부서는 3000억 원 규모로 은행권 최저 수준인 카드론 영업을 자제하는 방안을 검토 중이다.
기업은행 관계자는 “신용카드채권이자 부분이 카드론 등 이자를 수익인데 은행권에서 상환이 어려울 만큼 높은 금리를 적용하는 카드론 판매에 큰 비중을 두는 건 약탈적이라고 보는 은행장 기조에 따라 줄어들었다”라며 “신용판매대금은 카드사 수수료율 인하 영향으로 대부분의 다른 카드사처럼 줄었든 것”이라고 말했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.