

 입력 2019-05-10 06:53:13


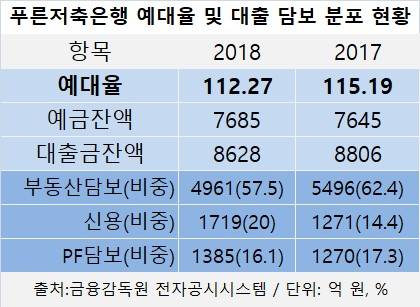
푸른저축은행(대표 송명구·구혜원)의 예대율(예금잔액 대비 대출금잔액 비율)이 1년 새 개선됐지만 여전히 110%를 웃돌고 있어 리스크 관리가 필요하다는 지적이 나온다.
10일 푸른저축은행 경영공시에 따르면 이 은행의 예대율은 전년 115.19% 대비 2.93%포인트 개선된 112.27%를 기록했다. 하지만 금융당국이 저축은행 예대율을 오는 2020년 110% 이하, 2021년 100%이하로 규제할 계획이어서 아직 안정권에 진입하지는 못했다.
예대율을 낮추기 위해선 예금을 더 받거나 고금리 대출을 줄여야 한다. 푸른저축은행은 지난해 가계대출 전년 550억 원 대비 206억 원(37.5%) 줄면서 예대율이 개선됐다.
이 은행은 지난해 전체 대출금 8628억원 가운데 기업대출 비중이 96%(8284억원)를 차지했고 가계대출 비중은 4%(344억원)에 그쳤다.
대출 규모는 줄었지만 이자부문 이익 18억원, 수수료 부문 9억원 등이 증가한 결과 순이익은 전년 209억원 대비 35억원(17%) 증가한 244억원을 거뒀다. 주력사업이 아닌 가계대출이 축소된 결과 수익성도 개선된 것으로 풀이된다.
특히 푸른저축은행은 기업대출의 96%가 중소기업 대출이다. 담보별로 보면 부동산담보대출이 57.5%(4961억 원), 신용대출이 20%(1385억 원), PF대출 16%(1385억 원) 등이다. 창립 이래 중소기업을 대상으로 부동산 담보를 주력으로 해오며 업계에서 PF시장의 강자로 자리 잡았다.
주신홍 푸른저축은행 최대주주는 지난 2016년 푸른파트너스운용을 설립해 부동산 사모대출펀드(PDF) 헤지펀드에 푸른저축은행의 부동산 PF업 노하우를 활용하며 단기간에 성과를 내기도 했다.
다만 리스크 부담이 큰 부동산 담보 대출과 신용대출이 자산건전성에 타격을 줄 수 있다는 우려도 제기된다.
푸른저축은행은 부동산PF 신용공여에 대한 연체율이 △2016년 8.48% △2017년 6.93% △2018년 3.9% 등으로 꾸준히 개선됐다. 이는 부동산PF대출을 주력으로 해오면서 발생했던 부실채권을 꾸준히 청산해 온 효과다.
하지만 부실채권(고정이하여신)비율은 전년 8.52% 대비 1.51% 악화된 10.03%로, 지난해 말 79개 저축은행 평균인 5.05% 대비 두배에 달해 리스크 관리가 필요하다는 지적도 있다.
반면 보수적인 운용전략과 자본금 증가 효과로 BIS자기자본비율(위험가중자산 대비 자기자본비율)은 1.92%포인트 상승한 25.49%를 기록하며 업계평균 14.33%를 웃돌아 자본적정성이 우수한 편이다.
푸른저축은행 관계자는 “가계대출이 감소했던 것이 예대율을 낮추기 위한 것은 아니다”며 “당국 규제에 따라 예수금을 늘리는 방식으로 예대율을 맞춰나갈 것”이라고 밝혔다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.