

 입력 2019-05-13 06:57:33


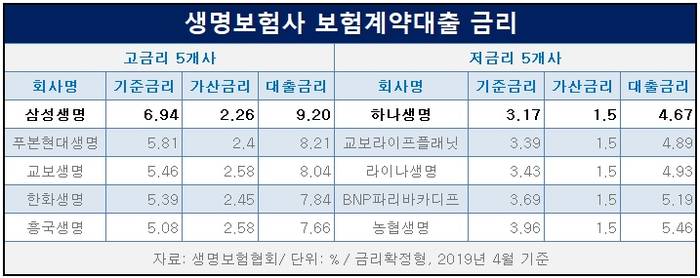
생명보험사의 보험계약(약관) 대출이 늘고 있는 가운데 삼성생명이 9%대로 금리가 가장 높았고 하나생명이 4%대 최저금리인 것으로 나타났다.
13일 생명보험업계에 따르면 지난 4월 기준 확정형 보험계약대출 금리가 가장 높은 곳은 삼성생명으로 기준금리 6.94%에 가산금리 2.26%를 더해 9.2%에 달했다.
삼성생명에 이어 푸본현대생명이 8.21%로 두 번째로 높았고 교보생명 8.04%, 한화생명 7.84%, 흥국생명 7.66%이 순이었다. 확정형 대출 금리가 높은 보험사는 과거 고금리 저축성보험 가입자의 대출 계약 조건이 영향을 미친 것으로 분석된다.
금리확정형 보험계약대출은 예정이율(확정)과 가산금리의 합으로 정해지는데 가입한 금리확정형 보험계약의 예정이율이 7%인 경우 최종 대출이자는 7%(예정이율)에 가산금리를 더한 값이다. 예정이율이 높은 상품일수록 기준금리도 높아지는 구조로 과거 고금리 상품에 가입한 가입자일수록 이자률도 커진다.
이로 인해 1990년대 초반 고금리 저축성보험을 많이 판매했던 삼성생명에서 보험계약대출을 받은 가입자의 65.3%는 9.5% 이상의 이자를 부담하는 것으로 집계됐다.
반면 금리확정형 대출 이자가 가장 낮은 곳은 하나생명(4.67%)으로 기준금리 3.17%에 가산금리 1.5%를 적용했다. 이어 교보라이프플래닛(4.89%), 라이나생명(4.93%) 등이 4%대로 낮았고 BNP파리바카디프 5.19%, 농협생명 5.46%이 뒤를 이었다.
보험계약대출은 보험 가입자가 보험을 해지할 경우 돌려받을 수 있는 해지환급금 범위(50~90%)내에서 대출을 받는 것이다.
간편한 본인확인절차 등으로 손쉽게 돈을 빌릴 수 있고 대출받은 원리금을 별도의 중도상환수수료 없이 언제든지 상환할 수 있어 긴급 단기 자금이 필요한 보험가입자의 경우 유용하다. 보험사 입장에서도 보험계약자가 보험을 해지하는 대신 대출을 받음으로써 보험계약을 유지하게 하는 장점이 있다.
지난해 생보사의 보험계약대출금액은 49조5139억 원으로 전년 46조6993억 원 대비 6% 늘었다. 대출금액은 2014년 41조3713억 원에서 2015년 42조9915억 원, 2016년 44조1505억 원 등으로 최근 5년간 해마다 증가세다.
다만 매년 금리가 은행권보다 높다는 지적이 지속적으로 제기되고 있다. 이에 대해 업계에서는 보험계약의 구조적인 특성을 고려해야 한다고 반박한다.
보험업계 한 관계자는 “예정이율이란 추후 가입자에게 보험금을 지급하기 위해 보험사가 다른 금융상품 등에 투자해 달성해야 하는 수익률이기도 하다”며 “보험계약대출로 인해 보험사의 자산운용 규모가 줄어들더라도 보험사는 계약자에게 돌려줄 보험 상품의 적립금을 예정이율로 적용하기 때문에 가산금리가 붙게 되는 것”이라고 말했다.
이어 “보험 계약 시기와 상품에 따라서 이율 적용이 달라질 수 있어 단순하게 금리가 높다고만 볼 수는 없다”고 덧붙였다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-05-13 06:57:33 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.