

 입력 2019-06-04 07:01:45


기업대출이 강점인 모아저축은행(대표 김상고˙김성도)이 지난해 대손충당금 적립 기준 강화에도 역대 최고 순이익을 달성했다.
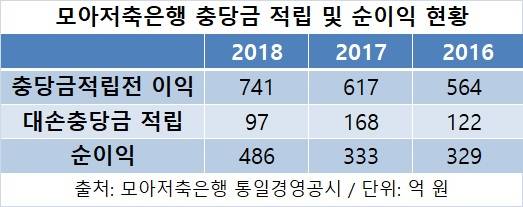
4일 저축은행업계에 따르면 모아저축은행의 지난해 순이익은 전년 대비 46% 급증한 486억 원을 기록했다. 이는 출범 이래 최고 수준이다. 지난해 총 여신이 전년 대비 73%나 늘어나면서 기타이익이 123억 원 늘고, 이자이익과 수수료이익이 각각 67억 원, 14억 원 늘어난 결과다.
특히 지난해 대손충당금 적립 기준이 강화됐음에도 충당금을 덜 쌓으면서 사상 최대 실적을 달성한 점이 주목된다. 금융당국은 지난해 6월부터 저축은행의 대손충당금 적립률을 2020년까지 단계적으로 상향하고 연 20% 이상 고위험대출 충당금을 50% 추가 적립하도록 규제를 강화했다.
모아저축은행은 전년에는 충당금적립전 이익(업무이익) 가운데 27%(168억 원)를 충당금으로 적립했지만 지난해는 업무이익 741억 원 가운데 13%(97억 원)를 쌓았다. 이는 전년에 보다 보수적으로 대손충당금을 쌓았기 때문에 적립액이 줄어든 것으로 분석된다.
모아저축은행의 자산은 1조7961억 원대로 지난해 말 기준 업계 10위 업체다. 인천·경기 지역에서 업계 3위 한국투자저축은행 다음으로 자산규모가 크다.
이 은행은 지난해 전체대출 1조5493억 원의 62%를 기업대출이 차지하는 등 창립 이래 기업금융을 주력으로 해왔다. 나머지대출은 가계대출 23.4%, 공공 및 기타자금 대출 14.6% 비중으로 구성됐다. 총 여신 가운데 부동산, 기타 등의 담보대출 비중이 74%로 높다.
자산건전성도 양호한 편이다. 이 은행의 지난해 고정이하여신비율은 전년 대비 0.35%포인트 개선된 4.59%를 기록했고, BIS기준자기자본비율도 2.09%포인트나 높아진 14.01%를 달성했다.
특히 주력으로 하는 부동산 PF대출에 대한 심사 및 관리 역량에서는 업계에서 높은 평가를 받고 있다. 저축은행들이 컨소시엄을 구성하는 중규모 PF대출에서 모아저축은행이 주관사 역할을 하는 경우도 많은 것으로 알려졌다.
다만 지난해 부동산 PF대출에 대한 신용공여 2641억 원의 연체율이 4.29%, 건설업에 대한 신용공여 854억 원 연체율은 5.96%에 달해 부동산 침체 시 리스크가 확대될 수 있다는 점은 우려 요인이다.
모아저축은행 관계자는 "충당금 적립액이 줄어든 것은 우리뿐만이 아니라 다수의 저축은행이 전 회계연도에 미리 적립을 했기 때문"이라며 "올해부터 저축은행 업계 전체적으로 영업이 쉽지 않을 것으로 본다"고 밝혔다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.