

 입력 2019-06-13 07:21:03


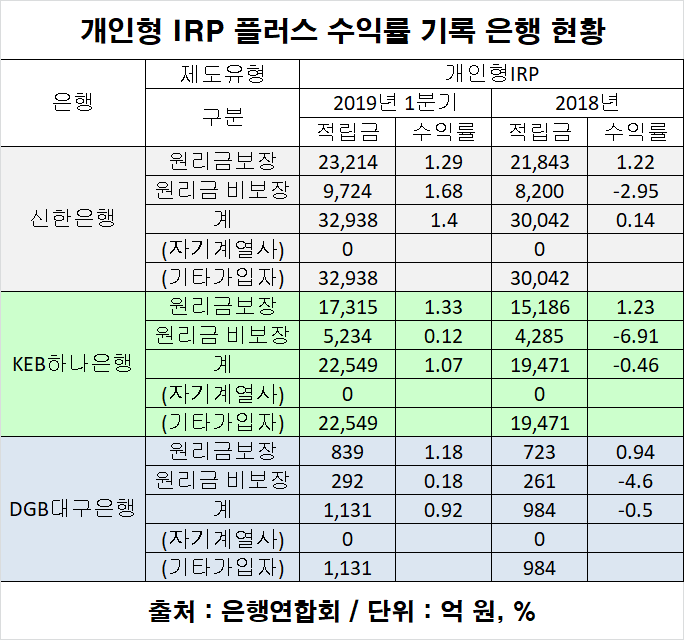
4대 시중은행 가운데 신한은행(행장 진옥동)과 KEB하나은행(행장 지성규)이 원금비보장형 개인형 퇴직연금(IRP·Individual Retirement Pension) 상품에서 플러스 수익률을 기록하면서 두각을 나타내고 있다.
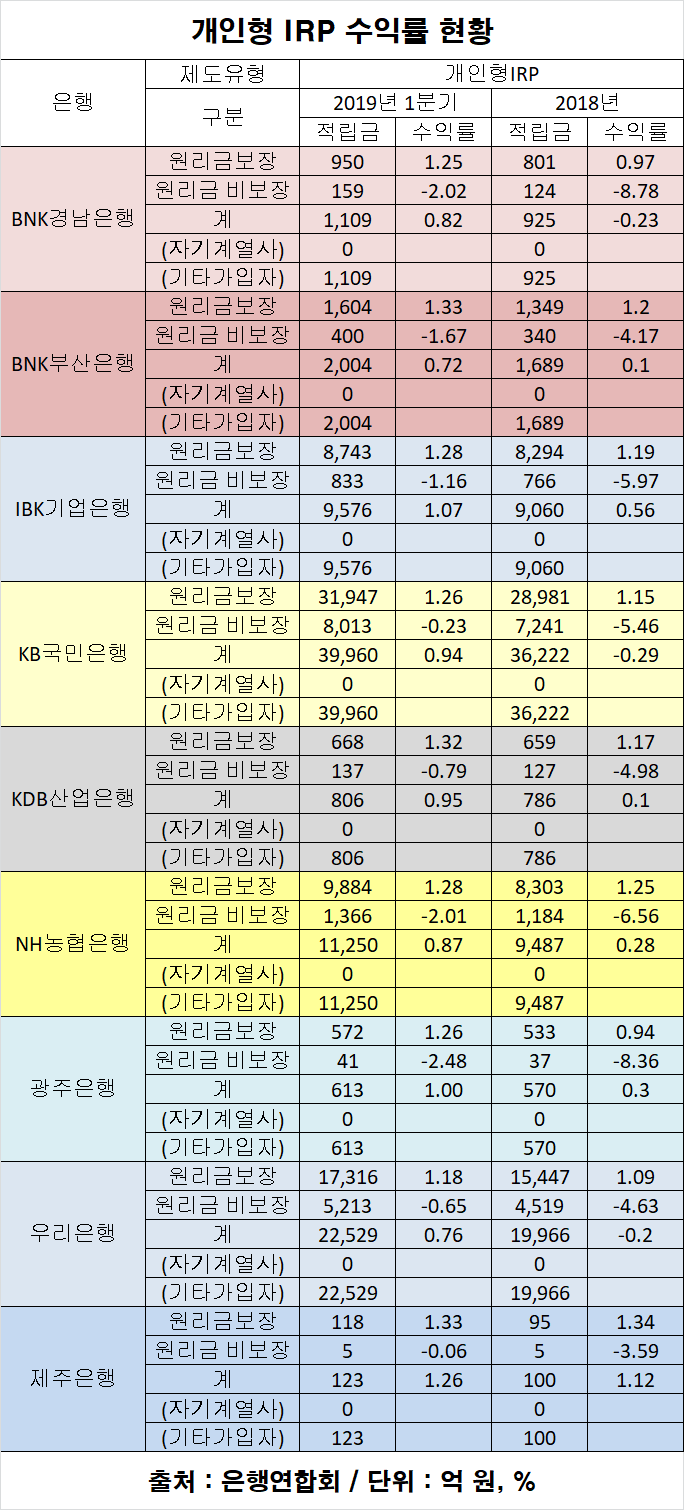
13일 은행연합회에 따르면 올해 1분기 기준 신한은행의 개인형 IRP ‘원리금보장형’ 수익률은 1.29%로 집계됐다. ‘원리금 비보장’ 형 상품 수익률은 1.68%로 두 상품을 포함한 총 수익률은 1.40%를 기록했다. 은행권에서 가장 높은 수익률이다.
개인형 IRP는 노동자가 이직하거나 퇴직할 때 받은 퇴직급여를 본인 명의 계좌에 적립해 55세 이후에 연금화할 수 있도록 한 상품이다. 연간 1800만 원 한도 내 적립 및 운용이 가능하고, 가입자의 추가 납입 부담금에 대해 연간 700만 원의 세액공제 혜택이 제공된다.
신한은행은 업계에서 가장 큰 규모의 퇴직금을 운용하고 있다는 점에서 수익률이 두드러진다. 신한은행의 개인형 IRP 수탁금액은 원리금보장형 2조3214억 원, 원리금 비보장형 9724억 원 등 총 3조2938억 원으로 은행권에서 최대 규모다.
신한은행은 대주주인 신한금융그룹의 적극적인 퇴직연금 강화 정책을 바탕으로 수익률도 개선됐다. 신한금융은 지난 4월 퇴직연금 사업 체계를 개편하고 은행·금융투자·생명보험 등 단기, 중기, 장기 등 기간별 상품 포트폴리오를 기반으로 퇴직연금 솔루션을 만들게 하는 등 수익률 제고에 노력을 쏟았다.
신한은행의 수익률 성장 원인은 IRP고객에게 만기매칭형펀드를 지속 확대 공급하고 있기 때문이다. 만기매칭형펀드는 정기예금 대비 40~50bp 이상 수익률을 기대할 수 있는 확정금리형태의 펀드다.
또 은퇴시점에 맞춰 자동자산배분 기능이 있는 생애주기펀드(TDF)를 중심으로 자산을 확대하는 등 위험 변동성을 줄여 고객 유인에 성공했고, 채권 등을 가리지 않은 투자활동으로 실제 수익률 상승에 성공했다.
IRP 원리금 비보장상품에 대한 편입 비중이 은행권에서 가장 높다는 점도 요인 중 하나다. 지난해 말 기준 신한은행은 은행권 평균인 21%를 상회하는 27%의 편입비중을 기록했다.
신한은행 관계자는 “앞으로 퇴직연금 고객관리 전담 조직인 연금전문센터를 통해 IRP 가입자 고객관리를 확대하고 퇴직연금 수수료 인하를 추진하는 등 고객과 관련된 사업성 확장에 나설 것”이라고 말했다.
하나은행도 플러스 수익률을 기록했다. 올 1분기 하나은행의 개인형 IRP 원리금보장형 수익률은 1.33%를 기록했다. 원리금 비보장형 수익률은 0.12%로 전체 수익률은 1.07%를 기록했다. 특히 하나은행은 지난해 원리금 비보장형 수익률이 -6.91%에 그쳤던 것을 고려하면 3개월 만에 크게 회복된 셈이다.
하나은행은 원리금보장형 1조7315억 원, 원리금 비보장형 5234억 원 등 총 2조2549억 원의 수탁고를 운영하고 있다.
하나은행은 급속한 고령화 및 100세 시대를 대비해 연금사업 역량 강화를 위해 연금사업본부를 연금사업단으로 격상하고 연금손님자산관리센터를 신설했다. 또 2월에는 은행 영업시간과 상관없이 365일 24시간 연금상품 신규·변경 거래를 이용할 수 있게 제도를 개선했다.
하나은행 관계자는 “최적 포트폴리오 추천, 운용중 상품 리밸런싱, 개인별 투자성향 및 투자경험 기반 연금자산 관리 등 하나은행의 연금사업 역량으로 양호한 퇴직연금 수익률을 시현했다”고 설명했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.