

 입력 2019-06-18 07:08:40


제2금융권에 총부채원리금상환비율(DSR)이 본격 도입된 가운데 스탁론을 비롯한 유가증권담보대출을 주력으로 해온 증권사 계열 저축은행이 타격을 받을 전망이다.
18일 저축은행업계에 따르면 지난 17일부터 제2금융권 가계대출에 DSR이 관리 지표로 도입됐다. DSR은 가계가 1년 동안 부담하는 모든 대출 원리금 상환액을 연간 소득으로 나눈 비율을 의미한다.
저축은행의 올 1분기 신규취급 가계대출 평균 DSR은 111.5%이며 평균 DSR을 오는 2021년 까지 90%로 낮추는 것이 금융당국의 목표다. 고(高) DSR 비중 상한은 70%, 초과대출 비중은 40%, 90% 초과대출 비중은 30%로 맞출 계획이다.
특히 금융당국은 저축은행의 스탁론을 포함한 유가증권담보대출의 DSR이 상대적으로 높은 수준이라고 지적한다. 올 1분기 취급액 기준으로 저축은행의 유가증권담보대출 취급 비중은 15.3%이며 평균 DSR은 293.3%로 높은 편이다.
이는 대부분 저축은행이 유가증권담보대출(스탁론 포함) 취급 시 별도 소득증빙 절차를 거치지 않아 DSR 300%로 간주되는 대출이 90.2%를 차지했기 때문이다.
유가증권 담보대출은 스탁론과 주식담보대출 등으로 구성된다. 스탁론은 증권사와 협약을 맺은 저축은행이 증권계좌나 예수금을 담보로 주식 투자자금을 대출해 주는 저금리 주식연계 신용대출이다. 주식담보대출은 주로 기업들의 보유 지분을 담보로 한 고금리 대출 상품을 의미한다.
앞서 키움·대신·유진 등 다수 증권사들은 수익 다각화 차원에서 저축은행을 인수한 뒤 연계 영업을 통해 스탁론을 적극 판매해 왔다. 증권사는 고객을 연계해 주는 명목으로 일정 비율의 수수료를 받을 수 있고, 저축은행은 자사 대출상품을 팔 수 있는 공생관계 형태다.
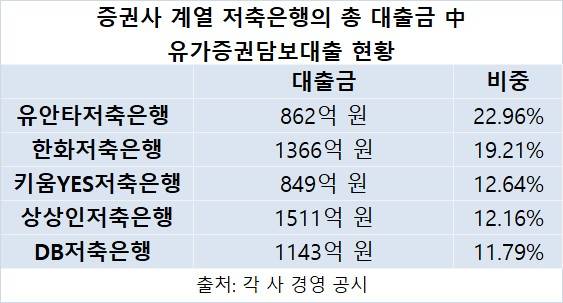
올 1분기 기준으로 증권사 계열 저축은행의 총 대출금 가운데 유가증권담보대출 비중은 △유안타저축은행 22.96%(862억 원) △한화저축은행 19.21%(1366억 원) △키움YES저축은행 12.64%(849억 원) △상상인저축은행 12.16%(1511억 원) △대신저축은행 11.79%(1143억 원) 등 순으로 높았다.
금융감독원 저축은행감독국장은 “소득증빙 절차만 제대로 진행된다면 스탁론의 DSR지표도 낮게 산출될 것이기 때문에 잠정적으로 소득증빙 절차를 도입해가는 식으로 관리해나갈 계획”이라며 “지금까지 여러 설명회 등을 통해 저축은행에 DSR 지표에 스탁론 도입을 예고해 온 만큼 스탁론 취급 여부는 각 저축은행이 결정할 사항”이라고 말했다.
그러나 다수 증권사의 스탁론은 비대면 채널을 통해 판매되기 때문에 차주의 소득증빙이 쉽지 않다는 문제점이 있다.
유안타저축은행 관계자는 "소득증빙을 위해서 잠정적으로 신용평가사의 추정 소득 자료 등을 통해 데이터를 축적해 나갈 것"이라며 "자체 개발한 DSR 산정 시스템을 기반으로 DSR 지표 70% 미만 고객 위주로 신규 스탁론 대출을 취급할 예정"이라고 말했다.
한 저축은행 관계자는 "스탁론은 온라인으로 진행되는 만큼 소득증빙이 어려운 면이 있다“며 ”내부적으로 스탁론에 대해 DSR지표를 따로 산출한 적은 없기 때문에 앞으로 스탁론 대출 비중을 얼마나 줄이고 늘릴지는 가늠하기 어렵다"라고 설명했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.