

 입력 2019-06-24 06:57:30


지난해 말 강화된 임대업이자상환비율(RTI) 규제가 갭투자세력은 억제했지만 부동산·임대업 실수요 대출 창구까지 막아버린 것 아니냐는 지적이다.
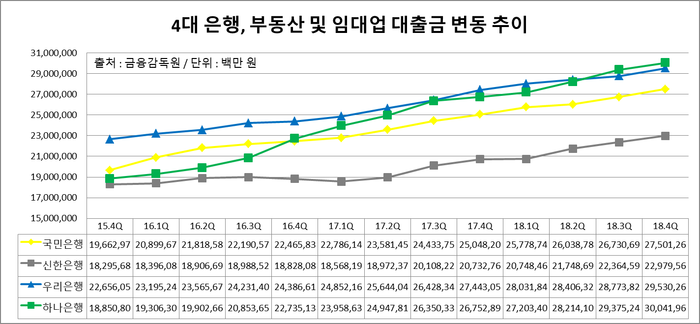
24일 한국은행 경제통계시스템에 따르면 올해 1분기 기준 예금은행의 부동산업 대출금은 전년 동기 대비 9.41%(15조9734억 원) 늘어난 185조6867억 원으로 집계됐다. 이 가운데 지난해 말 기준 신한·KB국민·우리·KEB하나 등 4대 은행의 부동산 및 임대업 대출금은 전년 동기 10.07%(10조761억 원) 늘어난 110조0531억 원을 기록했다.
범위를 조금 더 넓혀서 보면 증가폭은 훨씬 도드라진다. 지난해 말 기준 전체 은행권의 부동산 대출금은 2015년 말 대비 39.62%(52조2039억 원) 늘어난 183조9394억 원을 기록했다. 같은 기간 4대 은행역시 38.49%(30조5875억 원) 늘어난 110조531억 원을 기록했다. 4대 은행 가운데에서는 하나은행이 30조419억 원으로 가장 큰 규모를 나타냈다. 뒤이어 △우리은행, 29조5303억 원 △국민은행, 27조5013억 원 △신한은행, 22조9796억 원 등 순이다.
은행권 중심으로 부동산·임대업 대출금이 증가하자 지난해 정부가 강화한 RTI가 무용지물이 아닌가 하는 이야기가 나온다. 금융당국은 지난해 10월 부동산 과열 시장에 대응하기 위한 여신규제의 일환으로 RTI를 강화하는 정책을 내놨다. RTI는 부동산 임대업자의 연간 임대소득을 해당 입대업 대출의 연간 이자비용과 해당 임대건물 기존 대출의 연간 이자비용의 합으로 나눈 배율이다.
금융당국은 규제를 강화하면서 주택 임대업자에게는 1.25배, 비주택 임대업자에게는 1.5배의 RTI를 적용했다. 임대업자가 연간 이자비용으로 1000만 원을 벌어들이면 연 임대소득이 최소한 1250만 원은 돼야 신규대출이 가능하다는 의미다.
RTI를 비롯한 부동산·임대업 규제가 강화되자 실제로 갭투자 등 투기세력은 잠잠해졌다. 국토교통부에 따르면 지난해 7월1일~9월13일 59.6%에 달했던 갭투자 비율이 9·13대책 발표 이후 45.7%로 13.9%포인트 감소했다.
하지만 부동산·임대업자의 투기 수요를 잡기 위해 도입된 규제가 주택 실수요자에게 어려움을 야기했다는 주장도 존재한다.
금융권 관계자는 “부동산·임대업자 대출자의 대부분은 실수요자인 경우가 많다”라며 “투기세력을 잡는 데는 성공했지만 집값 상승을 잡지 못했고 결국 실수요자가 무리한 대출을 낸 경우가 많았다”고 말했다.
또 다른 은행권 관계자는 “RTI는 관리지표적인 성격이지 강제규정이라고 보기 힘들다”라며 “이 제도 실질적인 효율을 이야기하려면 전체적인 부동산 경기 흐름을 봐야하는데, 사실 크게 바뀐 것이 없다”고 설명했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.