

 입력 2019-07-08 07:00:13


저축은행 업계가 가계대출 총량제에 이어 총부채원리금상환비율(DSR) 규제가 시행되면서 기업대출과 중금리대출 등을 통한 수익원 다각화가 시급해졌다. 이런 가운데 소매금융 비중이 높은 저축은행들이 각기 다른 전략으로 수익원 발굴에 성공해 눈길을 끈다.
저축은행 관계자들은 올해 업황이 비우호적일 것으로 예상되는 가운데 포트폴리오 구성에 따라 희비가 갈릴 것으로 본다. 신용대출 비중이 높으면 가계대출 규제에 더해 △법정최고금리 20%로 인하 예정 △2021년 예대율 규제 시행 △대손충당금 적립 단계별 상향 등으로 가계대출 자산을 늘리기가 어렵기 때문이다.
8일 CEO스코어가 국내 자산 상위 10대 저축은행의 용도별 대출 비중을 분석한 결과, 올 1분기 총 대출금은 전년 동기 대비 17.3% 늘어난 28조3691억 원으로 총 대출금 가운데 가계대출이 47%, 기업대출은 51%를 차지했다. 가계대출 비중이 50%를 넘은 곳은 웰컴·JT친애·OK저축은행 등이다.
앞서 금융당국은 지난 달 제2금융권에 DSR 관리 지표를 도입했다. 이에 따라 저축은행 평균 DSR은 2021년까지 90%로 맞추고 70% 초과대출 비중은 40%, 90% 초과대출 비중은 30%까지 낮출 예정이다.
DSR이란 대출한도를 측정할 때 주택담보대출과 신용대출, 전세보증금담보대출, 유가증권담보대출 등 모든 가계대출의 원리금 상환액을 연소득으로 나눈 비율이다. DSR이 높을수록 소득으로 빚을 갚기 힘들다는 의미여서 저축은행 입장에선 가계대출 심사를 더욱 보수적으로 진행할 수 밖에 없다.
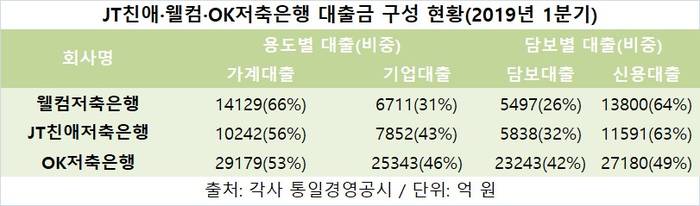
이에 가계대출 비중이 50% 이상으로 높은 편에 속하는 웰컴·JT친애·OK저축은행 등은 독자적인 전략을 통해 수익원 발굴에 나섰다.
OK저축은행은 부동산 담보를 중심으로 한 중소기업 대출 확대로 안전자산을 늘리는 전략을 택했다. 이에 최근 2~3년간 빠르게 중소기업 대출을 확대한 결과 올 1분기 총 대출금 5조5561억 원을 기록, 자산 6조 원 돌파를 목전에 뒀다.
이 은행의 총 대출은 부동산 담보대출 40%, 신용대출 49%로 구성됐고 용도별로 보면 가계대출과 기업대출이 각각 53%, 46%씩 차지한다. OK저축은행은 가계대출 비중을 2016년 73.8%에서 올 1분기 53%까지 축소한 만큼 앞으로 가계·기업대출 비중을 5대5 수준까지 맞춘다는 방침이다.
OK저축은행 관계자는 “대부업 계열 고객을 이전받으면서 개인신용대출에 대한 비중이 높았는데 안전자산 위주로 포트폴리오를 구축하기 위해 부동산 담보대출 위주의 중소기업 대출 확대에 성공했다”고 말했다.
반면 웰컴저축은행은 '웰뱅'을 기반으로 한 비대면 개인신용대출을 강점으로 내세우며 소매금융 경쟁력 강화에 나섰다. 이 은행은 올해 1분기 총 대출 2조1417억 원 가운데 신용대출이 64%를 차지하며 담보대출은 26% 수준이다. 용도별로 보면 가계대출이 66%, 기업대출이 31%이다.
출범 이래 소매금융을 강점으로 성장해온 웰컴저축은행은 24시간365일 비대면 대출이 가능한 '웰뱅'의 기술력과 고도화된 고객신용평가시스템을 강점으로 내세우며 시장을 공략하고 있다.
웰컴저축은행 관계자는 "리스크 분산을 위한 포트폴리오 다각화 차원에서 기업금융을 강화하고 있다"면서 "웰뱅이 비대면 개인신용대출에서 간편하고 빠른 서비스 및 CSS 고도화를 통한 개인신용을 평가할 수 있는 능력을 충분히 갖췄기 때문에 리스크 관리나 재무적 지표도 우수한 상태"라고 말했다.
JT친애저축은행도 올 1분기 총 대출금 1조8437억 원 가운데 담보대출은 32%, 신용대출이 63%로 비중이 크며 용도별로는 가계대출이 56%, 기업대출이 43%를 차지한다.
이는 모기업 J트러스트 그룹이 2012년 미래저축은행을 자산부채(P&A) 이전 방식으로 인수할 당시 가계대출 비중이 90%에 육박했었기 때문이다. 이에 꾸준히 기업대출을 확대해온 결과 가계대출 비중을 올해 55%까지 축소하는 데 성공한 데 이어 앞으로는 5대5 수준까지 맞출 계획이다.
또 가계대출 규제에서 제외되는 중금리 대출 시장에 선두주자로 진출해 '최저금리'로 차별화하며 활약하고 있다. 최근에는 8등급 이하 고객까지 취급을 확대하면서 신용평가시스템을 업그레이드했다. 기업금융에서는 인력 및 인프라도 확충한 뒤 최근 채권 투자 분야 등에 나서며 포트폴리오를 다각화하고 있다.
한 저축은행 관계자는 "DSR이 도입되면 가계대출에 보수적으로 접근할 수 밖에 없다"라며 "가계대출의 경우 신용대출 비중이 높기 때문에 경기 악화에 따른 차주의 상환능력 저하로 자산 건전성에 타격을 입을 가능성이 크다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.