

 입력 2019-07-16 07:00:04


최근 보험사들이 해지 시 환급금이 없거나 적은 대신 보험료를 낮춘 ‘무·저해지 환급형’ 상품을 잇따라 출시하는 가운데 가입 시 보장내용과 환급 규모 등 상품 내용을 꼼꼼히 따져보는 등 소비자의 현명한 판단도 요구된다.
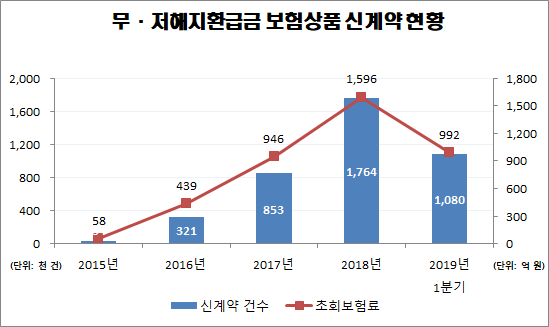
16일 금융감독원에 따르면 올해 1분기 기준 무·저해지환급금 보험상품 판매건수는 108만 건으로 집계됐다. 지난해 한해 신계약 건수(176만4000건)의 61.2%를 1분기 만에 달성한 것이다.
무해지 또는 저해지 환급형 보험은 일반 보험 상품보다 10~20%가량 보험료가 저렴한 대신 납입 기간을 채우기 전에 해지할 경우 해지환급금이 없거나 적은 상품이다. 보험 해약시 돌려주는 돈을 줄인 만큼 보험료를 낮춘 것으로 종신보험, 치매보험, 암보험, 어린이보험 등 주로 보장성보험을 중심으로 무·저해지환급형 보험상품이 늘고 있다.
오렌지라이프(당시 ING생명)가 2015년 7월 업계 최초로 종신보험에 저해지환급형을 도입하면서 만들어졌고, 손해보험사에서는 메리츠화재가 2016년 7월 건강보험에 저·무해지환급금 기능을 적용해 선보였다. 지난 3월까지 총 405만2000건의 계약이 체결됐다.
초회보험료도 첫 출시됐던 2015년 58억 원에서 △2016년 439억 원 △2017년 946억 원 △2018년 1596억 원으로 급증했다. 올해 들어서는 3개월 만에 992억 원의 초회보험료를 기록하며 성장세가 가파르다.
무·저해지환급형 보험은 불경기로 인해 보험 가입이 줄고 해지가 늘어나는 등의 시장 상황과 맞물려 더욱 인기를 끈 것으로 분석된다. 한 설문조사에서 가계 사정이 힘들어질 경우 가장 먼저 포기하는 것이 보험이라는 결과가 나왔을 만큼 보험영업 환경은 경기와 밀접한 관계다.
보험사 입장에서는 보험료를 낮춰 고객을 유치하고 소비자 입장에서는 저렴한 보험료와 상품 선택의 폭이 넓어진다는 장점이 있다.
다만 보험 가입 시 보험료가 저렴하다는 부분에만 중점을 두기보다는 보험 해약 시 해지환급금을 전혀 받지 못하거나 기존 상품보다 30~70% 가량 적다는 점도 유의해야 한다.
일반적으로 무·저해지환급형 상품은 보험료 납입이 완료되기 전에 해지할 경우 해지환급금이 없거나 적고 대체로 납입 완료시점 이후에는 일반 보험 상품과 해지환급금이 같은 것으로 알려져 있다.
이 때문에 보험계약을 만기까지 유지하면 일반 상품보다 보험료가 저렴한 무·저해지환급 상품을 가입하는 것이 유리할 수 있으나 상품에 따라 전 보험기간 해지환급금이 없거나 적은 경우도 있다.
또한 이런 상품은 대부분 보장성보험 중심으로 노후 자금, 목돈 마련 등의 저축성 목적으로는 적합하지 않다는 지적이다.
업계 한 관계자는 “무·저해지환급 보험 상품의 경우 출시 후 일정 시간이 지나 소비자들도 보험료가 저렴한 대신 해지환급금이 적다는 부분을 인지하는 경우가 늘었다”면서도 “해당 유형의 보험 가입시 보험 약관 및 상품 안내장을 꼼꼼히 살펴 기간별 해지환급금 등 가입 상품의 특성을 정확하게 파악해야 한다”고 말했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-07-16 07:00:04 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.