

 입력 2019-07-17 07:00:06


전통적으로 시중은행이 주도했던 외환수수료 시장에 저축은행, 증권사 등이 진출하고 있어 업계 판도에 어떤 영향을 미칠지 주목된다.
17일 신한·KB국민·우리·KEB하나 등 4대 은행 사업보고서에 따르면 올해 1분기 기준 4대 은행의 외환관련수입수수료는 전년 동기 대비 2.12%(26억4700만 원) 늘어난 1271억9800만 원을 기록했다.
외환수입수수료는 △송금수수료 △대출관련수수료 △수출입관련수수료 △외화투자금융주선수수료 등 외환과 관련된 모든 거래에서 발생한 수수료 수입이다.
은행별로는 우리은행의 증가폭이 가장 컸다. 우리은행의 올 1분기 외환수입수수료는 전년 동기 대비 20.4%(28억6200만 원) 늘어난 168억7100만 원으로 집계됐다. 우리은행은 해외사업을 확장고 외화대출금을 늘리면서 수수료 수익이 증가한 것으로 분석된다.
올 1분기 우리은행의 외화대출금은 지난해 말 대비 5.72%(8772억 원) 늘어난 16조1112억 원이었다. 또 투자금융부문에서도 전년 동기 대비 3.58%(13억400만 원) 늘어난 376억3700만 원의 수수료 수익을 챙겼다.
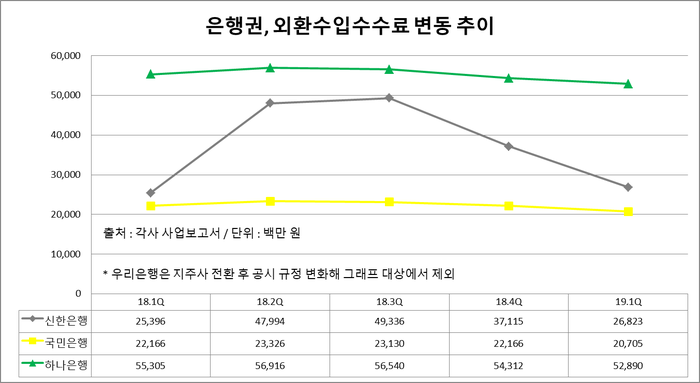
신한은행도 수수료 수익이 늘었다. 올 1분기 신한은행의 외환수입수수료는 전년 동기 대비 5.61%(14억2700만 원) 늘어난 268억2300만 원으로 집계됐다.
하지만 다른 은행은 수입수수료가 소폭 감소했다. 국민은행은 6.59%(14억6100만 원) 감소한 207억500만 원, 하나은행은 2.61%(14억2200만 원) 감소한 528억9000만 원을 기록했다.
우리은행이 거둔 수입수수료 증가폭이 나머지 3개 은행의 감소폭을 상회하면서 전체 수수료 수익은 늘었지만 저축은행, 카드사, 증권사 등 타 업권이 외환관련 사업에 뛰어들면서 경쟁이 심화될 수 있다는 전망이 나온다.
기획재정부는 올 1월부터 증권사, 카드사에 연간 3만 달러 규모의 해외 송금을 허용하는 외국한 거래 규정을 시행했다. 여기에 농협상호금융, 수협상호금융 등의 송금 한도도 5만 달러로 상향 조정됐다.
뿐만 아니라 정부가 지난 5월 저축은행의 외화 송금사업을 허용하면서 은행권과 경쟁을 벌이게 됐다. 웰컴저축은행은 지난 15일 핀테크 업체와 제휴를 맺고 최대 300만 원까지 가능한 해외송금 서비스를 개설하면서 공세에 나섰다.
은행권 관계자는 “애초에 외환 관련 수수료 금액이 큰 편도 아니고, 외환을 이용하는 수출입 관련 수수료나 투자금융 등 굵직한 수수료 수익이 있어 이제 첫 걸음 단계인 타 업권의 사업 진출이 당장 큰 타격으로 다가오지는 않을 것”이라면서도 “꾸준히 해외 사업을 넓혀 파이를 키운 뒤 고정적인 수수료 수입 라인을 가져가기 위한 경쟁은 강화될 수 있다”고 말했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.