

 입력 2019-07-17 07:00:14


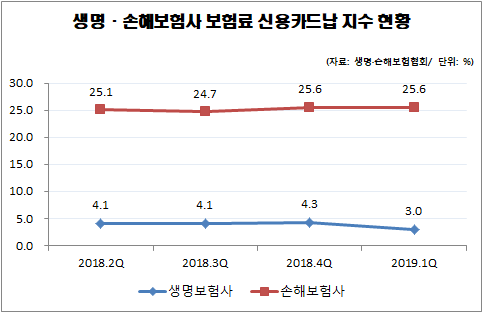
금융당국이 소비자 편의를 위해 보험료 카드납부를 독려하고 있는 가운데 생명보험사의 보험료 카드납지수가 손해보험사에 비해 현저히 낮은 것으로 나타났다.
17일 보험업계에 따르면 올해 1분기 기준 보험사의 카드납지수는 생명보험사 3.0%, 손해보험사 25.6%로 집계됐다. 생보사의 보험료 카드 납부 비율이 손보사에 비해 22.6%포인트 낮았다.
보험료 카드납지수는 보험사의 전체 수입(원수)보험료 중 카드결제 수입보험료가 차지하는 비중으로 높을수록 카드로 보험료를 낸 고객이 많다는 의미다. 금융당국은 보험료의 신용카드 납부를 독려하기 위해 지난해 4월부터 각 보험협회 공시를 통해 보험사별 카드납지수를 공개하도록 했다.
생보사의 카드납지수는 2018년 2분기 4.1%를 시작으로 △3분기 4.1% △4분기 4.3%로 소폭 올랐다가 올해 1분기 3.0%로 떨어졌다. 반면 같은 기간 손보사는 25.1%, 24.7%, 지난해 4분기부터 올해 1분기까지 25.6%를 기록하면서 25%대를 유지했다.
보험료 신용카드 납부에서 생보사와 손보사 간 격차가 큰 이유는 자동차보험 때문이다. 손보사의 자동차보험 카드납지수는 76.6%로 장기보장성 보험(10.8%), 장기저축성 보험(4.3%)과 비해 크게 높은 수준이다.
이는 자동차보험의 보험기간이 1년으로 짧은데다 다이렉트 등 비대면 채널을 통한 가입 비중이 높은 영향으로 분석된다. 보험사 입장에서 보험료 카드납부는 수수료 부담을 동반하기 때문에 매월 납부하는 장기보험의 카드 수납을 꺼리는 경향이 있다.
특히 생보사 저축성보험 상품의 카드납지수는 0.9%로 보험업종과 상품 유형을 통틀어 가장 낮았는데 생보사는 은행의 예·적금과 비슷한 상품에 대한 카드납부가 적합하지 않다는 입장이다. 뿐만 아니라 한화생명, 교보생명, 푸르덴셜생명, 오렌지라이프, IBK연금, 교보라이프플래닛 등 6개 생명보험사는 아예 신용카드 납부를 받지 않는다.
금융당국은 보험료 카드납부 확대해야 한다는 입장이지만 생보사의 카드납 미운영 등에 대해 별다른 조치를 내놓지 않고 있다. 수수료 문제가 얽히면서 보험료 카드납부 활성화가 지지부진하자 보험사·카드사 관계자가 참여하는 협의체를 구성해 조율에 나섰지만 각각의 의견차를 좁히지 못했다.
다만 손보사는 장기저축성 보험에서도 생보사보다 카드납부를 훨씬 많이 받고 있는 등 금융소비자 편의와 혜택을 제공하고 있는 것으로 분석된다. 수수료 부담 등의 이유로 생보사의 보험료 카드납지수가 제자리에 머물면서 손보사와의 격차는 좁혀지지 않고 있다.
손보업계 한 관계자는 “수수료 부담은 있지만 고객 편의를 위해서 보험료 카드 납부에 제한을 두고 있지 않다”고 말했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-07-17 07:00:14 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.