

 입력 2019-07-23 07:00:06


금리 낮춰도 재정확대 받쳐줘야 ‘효과’…산업 활성화에 지출 늘려야
한국은행이 선제적으로 기준금리 인하에 나섰지만 시중에 풀린 돈이 돌지 않는 현상을 반전시키지는 못할 것이란 시각이 우세하다. 일본의 경제규제 장기화 등 대외불확실성 고조로 경기 부진이 예상보다 길어질 것이란 전망이 강해서다.
특히 약 7조 원 규모의 추가경정예산이 국회 문턱을 넘지 못하는 등 완화적 통화정책을 확대재정이 뒷받침하지 못해 정책효과가 반감될 것이란 우려도 나온다.
23일 한은에 따르면 5월 시중통화량(광의통화·계정조정계열·평잔)은 2780조1000억 원이다. 이는 지난 4월(2767조9000억 원)보다 12조2000억 원 늘어난 수치다.
1년 전과 비교하면 5월 시중통화량(광의통화·원계열·평잔)은 6.6% 늘었다. 시중통화량 증가율은 지난해 6월 6.1%를 기록한 이후 매달 6.4~6.8% 사이에서 움직이고 있다.
이렇게 시중에 풀린 유동성은 증가 추세지만 돈이 돌지 않아 문제다.
지난해 통화유통 속도는 0.72로 1년 전 0.74에서 더 떨어졌다. 통화유통 속도란 통화 한 단위가 일정 기간에 각종 거래를 매개하기 위해 몇 번 유통됐는지를 나타내는 지표다. 시중에 공급된 유동성이 실물부문에서 원활히 유통되면 통화유통 속도가 오르고 그렇지 않으면 떨어진다.
통화유통 속도는 2013년까지 0.80을 넘었으나 2014년 0.78, 2015년 0.76으로 연이어 내렸다. 2016년과 2017년에는 0.74였고 지난해 들어 다시 하락했다.
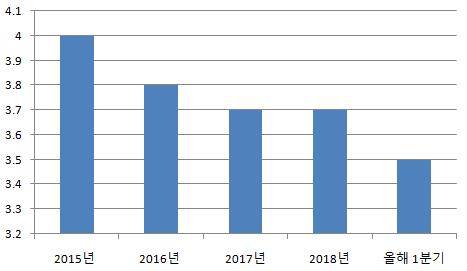
돈이 고여 있는 ‘유동성 함정’ 추세는 1430조 원(지난 5월말 기준)에 달하며 역대 최대치를 기록한 예금에서도 포착된다. 2015년 4.0회였던 예금회전율은 지난 1분기 3.5회로 줄었다. 이는 직전 분기보다 0.2회 줄어든 것이다.
회전율이 낮아졌다는 건 예금을 맡겨 놓고 인출하지 않는 사례가 많아졌다는 의미다. 예금주가 언제든지 찾을 수 있는 요구불예금 회전율은 지난 5월 18.4로 4월(20.2)보다 1.8이나 떨어졌다. 가계와 기업이 돈을 인출해 쓸 곳을 찾지 못하다 보니 은행에 묵혀두고 있는 것이다.
이렇게 돈이 돌지 못하면서 장기적 실물투자로 가지 않고 단기 수익만 추구하면서 떠도는 돈을 의미하는 부동자금은 지난 5월 기준 964조9800억 원에 달한다.
미·중 무역분쟁에 이은 일본 수출규제 여파로 투자심리가 얼어붙어 경기부진이 장기화될 것이란 전망이 우세한 상황에서 자금이 돌지 않는 만큼 기준금리를 아무리 내려도 소비와 투자를 늘리는 효과는 크지 않을 것이라는 지적이다.
우리경제의 국내총생산(GDP)은 소비, 투자, 정부지출, 순수출(수출-수입)이 증가할수록 커진다. 그러나 민간소비, 건설·설비투자, 순수출 등이 대내외 악재로 하반기 더 하강할 전망이 강해 믿을 건 정부의 재정정책 뿐이란 시각이 많다.
전문가들은 완화적 통화정책으론 한계가 있고 정부의 재정확대 정책이 동반돼야 한다고 주문한다.
강성진 고려대 경제학과 교수는 “지금 통화량이나 이자율 변동을 통한 통화정책은 그 효과가 없는 시점까지 도달했다”며 “수출, 투자, 소비 전 부문에서 개선이 쉽지 않은 상황이라 정부는 재정에만 매달리고 있는데 보조금 지원 등 복지 대책 말고 경기 부양책인 투자·산업 활성화 정책에 재정을 써야 한다”고 말했다.
[CEO스코어데일리 / 송정훈 기자 / songhddn@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.