

 입력 2019-07-26 07:00:14


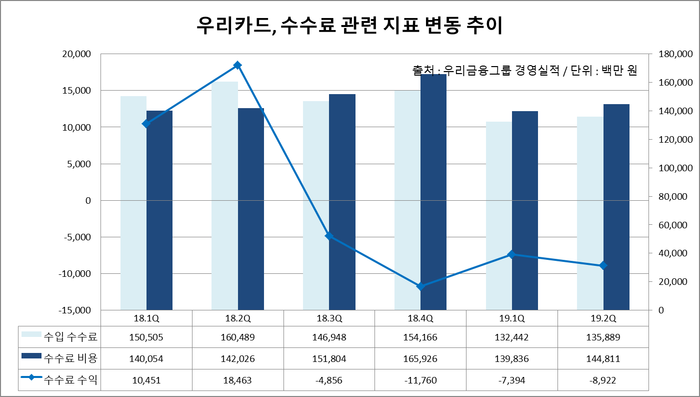
우리카드(사장 정원재)가 상반기 실적은 선방했지만 수수료 수익이 4개 분기 연속 적자를 기록하면서 당국발 정책 리스크에서 벗어나지 못하는 모양새다.
26일 우리금융그룹 경영실적에 따르면, 올해 2분기 우리카드의 수수료 수익은 전년 동기 대비 148.3% 감소한 -89억2200만 원을 기록했다. 수수료 비용(1448억1100만 원)이 수입(1358억8900만 원)보다 많아 적자 폭이 확대됐다.
우리카드의 수수료 수익은 1년째 적자를 내고 있다. 지난해 3분기 -48억5600만 원으로 처음 적자를 기록한 이래 △2018년 4분기 -117억6000만 원 △2019년 1분기 -73억9400만 원 등을 기록했다.
문제는 수수료 수입은 비슷한 규모인데 반해 비용이 꾸준히 늘었다는 점이다. 우리카드는 지난해 3분기 수입 수수료로 1469억4800만 원을 거뒀지만, 1518억400만 원 규모의 수수료 비용을 지출했다. 지난해 4분기에도 수수료 비용은 1659억2600만 원으로 수입 규모 1541억6600만 원을 넘었다. 올해 1분기에도 수수료 비용(1398억3600만 원)이 수입(1358억8900만 원)보다 많다.
우리카드가 거둔 수입 수수료는 가맹점을 포함한 모든 수수료를 포함한 것이다. 지출하는 수수료 비용에는 BC카드 대행 수수료, 카드 원천 징수 수수료, 프로세싱(발급) 비용 수수료, 마케팅 비용 수수료 등이 포함된다. 수수료 수익은 수입 수수료에서 수수료 비용을 차감해서 계산하는데 수입 부분이 줄어들고 비용이 일정하게 유지되니 수익은 떨어질 수밖에 없다.
수수료 수익 감소의 가장 큰 요인은 금융당국의 가맹점 수수료 인하 정책이다. 정부는 지난해 11월 당정회의를 거쳐 중소상공인 부담 경감을 위해 신용카드 우대수수료율 적용구간을 대폭 확대하는 방안을 발표했다.
금융위원회와 금융감독원 등 금융당국은 우대수수료율 적용구간을 연매출 5억 원 이하에서 30억 원 이하로 대폭 확대하고, 체크카드도 신용카드와 같이 30억 원 이하까지 우대 수수료율을 적용했다. 전체 가맹점 가운데 연매출 30억 원 이하 비중은 93%에 달한다.
마케팅 비용 산정방식을 개선한 것도 카드사에겐 부담이다. 금융당국은 초대형 가맹점과 일반 가맹점 간 부당한 수수료율 격차를 개선해 연매출 500억 원 이하 일반 가맹점의 평균 수수료율을 인하한다는 입장이다. 이를 위해 카드사 건전성을 제고하고 수익 다변화 및 비용 절감을 유도하는 등 마케팅 활동에 제약을 걸었다. 들어오는 수수료는 적어지고 나가는 수수료는 많아질 수밖에 없는 구조다,
하지만 우리카드는 수수료 수익은 감소했지만 경영실적에 미치는 악영향은 크지 않을 것이라는 입장이다. 우리카드는 올 상반기 당기 순이익 665억 원을 기록했고, 유효회원 수도 690만2000명으로 늘리는 등 실적과 내실이 개선됐다는 평가다.
우리카드 관계자는 “수수료 수익의 가장 중요한 마이너스 요인은 가맹점 수수료 인하로 인해 전년 동기 대비 줄어든 수입 수수료로 2분기만 놓고 비교해도 250억 원 가량이 줄었다”라며 “전년 대비 비용은 비슷한데 수입 수수료가 줄어드니 가맹점 수수료 인하로 업계가 어려움을 겪고 있다”고 말했다.
이 관계자는 “하지만 전체 실적은 ‘카드의 정석’ 시리즈가 성공을 거두면서 전년 동기 대비 유효회원이 26만 명 정도 늘어나는 등 어렵지 않은 상황”이라고 덧붙였다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.