

 입력 2019-07-26 17:02:53


신한카드(대표 임영진)가 올 상반기 수익성 악화는 방어했지만 자산건전성은 악화된 것으로 나타났다.
26일 카드업계에 따르면 신한카드의 올 상반기 순이익(연결 재무제표 기준)은 전년 동기 대비 3.8% 감소한 2713억 원을 기록했지만 2분기 순이익은 직전 분기 대비 22% 증가한 1491억 원을 달성했다. 올 2분기부터 본격 반영된 가맹점 수수료 인하로 인한 수익성 악화 우려에 비해서는 선방했다는 평가다.
이는 신용카드 영업 외에 리스, 할부금융 중심으로 다양한 신시장 창출과 자동차 할부금융 시장 내 견고한 시장지위, 각종 비용절감 등 노력의 결과로 풀이된다. 특히 올 2분기 대손충당금 전입액이 직전 분기 대비 15.4% 감소한 1332억 원을 기록하며 순이익에서 차감되는 대손 비용을 절감할 수 있었다.
신한카드 관계자는 "가맹점 수수료 인하로 인해 순이익이 전년 동기 대비로는 3.8% 소폭 감소했지만 사업다각화, 글로벌 사업 진출 , 비용절감 , 수수료 기반(Fee Base)사업 등을 통해 어느정도 선방한 실적으로 본다"고 설명했다.
이 회사는 올 2분기 영업자산 2조8662억 원 가운데 할부금융 자산이 지난해 말 대비 12.8% 늘고 리스 등 자산 22.6%, 카드론(장기카드대출) 자산이 8.4% 증가하는 등 사업을 다각화했다. 이에 올해 상반기 리스 수익은 전년 동기 대비 63.4% 급증한 865억 원, 할부금융 수익은 20.4% 늘어난 634억 원을 거뒀다.
하지만 상반기 실적 선방에도 불구하고 수익성 지표인 총자산이익률(ROA)은 2017년 3.63%에서 2018년 1.88%로 급락한 데 이어 올 2분기에는 1.84%로 하락했다. 이는 2017년 발생했던 대손충당금 환입과 비자카드 주식 매각 효과가 사라졌고 2018년 이후 수수료 수익 감소와 대손 부담이 증가한 영향으로 풀이된다.
이에 올해는 혁신금융 서비스 지정, 디지털 금융 플랫폼화, 리스사업 렌탈 펫 사업 추진, 부동산 전문 자산관리 서비스, 초개인화 서비스 등 신사업 발굴을 선도하며 업계가 직면한 수익성 악화에 대응하고 있다.
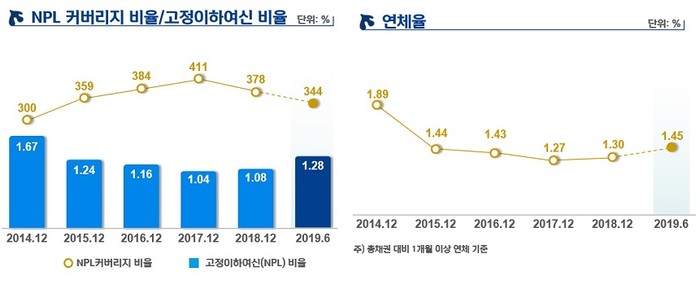
업계에서 우수한 수준이었던 건전성 지표도 경기 침체 영향으로 저하되고 있다. 1개월 이상 연체율은 △2017년 말 1.27% △2018년 말 1.3% △올 2분기 1.45%로 올랐다. 같은 기간 총 채권 중 회수에 문제가 생긴 여신 보유 수준을 의미하는 고정이하여신비율은 각각 △1.04% △1.08% △1.28%로 악화됐다.
이에 2017년 말 411%로 최대치를 기록했던 NPL커버리지비율은 △2018년 말 378% △2019년 1분기 363% △2분기 344%로 하락했다. NPL커버리지 비율은 고정이하여신 잔액 대비 대손충당금 잔액으로, 높을수록 부실채권 준비능력이 높다는 의미다.
신한카드 관계자는 "건전성 지표가 조금 안좋아진 것은 사실이지만 내부적으로 충분히 모니터링하고 있고 적정한 수준으로 보고 있기 때문에 크게 우려할 수준은 아니라고 판단된다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.