

 입력 2019-08-02 07:00:11


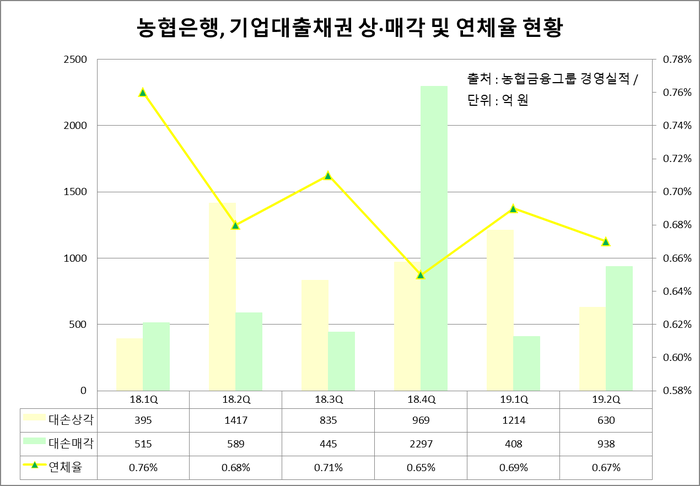
NH농협은행(행장 이대훈)이 기업대출 대손채권 관리 전략을 상각 위주에서 매각 중심으로 개편하면서 건전성 관리 역량이 개선된 것으로 나타났다.
2일 NH농협금융지주 경영실적에 따르면 올해 2분기 농협은행의 기업대출 대손매각액은 전년 동기 대비 74.80%(582억 원) 늘어난 1360억 원으로 집계됐다.
반면, 같은 기간 기업대출 대손상각액은 전년 동기 대비 55.53%(787억 원) 줄어든 630억 원에 그쳤다. 1년 만에 부실 기업대출 채권 전략이 정반대가 된 것이다.
농협은행의 전략 변화는 이전 상황과 비교해도 뚜렷하게 드러난다. 농협은행은 △2018년 2분기 1417억 원 △2018년 3분기 835억 원 △2018년 4분기 969억 원 △2019년 1분기 1214억 원 등 부실 기업대출을 대손 상각 중심으로 처리했다. 기업대출 대손매각액은 일회성 요인이 반영된 지난해 4분기 2297억 원으로 급격히 늘어난 이래 400억~500억 원대를 유지했다.
대손상각은 돈을 받기 어렵다고 판단되는 채권을 회계상으로 손실 처리하고 자산항목에서 제외시키는 것이다. 대손상각의 문제는 회계상 손실처리인 만큼 일부 충당금 비용이 발생한다는 점이다. 즉, 대손상각이 늘어나면 부실에 대비해 미리 쌓아놓은 대손충당금의 ‘전입’이 발생하게 되는데, 이 전입이 발생하면 그만큼 당기순이익 규모는 줄어들 수밖에 없다.
반면, 대손매각은 부실채권을 아예 다른 금융기관에 팔아넘기는 행위다. 부실채권 감소는 물론 계약 조건에 따라 일정 수준의 매각이익까지 기대할 수 있다.
특히 농협은행은 2016년 하반기 대규모 부실여신 상·매각을 의미하는 ‘빅 배스(Big Bath)'를 단행하면서 고초를 겪었다. 당시 농협은행은 조선·해운업 관련 부실채권을 3조 원 규모로 정리하면서 1조3589억 원에 달하는 대규모 신용손실충당금이 발생했다. 이에 따라 당시 2013억 원의 당기순손실을 기록하면서 어려움에 직면했다. 농협은행은 2017년에도 7563억 원 규모의 기업 부실채권을 대손상각 처리했다.
농협은행이 기업대출 부문에서 상각을 줄인 이유는 대규모 상각으로 인해 발생한 대손충당금 규모를 줄이기 위한 것으로 파악된다. 매각하게 되면 충당금을 쌓지 않고도 건전성을 확보할 수 있기 때문이다.
실제로 농협은행의 기업대출 연체율도 하락세를 보인다. 올 2분기 농협은행의 기업대출 연체율은 전년 동기 대비 0.1%포인트, 전 분기 대비 0.2%포인트 하락한 0.67%를 기록했다.
농협은행 관계자는 “고정이하여신 고액부실 차주에 대한 관리를 좀 더 강화해서 자산건전성을 확보할 것”이라고 말했다.
[CEO스코어데일리 / 김민석 기자 / rimbaud1871@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.