

 입력 2019-08-08 07:00:03


요구불예금 수시로 빠져나갈 가능성 높아…정기예금 등 안정적 예수금 확보 필요
시중은행이 공격적으로 요구불 예금과 급여통장 등 저금리성 예금 유치에 나서고 있다. 내년부터 신예대율 규제가 시작되면서 낮은 비용으로 예수금을 늘리기 위해서다. 다만 저금리성 예금은 수시로 빠져나갈 수 있어 상대적으로 안정적인 정기예금 유치 필요성도 제기된다.
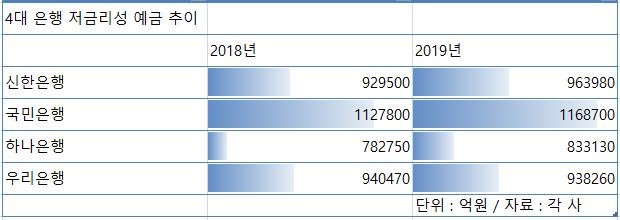
8일 금융권에 따르면 신한·KB국민·KEB하나·우리 등 4대 은행의 올해 상반기 저금리성 예금은 지난해 말보다 3.3% 증가한 390조4070억 원이다. 은행별로 보면 국민은행이 116조8700억 원(말잔 기준)으로 가장 많고 신한은행(96조3870억 원), 우리은행(93조8260억 원), 하나은행(83조3130억 원) 순이었다.
이런 저금리성 예금 증가는 그만큼 시중에 부동자금이 많이 풀렸다는 의미다. 미중 무역분쟁, 일본 경제보복 등 잇단 대외 악재로 우리경제의 불확실성이 고조되면서 부동자금이 투자처를 찾지 못한 영향으로 해석된다.
특히 은행 입장에서도 내년부터 신예대율 규제에 따라 예수금을 늘릴 필요가 있다. 신예대율 규제는 가계대출의 가중치를 현행보다 15% 높이고 기업대출의 가중치를 기존보다 15% 줄이는 것이다. 통상 기업대출보다 가계대출에 의존하는 은행은 예대율의 분모가 되는 예수금을 늘려야만 규제를 피해할 수 있다. 대출은 한번에 줄이기 쉽지 않아 예금을 확보해 예대율을 관리하는 편이다.
이에 시중은행들은 우선 예대율 규제를 맞추려 가계대출 속도를 조절하면서 중소기업 대출을 최대한 확대하겠다는 전략이다. 동시에 급여통장이나 카드 결제계좌처럼 비용이 낮은 저금리성 자금을 최대한 끌어들이겠다는 복안이다. 예수금은 저금리성 예금, 저축성 예금, 시장성 예금 등으로 구성되는데 이중 저금리성 예금이 가장 조달비용이 적기 때문이다.
문제는 저금리성예금이 자금의 안정성을 보장치 못한다는 점이다. 저금리성 예금은 요구불 예금, 수시입출금 통장, MMDA(수시입출금통장), 급여통장 등을 말한다. 고객이 맡긴 돈을 언제든 자유롭게 빼낼 수 있는 게 특징이다. 특히 기업들이 단기자금 수백억~수천억원을 MMDA로 은행에 맡겼다가 자금 수요가 있을 때 바로 찾기도 한다.
이 때문에 조달 원가 부담을 감수하고서라도 특판예금 등 보다 안정적 예금 유치에 나설 필요가 있다는 의견도 제기된다. 자금의 안정성 측면을 고려해야 한다는 것이다.
시중은행 관계자는 “비용 부담이 없는 급여통장 등 유치도 필요하지만 정기예금처럼 최소 1년 이상 안정적으로 운용할 수 있는 저축성 예금을 늘려가는 것도 예대율 관리에 중요하다”고 말했다.
또다른 시중은행 관계자는 “대출 조절과 저금리성 예금 유치를 통해 새로운 기준의 예대율을 못맞춘다면 연말께 은행권에선 특판 등을 통한 자금 유치에 총력전을 펼칠 가능성도 있다”고 했다.
[CEO스코어데일리 / 송정훈 기자 / songhddn@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.