

 입력 2019-08-22 07:00:02


우리은행(행장 손태승)과 하나은행(행장 지성규)이 판매한 금리연계형 파생결합상품이 대규모 손실 위기에 놓이면서 은행권의 과도한 비이자이익 확대 경쟁이 논란이 되고 있다. 이자이익에 기반한 수익원의 한계를 극복하기 위한 고육지책이기는 하지만 손실 위험을 등한시해 이번 사태를 야기했다는 지적이 나오는 것이다.
22일 금융감독원에 따르면 지난 7일 기준 국내 금융회사의 해외금리 연계 DLS·DLF 판매잔액은 총 8224억원이다. 이 상품은 은행이 특정 소비자를 상대로 펀드(사모 DLF) 형태로 판매했는데, 우리은행(4012억원)과 KEB하나은행(3876억 원)이 전체의 96%를 차지했다.
독일, 영국 등 해외 금리연계형 DLS 상품은 독일 국채 10년물 금리나 영국 CMS(constant maturity swap) 금리 등을 직접 기초자산으로 발행된 파생결합증권상품이다. DLF 상품은 이러한 DLS 상품을 자산(포트폴리오)으로 편입한 파생결합펀드상품이다.
이들 상품은 만기에 기초자산인 독일, 영국 등 해외 금리가 일정 수치 이상인 경우 원금과 연 3~5%의 수익을 상환받지만 일정 기준 밑으로 내려가면 기초자산의 하락폭에 따라 원금 손실이 발생하는 고위험 상품이다. 최근 독일, 영국 등 해외 금리가 계속 하락하면서 이들 상품 중 올 상반기 발행된 상품은 만기에 50~ 90%의 원금손실이 불가피해졌다.
이에 따라 손실 위험을 제대로 설명하지 않고 상품을 판매한 은행 PB(프라이빗 뱅커) 직원들에 대한 '불완전판매' 논란이 거세지자 금융당국도 DLS사태 관련 전방위 조사를 예고했다. 일각에서는 경쟁에서 뒤처진 이들 은행이 비이자이익 확대에 집중한 결과 실적 압박으로 이어졌다는 지적도 제기된다.
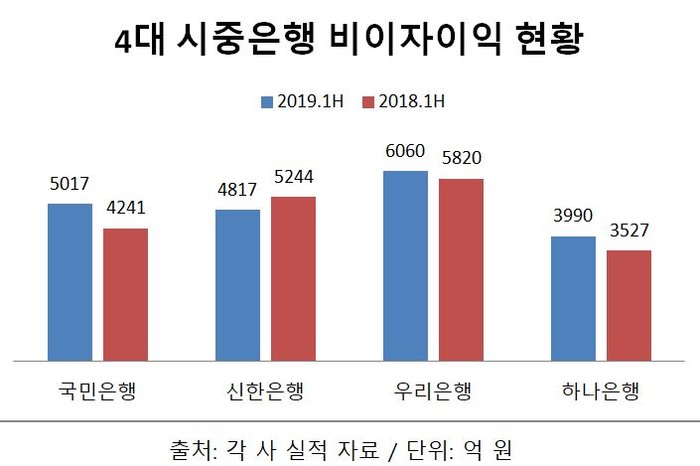
최근 국내 은행은 국내외 금융환경이 급변하는 상황에서 저금리 기조가 지속되는 가운데 이자수익에 편중된 수익구조를 다변화하기 위해 비이자이익 강화에 주력했다. 올 상반기 비이자이익은 국민은행이 전년 대비 18.3% 증가한 5017억 원, 신한은행은 8.1% 감소한 4817억 원 , 우리은행은 4.1% 증가한 6060억 원, 하나은행은 13.1% 늘어난 3990억 원을 각각 기록하는 등 전반적으로 성장세다.
은행의 비이자이익은 신용카드와 신탁, 방카슈랑스(은행연계보험), 외환 등 수수료이익이 대부분을 차지한다. 은행권은 자산관리(WM) 수수료 수익 창출에 집중하며 PB 고객 대상을 확대하고 법인 자산관리 강화, WM복합점포 등에 나서면서 WM부문이 새로운 격전지로 떠올랐다.
특히 우리은행은 채권형, 대체투자형 등 상품 포트폴리오를 확대하면서 WM 수수료 수익 성장세가 두드러졌다. 우리금융그룹도 지주사 전환 이후 비이자이익 확대에 총력적을 펼치면서 지난 7월 그룹 자산관리 비즈니스를 아우르는 WM 총괄 조직을 신설하는 등 WM사업에 힘을 실었다.
우리은행의 상반기 비이자이익은 전년 대비 4.1%증가한 6060억 원으로 4대 시중은행 가운데 가장 큰 규모로, 지난 2분기에만 직전 분기 대비 25.3% 늘어난 3370억 원의 실적을 냈다. 특히 수익증권, 방카슈랑스 등 자산관리(WM)부문의 상반기 수수료 수익이 1.6% 늘어난 1900억 원을 기록하며 성장세를 견인했다.
하나은행은 19~34세 개인형 퇴직연금(IRP) 고객에게 수수료를 70% 인하하는 등 연금사업 부문 강화에 주력하고 있다. 아울러 하나금융그룹 협업 전략인 'One WM'에 따라 정춘식 하나금융투자 WM그룹장이 하나은행 개인그룹그룹장 역할도 겸직하는 등 증권과 은행의 WM 협업 체계를 구축했다.
하나은행도 올 상반기 비이자이익이 3990억 원으로 전년 대비 13.1%나 증가했다. 이 가운데 수수료 수익은 4534억 원으로 전년 대비 3.4% 늘었다.
하지만 최근 미중 무역분쟁, 일본 수출규제 등으로 시장의 변동성이 커지면서 고객 자산을 늘리는 것이 어려워졌다. 이에 WM사업의 리스크 관리 역량이 관건이 된 상황에서 이같은 대규모 파생결합상품 손실 사태가 발생한 것이다. 게다가 일부 은행은 PB의 수수료 수익 실적을 직원 핵심성과지표(KPI)로 활용하고 있어 논란이 가중됐다.
한 은행권 관계자는 "일부 은행은 금리 하락이 본격화된 지난 3월 이후 비상대책회의를 열고 파생결합상품 판매를 중단하기도 했다"며 "문제가 된 은행들이 손실 위험을 알고 판매한 것인지는 알 수 없지만 업계에서도 무리한 판매에 대한 의구심이 크다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.